0800 7 243 959 Mo-Fr 8-20 Uhr, Sa 9-18 Uhr

Kfz-Versicherungs-Wechsel: bis 30.11. handeln und sparen!

Läuft Ihr Vertrag bis 31. Dezember 2026? Jetzt zur ausgezeichneten Kfz-Versicherung der Allianz wechseln und 5-Prozent-Wechselrabatt erhalten!

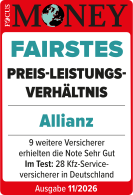
Das Testsiegel der Zeitschrift Focus Money für das fairste Preis-Leistungs-Verhältnis bei der Kfz-Versicherung zeichnet in der Ausgabe 11/2026 die Kfz-Versicherung der Allianz Versicherungs AG mit "Sehr gut" aus. Die Tester bewerteten 28 Kfz-Serviceversicherer in Deutschland. Neun weitere Anbieter erhielten ebenfalls die Note "Sehr Gut". Die Auszeichnung von Focus Money bezieht sich auf die Kfz-Versicherung der Allianz Versicherungs-AG. Der 5-Prozent-Wechselrabatt auf die Prämie gilt nur für Kfz-Neukunden bei Abschluss einer Autoversicherung, die bisher keine Kfz-Versicherung bei der Allianz Versicherungs-AG hatten und eine erstmalige Zulassung eines Neu- oder Gebrauchtfahrzeugs vornehmen. Beim Neuabschluss muss es sich um eine Autoversicherung Komfort oder Premium handeln, die während des Aktionszeitraums abgeschlossen wurde. Der Aktionszeitraum beginnt am 24.03.2026 und endet am 31.12.2026 und gilt nur bei Abschluss in einer Allianz Agentur.

Hybrid-Versicherung: Leistungsvorteile für Teil-Stromer nutzen

Akkuschutz inklusive
Eine Frau lädt ein Auto mit Strom auf und schaut lächelnd zu ihrer Tochter
Aktuelles: neue Typklassen für 2027

+++ Über zwölf Millionen Autofahrer:innen bekommen neue Typklassen-Einstufung +++ Bessere Typklassen in der Kfz-Haftpflicht für rund 5,1 Millionen Versicherte +++ Hohe Typklassen für viele SUVs und Oberklasse-Modelle +++ Richtig absichern und mit günstiger Typklasse Beitrag sparen +++

  • Eine Hybrid-Versicherung schützt Sie vor Ansprüchen Dritter, wenn Sie mit Ihrem Hybridauto einen Unfall verursachen. Der Versicherungsschutz ist gesetzlich vorgeschrieben – wie bei Fahrzeugen mit Verbrennungsmotor. Als Basis dient die Kfz-Haftpflicht.
  • Der Staat fördert den Kauf eines Hybridautos mit Steuerermäßigungen für Firmenwagen. Zudem bezuschusst der Bund rückwirkend zum 1. Januar 2026 wieder Kauf oder Leasing eines Plug-In-Hybrid-Neuwagens mit bis zu 4.500 Euro.
  • Auch die Allianz unterstützt Besitzer:innen von Hybrid-Fahrzeugen. Versicherungsleistungen für Hybridautos sind für Kasko-Versicherte in den Produktlinien Komfort und Premium maßgeschneidert – inklusive Rundum-Schutz für Akku oder bei einem Hackerangriff.
Ja, bei der Allianz sind in der Autoversicherung für Hybrid-Fahrzeuge Schäden am Akku umfangreich abgesichert. Die Antriebsbatterie ist in Voll- wie Teilkasko als Fahrzeugteil über alle Produktlinien geschützt.
 
Beispielsweise ist in der Premium-Linie Ihr Hochvolt-Akku gegen alle denkbaren Gefahren abgesichert – nicht nur gegen die üblichen Kaskorisiken. Ob Kurzschluss beim Laden oder Überspannung durch Blitzschlag: Die Allianz übernimmt die Reparatur- oder Ersatzkosten ohne Wenn und Aber. Diese Leistungen sind in Premium und Komfort enthalten:
 
  • Allgefahrendeckung für den Akku: Die Vollkasko schließt alle Schäden ohne Ausschluss chemischer Reaktionen ein (Ausnahme: Abnutzung bzw. Verschleiß, sowie Material- und Konstruktionsfehler).
  • Ihre Wallbox bzw. Induktionsplatte: Schäden durch Vandalismus und falsches Bedienen während des Ladevorgangs übernimmt die Allianz Vollkasko. Das heißt: Sie benötigen mit diesem Kaskoschutz keine separate Wallbox-Versicherung.
  • Ladezubehör: Klaut jemand Ihr Ladekabel oder die mobile Ladestation (beides auch in Allianz Direct und Direct Plus versichert) während des Ladevorgangs, übernimmt die Teilkasko die Kosten. Die Allianz Teilkasko zahlt auch, wenn ein Tier das Ladezubehör während des Aufladens zerbeißt. Sogar Ihre Ladekarte für Elektrofahrzeuge ist als Zubehör mitversichert.
  • Neupreisentschädigung für den Akku: In der Teilkasko sind es 24 Monate in der Produktlinie Komfort (auch Direct Plus) sowie 36 Monate in Premium ohne Abzug "neu für alt".
  • Überprüfung der Reparaturfähigkeit des Akkus: Übernahme der Reparatur-Diagnostik-Kosten in der Allianz Teilkasko ohne Begrenzung.
Die Allianz Hybrid-Versicherung übernimmt ab Teilkasko in den Produktlinien Komfort und Premium bei einem Akku-Schaden (beispielsweise Brand) die Entsorgungskosten ohne Limit. Egal wie hoch die Entsorgungskosten ausfallen, die Allianz zahlt den vollen Betrag. In diesen Fällen fallen Entsorgungskosten des Antriebs-Akkus an:
 
  • Nach einem Unfall mit schweren Akkuschäden
  • Nach einem Brand des Fahrzeugs
  • Bei Totalschaden des Hybrid-Fahrzeugs
  • Nach Überspannungsschäden oder Kurzschluss
  • Bei irreparablen technischen Defekten am Akku

Warum ist das wichtig? Hochvolt-Akkus gelten als Sondermüll und müssen unter strengen Sicherheits- und Umweltauflagen entsorgt werden. Die Kosten dafür können schnell mehrere tausend Euro betragen – abhängig von Akkugröße, Hersteller und Entsorgungsverfahren. Ohne entsprechenden Versicherungsschutz kämen diese Kosten zusätzlich zum Fahrzeugschaden auf Sie zu.

Haben Sie Fragen zur Absicherung Ihres Fahrzeugs? Kontaktieren Sie uns direkt!

Wir freuen uns, Ihnen weiterhelfen zu können, %agencyName%

Haben Sie Fragen zur Absicherung Ihres Fahrzeugs? Wir freuen uns auf ein Gespräch!

Hohe Kundenzufriedenheit bei der Kfz-Versicherung

4.8/5

Aus 347 Bewertungen bei eKomi

eKomi Kundenauszeichnung Gold
Die Kfz-Haftpflicht ist für Hybrid-Fahrzeuge gesetzlich vorgeschrieben. Kaskoversicherungen sind dagegen freiwillige Versicherungen. Wann welcher Kaskoschutz sinnvoll ist, hängt von Ihrem Fahrzeug ab. Alter und Kaufpreis sind entscheidende Faktoren. Der Anschaffungspreis eines Hybridautos ist meist teurer als der eines Verbrenners.
 
Darum macht eine Vollkaskoversicherung für ein Hybridfahrzeug vor allem in den ersten Jahren Sinn. Schließlich übernimmt der Versicherer Schäden am eigenen Fahrzeug. Das bewahrt Sie vor hohen Reparaturkosten. Der Versicherungsschutz greift sogar bei Vandalismus und wenn der Fahrer oder die Fahrerin durch einen selbst verschuldeten Unfall das Hybridauto beschädigt. Weitere Vorteile der Vollkasko: Allgefahrendeckung des Akkus und Absicherung der Wallbox.

Ältere Hybridautos sichern Sie dagegen besser mit einer Teilkaskoversicherung ab. Sie ist günstiger als der Rundumschutz und deckt beispielsweise Schäden durch Tierbiss (durch die inkludierte Marderschaden Versicherung), Diebstahl oder Unwetter ab.

Die Kosten einer Hybrid-Auto-Versicherung gestalten sich ähnlich wie die einer Kfz-Versicherung für Verbrenner. Die Höhe hängt von diversen Kriterien ab.

Maßgeblich beeinflusst die Schadenhäufigkeit eines Autos den Tarif des Versicherungsschutzes: Je häufiger ein Fahrzeugtyp in Unfälle verwickelt ist, desto höher fällt in der Regel dessen Typklasse aus – und damit auch der Beitrag. Genauso ausschlaggebend ist das Schadenaufkommen einer Region: Je höher die Regionalklasse, desto teurer gestaltet sich die Versicherungsprämie.

Wie berechnet sich die Versicherung für Plug-in-Hybrid- und Vollhybrid-Autos?

Versicherer orientieren sich bei Berechnung des Versicherungsbeitrags an mehreren Faktoren. Eine wichtige Rolle spielt die Schadenhäufigkeit. Welches Automodell ist oft in Unfälle verwickelt? Wo kracht es am häufigsten? Regional- und Typklasse bilden das Schadensaufkommen präzise ab.

Daneben fließen die Anzahl der Fahrer:innen, Kilometerleistung pro Jahr und Höhe der Selbstbeteiligung in die Berechnung ein. Im Gegensatz zu Typ- und Regionalklasse haben Sie als Fahrer:in auf diese Punkte Einfluss.

  • ... Sie beim Fahren nach Ihrem Smartphone suchen und einen Unfall verursachen. Das ist zwar verboten und grob fahrlässig, aber mitversichert.
  • ... Sie eine Panne oder einen Unfall haben. Die Allianz organisiert im Premium Schutzbrief in den Produktlinien Komfort und Premium den Transport Ihres Hybrid-Fahrzeugs per Plateaufahrzeug zur nächsten geeigneten Werkstatt oder Ladestation. Die Kosten übernimmt die Allianz vollständig – europaweit und rund um die Uhr.

  • ... Überspannungsschäden entstanden sind, z.B. durch Blitzeinschlag in ein Gebäude, der über das Ladekabel zum Fahrzeug übertragen wird. Die Teilkasko übernimmt Beschädigungen in nicht begrenzter Höhe.
  • ... Sie mit Ihrem Hybridauto einen Unfall verursachen.  Für Sach- und Personenschäden kommt die Kfz-Haftpflicht auf. Bei selbst verschuldeten Unfällen leistet dagegen die Vollkasko. 

  • … der Schaden an Ihrem Fahrzeug oder Akku auf einen Konstruktions-oder Materialfehler des Herstellers zurückzuführen ist.

  • ... es sich um Schäden handelt, die durch allmähliche Einwirkung oder durch den gewöhnlichen Alterungsprozess entstanden sind (z.B. Abnutzung bzw. Leistungsminderung durch Zeit).
  • ... Ihr Hybrid-Auto durch grundsätzlich nicht versicherbare Ereignisse zu Schaden kommt. Dazu gehören: vorsätzliche Beschädigung durch Fahrzeughalter:in, Diebstahl des Fahrzeugs aufgrund von grober Fahrlässigkeit, Teilnahme an Rennen und Motorsportveranstaltungen und Fahren unter Drogen- oder Alkoholeinfluss.

Die Bundesregierung hat sich ein besonderes Ziel gesetzt: Bis 2030 sollen auf Deutschlands Straßen bis zu zehn Millionen Hybrid- und Elektrofahrzeuge fahren. Um das Vorhaben zu erreichen, fördert der Staat den Umstieg auf Elektro- und Hybridautos. Das sind die wichtigsten Vorteile für Käufer:innen dieser Autos.
  • Kfz-Steuer: Während Käufer:innen eines Elektroautos bis 2035 keine Elektroauto-Steuer bezahlen müssen, richtet sich die Höhe der Kfz-Steuer eines Hybridfahrzeugs nach dessen Hubraum und CO2-Ausstoß. So reduziert der Staat bei Autos bis zu einer Abgabe von 95 Gramm CO2 pro Kilometer die Steuerlast um 30 Euro. Einen zusätzlichen Steuervorteil gibt es für Dienstwagen mit Plug-in-Hybrid-Antrieb (PHEV). Statt mit einem Prozent wie für Verbrenner müssen Firmen PHEV-Autos nur mit 0,5 Prozent vom Netto-Listenpreis inklusive Optionen und zuzüglich Mehrwertsteuer versteuern.
  • Bis zu 4.500 Euro Förderung bei Kauf oder Leasing eines Plug-In-Neuwagens: Der Staat legt das Ende 2023 ausgelaufene Förderprogramm für rein batterielektrisch betriebene Elektroautos und Plug-In-Hybride neu auf. Rückwirkend zum 1. Januar 2026 erhalten Käufer bis zu 4.500 Euro Zuschuss. Voraussetzung: Die CO₂-Emissionen des Fahrzeugs überschreiten nicht 60g CO₂/km (Typgenehmigungswert) oder deren elektrische Reichweite beträgt mindestens 80 Kilometer.
  • Steuerfreies Laden: Arbeitnehmerinnen und Arbeitnehmer können ihre Hybrid-Fahrzeuge in der Tiefgarage des Arbeitgebers bis Ende 2030 steuerfrei aufladen.
  • E-Kennzeichen: Seit 2015 gibt es in Deutschland E-Kennzeichen für Elektroautos, Plug-in-Hybride und Brennstoffzellen-Fahrzeuge. Gemeinden erlassen für diese Autos Sondergenehmigungen wie kostenloses Parken oder Benutzen der Busspuren.

Beide Versicherungen sind auf elektrifizierte Fahrzeuge zugeschnitten, unterscheiden sich aber in Details aufgrund der unterschiedlichen Antriebstechnologien.

Sowohl die Elektroauto-Versicherung (für reine E-Autos/BEV) als auch die Hybrid-Versicherung (für Plug-in-Hybride/PHEV) bieten spezialisierte Leistungen für elektrische Antriebskomponenten. Diese Leistungen sind identisch:

  • Allgefahrendeckung für den Hochvolt-Akku
  • Schutz für Ladezubehör (Wallbox, Ladekabel)
  • Überspannungsschutz beim Laden
  • Akku-Entsorgung ohne Limit
  • Lagerung im Wassercontainer bei Brandgefahr
  • Pannenhilfe im Premium Schutzbrief bei leerem Akku mit Plateaufahrzeug

Antriebstechnik

Elektroauto-Versicherung:

  • Nur Elektromotor und Akku
  • Keine Verbrennungsmotor-Komponenten
  • Fokus ausschließlich auf E-Mobilitäts-Risiken

Hybrid-Versicherung:

  • Elektromotor und Verbrennungsmotor
  • Beide Antriebssysteme müssen abgesichert sein
  • Komplexere Technik mit mehr potentiellen Schadenquellen

Akkugröße und Reichweite

Elektroauto-Versicherung:

  • Größere Akkus (oft 50-100 kWh)
  • Höhere Entsorgungskosten im Schadensfall
  • Längere elektrische Reichweite (200-600 km)
  • Höheres Risiko, mit leerem Akku liegen zu bleiben

Hybrid-Versicherung:

  • Kleinere Akkus (meist 8-20 kWh)
  • Geringere Entsorgungskosten
  • Kürzere elektrische Reichweite (30-100 km)
  • Verbrennungsmotor als "Backup" – geringeres Pannenrisiko

Ladeinfrastruktur-Abhängigkeit

Elektroauto-Versicherung:

  • Vollständig auf Ladeinfrastruktur angewiesen
  • Pannenhilfe bei leerem Akku essentiell
  • Längere Ladezeiten bei Panne

Hybrid-Versicherung:

  • Kann auch mit Verbrennungsmotor weiterfahren
  • Ladeinfrastruktur wichtig, aber nicht kritisch
  • Flexiblere Mobilitätsoptionen

Versicherungsprämien

Elektroauto-Versicherung:

  • Höhere Prämien wegen teurerer Akkus möglich
  • Typklassen variieren stark je nach Modell
  • Reparaturen meist teurer (Spezialwerkstätten)

Hybrid-Versicherung:

  • Prämien zwischen Verbrenner und reinem E-Auto
  • Doppelte Antriebstechnik kann Kosten erhöhen
  • Teilweise günstigere Typklassen als reine E-Autos

Spezifische Risiken

Elektroauto-Versicherung:

  • Höheres Brandrisiko bei großen Akkus
  • Längere Lagerung im Wassercontainer oft nötig
  • Totalschaden-Quote bei Akku-Schäden höher

Hybrid-Versicherung:

  • Komplexität durch zwei Antriebssysteme
  • Zusätzliche Risiken durch Verbrennungsmotor (Motorschaden, Ölverlust)
  • Verwechslungsgefahr beim Abschleppen (beide Systeme beachten)

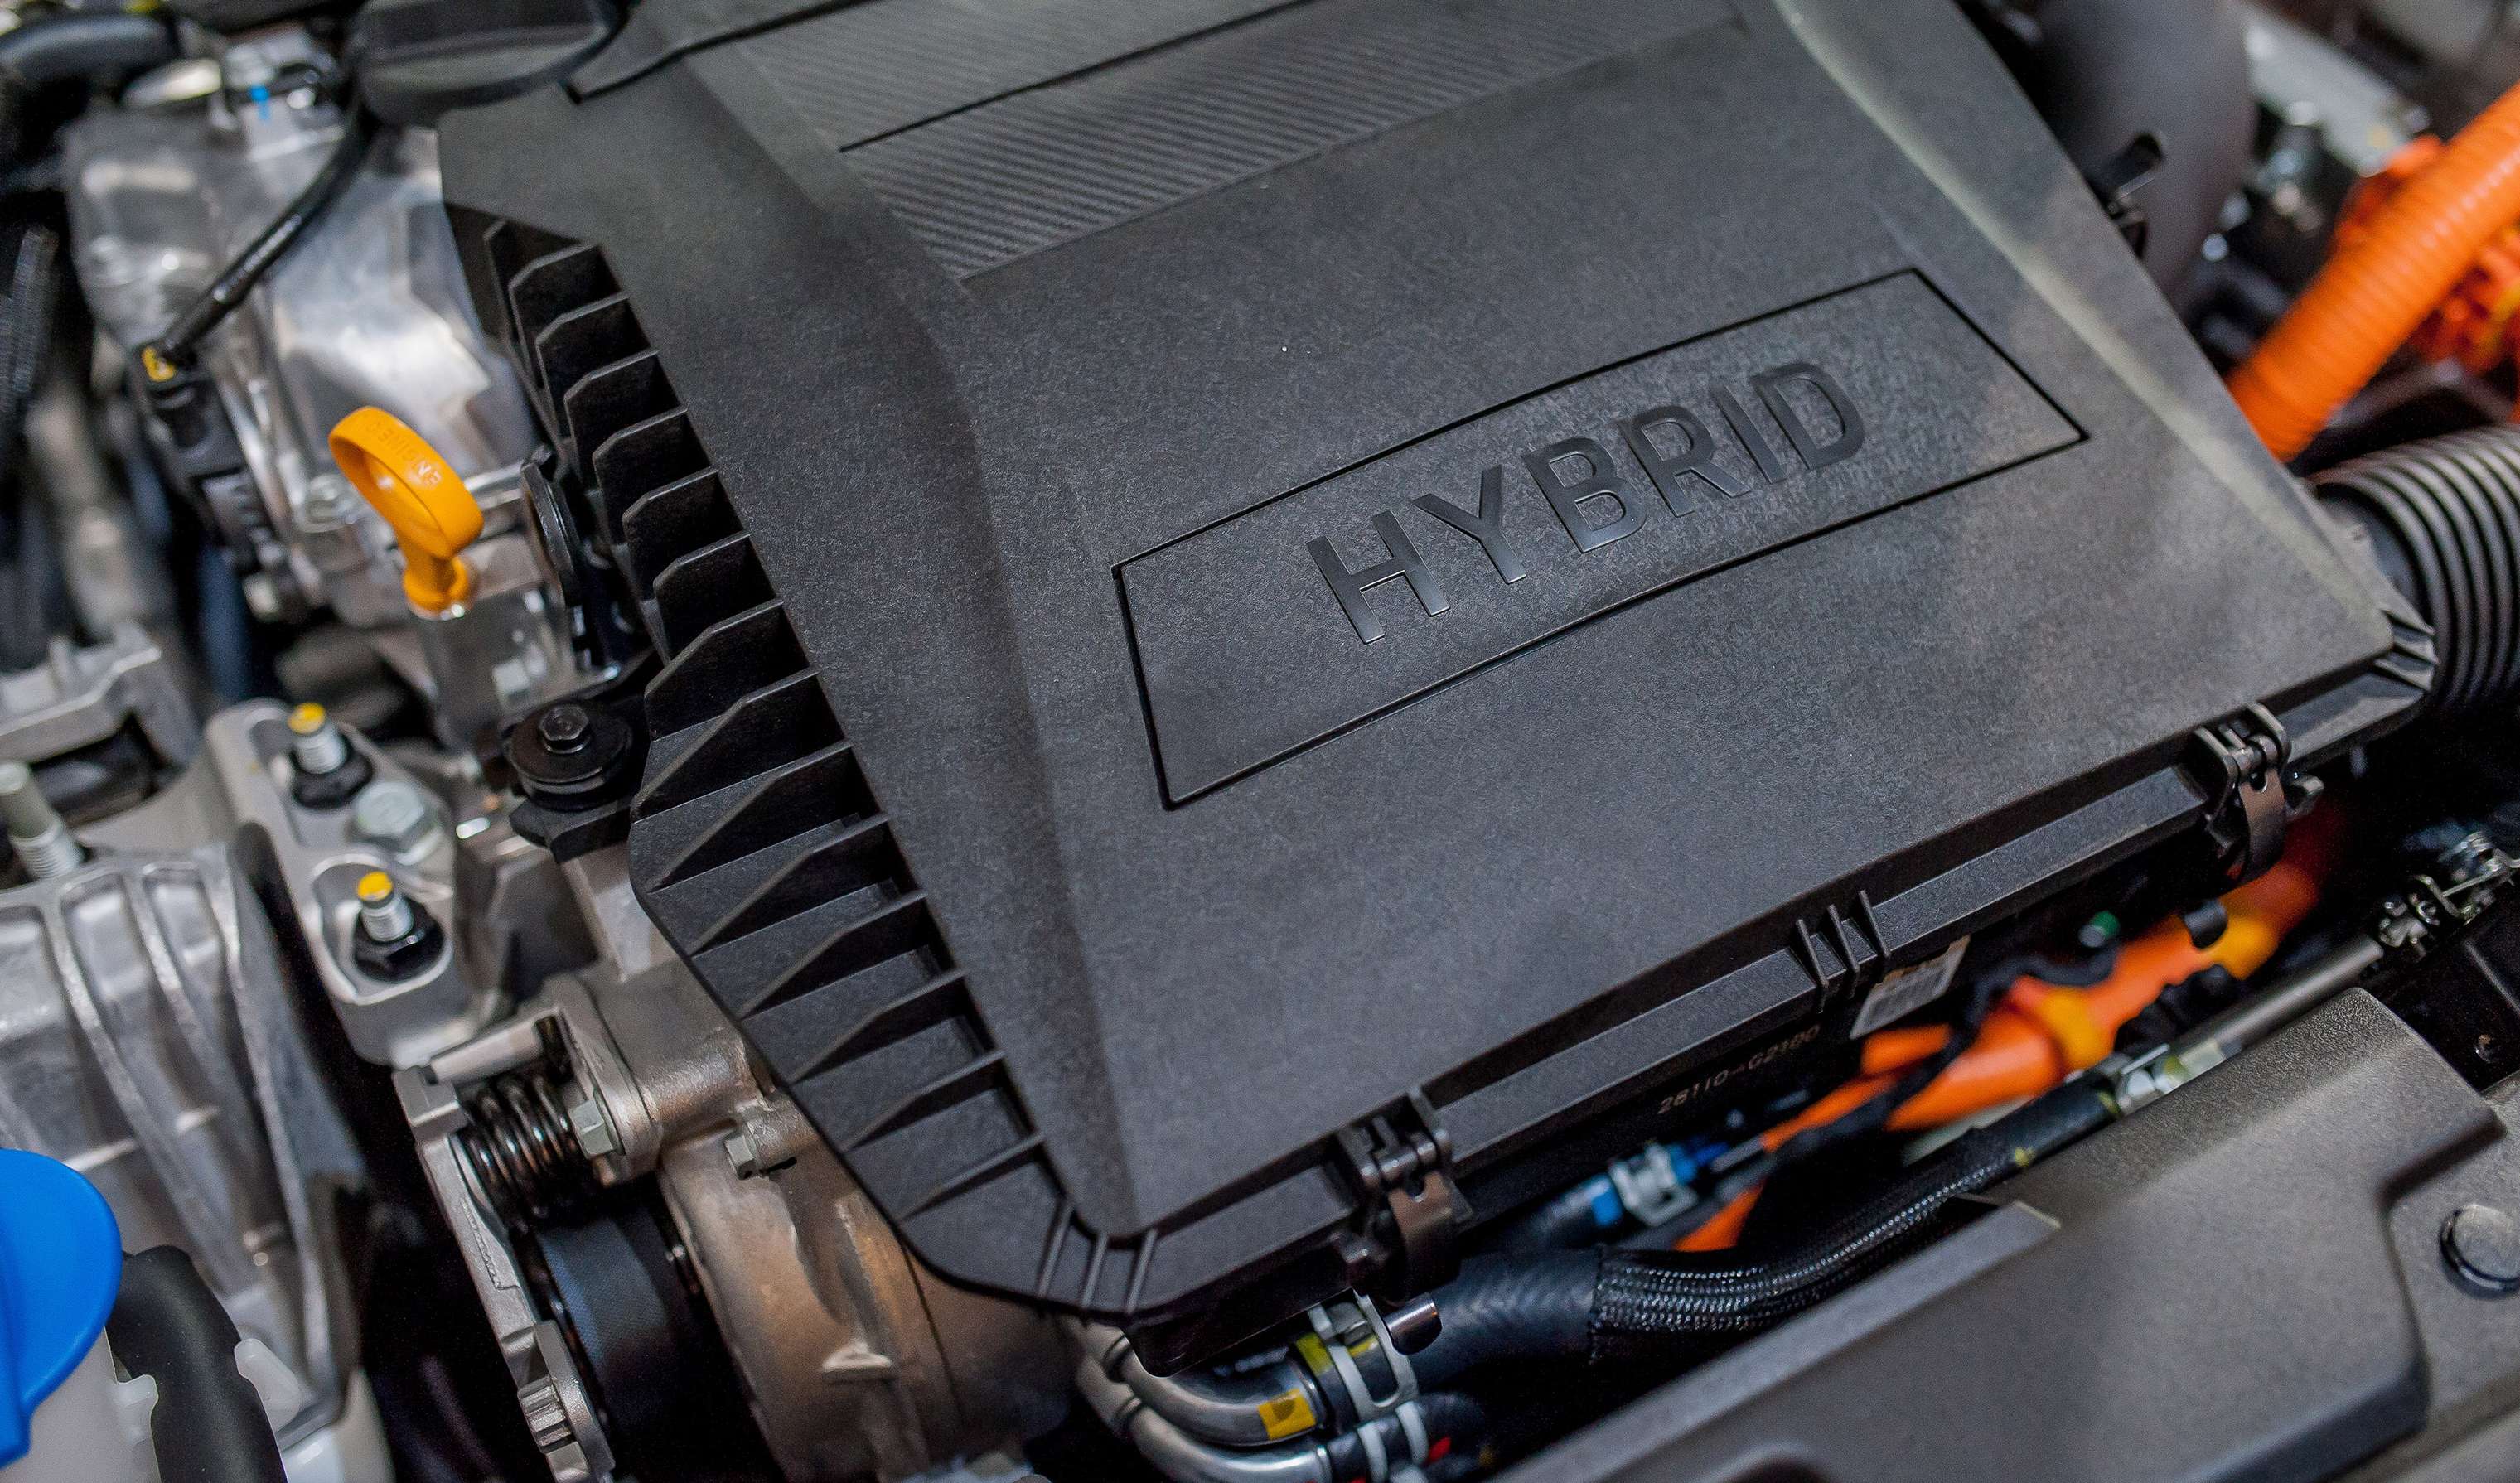
Ein Vollhybrid besitzt eine Batterie, die den Verbrennungsmotor beispielsweise beim Anfahren und Beschleunigen unterstützt. Energie gewinnt der Vollhybrid-Wagen nur durch Rekuperation.

Das bedeutet: Beim Fahren und vor allem beim Bremsen entsteht Energie, die in Form von Strom die Batterie lädt. Der zusätzliche Elektro-Antrieb spart im Vergleich zu rein fossil betriebenen Kfz bis zu 15 Prozent Kraftstoff. Die Umwelt freut sich über weniger Schadstoff- und CO2-Emissionen.

Plug-in-Hybride sind dagegen mit Steckdosenanschluss und Lithium-Ionen-Akku ausgestattet. Sie beziehen den Großteil ihrer Energie durch Aufladen von außen. Darum fahren Plug-in-Fahrzeuge je nach Akkugröße auch rein elektrisch. Die durchschnittliche Reichweite des E-Akkus beträgt rund 50 Kilometer.

So lässt sich vor allem im Stadtverkehr der Schadstoffausstoß senken. Geht dem Akku die Kraft aus, fahren Sie einfach mit Kraftstoff weiter. Später laden Sie den Wagen an einer öffentlichen Ladestation oder am Haushaltsstromnetz wieder auf.

Kann ich bei Versicherungswechsel meine Schadenfreiheitsklasse vom Auto mit Verbrennungsmotor mitnehmen?

Ja, das ist möglich. Wechseln Sie beispielsweise von einem Verbrenner zu einem Hybridauto und wählen gleichzeitig einen neuen Versicherer, können Sie Ihre bestehende Schadenfreiheitsklasse zur neuen Versicherung mitnehmen. Der jeweilige Anbieter versichert Ihren Hybriden in derselben SF-Klasse wie Ihren alten Pkw. Der neue Kfz-Versicherer rechnet Ihnen einen entsprechenden Schadenfreiheitsrabatt an, sodass sich Ihre monatlichen Versicherungskosten verringern.

Sind Hybrid-Autos teurer in der Versicherung als "normale" Autos?

Hybride können teurer in der Kfz-Versicherung sein, weil die komplexere Technik im Vergleich zu Verbrennern in der Regel zu höheren Reparaturkosten führt. Auch Ersatzteile für Hybrid-Autos sind oft teurer als bei Verbrennern. Die Versicherungskosten hängen aber stark von Modell, Region, Typklasse und gewähltem Tarif ab.

Ist ein Hybrid steuerfrei?

Nein, Hybridautos sind generell nicht steuerfrei. Der Staat reduziert allerdings die Kfz-Steuer bei Fahrzeugen mit weniger als 95 Gramm CO2-Ausstoß pro Kilometer um 30 Euro – unabhängig davon, ob es sich um ein Fahrzeug mit Hybrid- oder Verbrennermotor handelt. Die Regelung gilt für Kfz, die ab 2021 neu zugelassen werden und war bis Ende 2024 befristet. Bei Automobilen mit höherem CO2-Ausstoß steigt die Steuerabgabe in sechs Stufen von zwei Euro bis auf vier Euro je Gramm Kohlendioxid pro Kilometer.

Für wen lohnt sich ein Plug-in-Hybrid?

Ein Plug-in-Hybrid lohnt sich für mehrere Fahrertypen. Beispielsweise diejenigen, die die Umwelt mit einem Auto mit geringem Schadstoffausstoß entlasten möchten. Die CO2-Abgabe eines Hybridautos ist in der Regel geringer als die eines Verbrenners (was sich auch auf die Umweltplakette auswirkt). Es profitieren auch Autofahrer:innen, die viel unterwegs sind. Die Reichweite eines reinen Elektroautos ist begrenzt und das Laden des Akkus dauert mitunter mehrere Stunden. Ein Hybridfahrzeug stellt hier eine Alternative dar. Ist der Akku leer, geht die Fahrt einfach mit Kraftstoff weiter. Die Entscheidung für einen Plug-in-Hybriden ist eine gute Möglichkeit, in die E-Mobilität zu starten.

Wie verbreitet sind Hybridautos in Deutschland?

E-Mobilität nimmt in Deutschland wieder Fahrt auf. 2025 legten rein batterieelektrisch betriebene Fahrzeuge (BEV) um mehr als 23 Prozent auf über 2 Millionen Elektro-Autos zu. Auch Fahrzeuge mit Hybridantrieb erfreuen sich laut Kraftfahrtbundesamt (KBA) weiterhin großer Beliebtheit. Im letzten Jahr wuchs deren Bestand ebenfalls um rund 23 Prozent auf 4.362.563 Hybridautos. Unter den Hybrid-Fahrzeugen hatten 2025 Voll-Hybride mit 816.111 verkauften Modellen die Nase klar vor Plug-in-Hybriden (311.398 verkaufte Wagen).

Fragen? So bekommen Sie schnell Unterstützung
Allianz Service: Wir sind für Sie da. Telefonisch, online, vor Ort.

Sie haben Fragen? Wir helfen Ihnen gerne. Kompetent. Unverbindlich.

Finden Sie den passenden Tarif in unserem Online-Rechner

Ermitteln Sie Ihren individuellen Beitrag zur Kfz-Versicherung.