0800 7 243 959 Mo-Fr 8-20 Uhr, Sa 9-18 Uhr

Autounfall – was brauche ich für die Versicherung?

So gehen Sie bei einem Autounfall vor
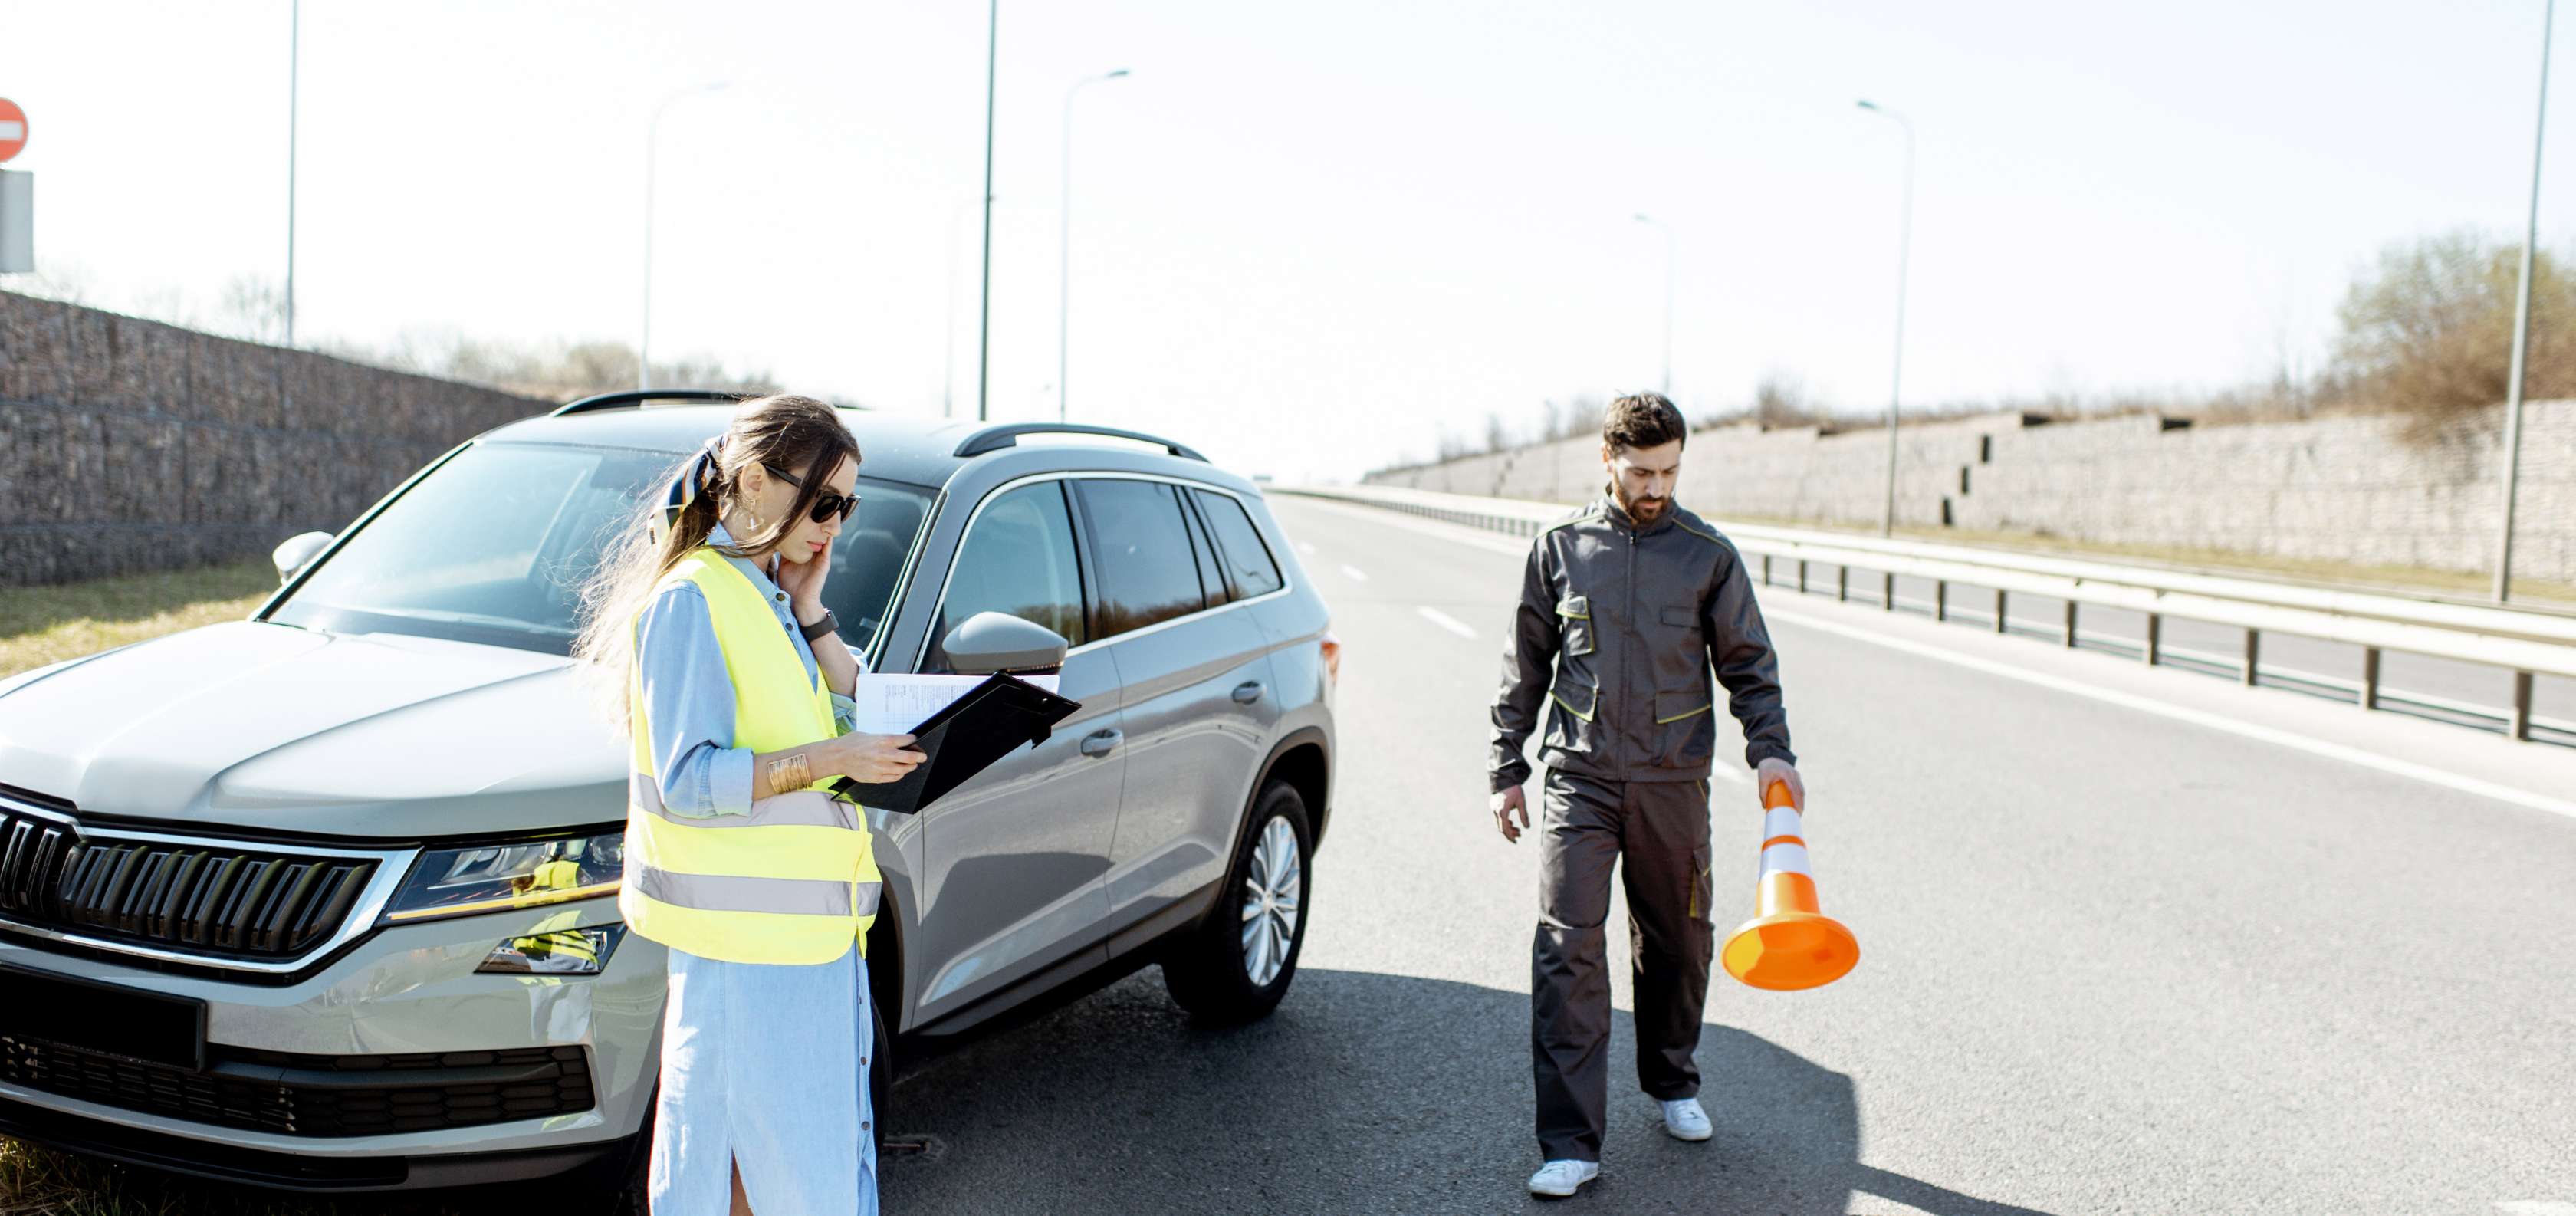
Autounfall: Ein Auto steht am Straßenrand, Frau hält Papiere in der Hand, ein Mann stellt ein Warnhütchen auf

Von Team Mobilität, aktualisiert am 09.10.2026

  • Nach einem Autounfall sollten Sie zunächst die Unfall­stelle sichern. Sind Personen verletzt, rufen Sie Polizei und Rettungs­dienst. Bei kleineren Unfällen reicht es, wenn die Unfall­beteiligten ihre Kontakt­daten aus­tauschen und den Schaden mit Fotos dokumentieren.
  • Bei einem Kfz-Unfall im Aus­land sollten alle Beteiligten den Eu­ro­pä­ischen Unfall­bericht zusammen aus­füllen und unterschreiben.
  • Als Unfallverursacher:in sind Sie verpflichtet, Ihrem Kfz-Haft­pflicht-Ver­sicherer den Unfall sofort zu melden. Geschädigte sollten die Kfz-Haft­pflicht des Unfall­fahrzeugs kontaktieren, um das weitere Vor­gehen zu klären.
  • Welche Unfallschäden die Versicherung übernimmt, hängt von der Versicherungs­art ab. Die Kfz-Haft­pflicht schützt Sie europa­weit und in außer­euro­päischen Gebieten, die zum Geltungs­bereich der EU gehören.

Nach einem Kfz-Unfall sollten Sie zunächst die Unfallstelle sichern. Wenn es Verletzte gibt, müssen Sie umgehend Polizei und Rettungsdienst verständigen. Anschließend tauschen Sie Kontaktdaten mit anderen Unfallbeteiligten aus und dokumentieren den Schaden. Den Autounfall melden Sie schnellstmöglich Ihrer Kfz-Versicherung (siehe Video).

  1. Situation erfassen: Bewahren Sie Ruhe und prüfen Sie, ob Sie verletzt sind. Achten Sie auf den nach­folgenden Verkehr, wenn Sie die Auto­tür öffnen. Verlassen Sie auf keinen Fall den Unfallort – auch wenn unklar ist, ob Sie beteiligt sind. Denn: Fahrerflucht ist strafbar.
  2. Unfallstelle sichern: Schalten Sie die Warn­blink­anlage ein und ziehen Sie Ihre Warn­weste über. Dann stellen Sie Warn­dreieck oder Warn­leuchte auf – im Stadt­verkehr im Abstand von 50 Metern zum Pkw (Landstraße: 100 Meter, Autobahn: 200 Meter). Anschließend verlassen Sie die Fahr­bahn und klettern hinter die Leitplanke.
  3. Polizei rufen: Ist die Schuldfrage unklar oder sind Personen verletzt, verständigen Sie Polizei und Rettungsdienst. Das gilt auch, wenn Beweise auf­ge­nommen werden müssen oder die Straße mit Öl oder Scherben verschmutzt ist. Am Unfall­ort erstellen Beamt:innen einen Unfall­bericht inklusive Beweis­fotos und Aussagen aller Zeug:innen. Helfen Sie nach dem Telefonat anderen. Bei Kfz-Unfällen mit Verletzten ist jeder ver­pflichtet, Erste Hilfe zu leisten – nicht nur die Unfall­beteiligten.
  4. Kontaktdaten austauschen: Notieren Sie Name, Vor­name, Adresse, Telefon­nummer, Kfz-Kenn­zeichen, Kfz-Versicherung und Versicherungs­nummer aller beteiligten Personen. Teilen Sie den anderen Ihre Kontakt­daten mit. Am besten fertigen Sie gemeinsam einen Unfallbericht an, den alle Unfall­beteiligten unterschreiben. Viele Versicherer (u.a. die Allianz) bieten zum Erfassen eine Wallet fürs Smartphone an. Und vergessen Sie nicht, sich die Kontaktdaten der Zeugen geben zu lassen – auch wenn diese mit im Fahrzeug saßen.
  5. Schäden dokumentieren: Sie haben zum Beispiel einen Parkschaden an einem Pkw verursacht, dessen Fahrer:in nicht vor Ort ist? Dann sind Sie verpflichtet, mindestens 30 Minuten zu warten, ob der oder die Geschädigte kommt (Aufklärungs­obliegen­heit). Hinter­lassen Sie Ihre Kontakt­daten an der Unfall­stelle und melden Sie unbedingt den Unfall sofort der Polizei. Erst danach dürfen Sie sich vom Unfall­ort entfernen.
  6. Schuldfrage klären: Sichern Sie möglichst viele Beweise, aber geben Sie kein Schuld­bekenntnis ab. Fotografieren Sie die Unfall­situation (z.B. Unfallstelle, beteiligte Fahrzeuge samt Detailaufnahmen der Beschädigungen und Verkehrsregelungen) aus möglichst vielen Per­spektiven. Um die Schuldfrage zu klären, sind ein von allen Beteiligten aus­gefüllter Unfall­bericht und unter­schriebene Zeugen­aussagen hilf­reich.
  7. Abschleppdienst organisieren: Ist Ihr Auto nicht mehr verkehrs­sicher, lassen Sie es abschleppen. Im Vorteil ist, wer den Zusatzbaustein "Schutzbrief" abgeschlossen hat oder Mitglied eines Automobilclubs ist. Ist Benzin oder Öl aus­gelaufen, beauftragt die Polizei dafür meist die Feuer­wehr oder ein Spezial­unter­nehmen. Scherben und lose Ver­kleidungs­teile können Sie selbst entfernen – vorausgesetzt, Sie begeben sich nicht in Gefahr. Vergessen Sie nicht, Warn­dreieck oder Warn­leuchte wieder mitzunehmen.
  8. Unfall dem Versicherer melden: Informieren Sie Ihren Versicherer schnellst­möglich über den Kfz-Unfall. Den Unfall­schaden melden Sie telefonisch, schrift­lich oder online. In der Regel sind Sie ver­pflichtet, spätestens inner­halb einer Woche den Unfall Ihrem Ver­sicherer zu melden. Je nach Unfall- bzw. Schadensart ist Ihre Kfz-Haftpflicht, Vollkasko oder Teilkasko zuständig.

    Übrigens:
    Als Geschädigte oder Geschädigter sollten Sie auch die Kfz-Haft­pflicht­versicherung des Unfall­fahrers oder der Unfall­fahrerin kontaktieren. Mit der Versicherungs­gesell­schaft klären Sie das weitere Vorgehen bei der Schadens­regulierung nach dem Unfall. Bei unklarer Schuldfrage melden Sie die Fahrzeug­kollision auch Ihrer eigenen Kfz-Haft­pflicht. Denn falls nötig, wehrt Ihr Ver­sicherer unberechtigte Schadens­ersatz­forderungen für Sie ab.
  9. Autounfall im Ausland: Gehen Sie genauso vor, wie in den vorigen Punkten beschrieben. Und: Melden Sie Ihrem Versicherer den Unfall so schnell wie möglich (z. B. online). Es ist empfehlenswert, dass alle beteiligten Personen zusammen den Europäischen Unfallbericht ausfüllen. Jede:r Unfall­beteiligte kann darin in seiner bzw. ihrer eigenen Sprache ein­tragen, was passiert ist. Der aus­gefüllte und unter­schriebene Bericht ist wichtig zur Klärung der Haftungs­frage. Legen Sie sich bei Aus­lands­reisen am besten ein Exemplar ins Hand­schuh­fach.


Sie wollen Ihrem Versicherer einen Unfallschaden melden? Für die Schadensregulierung nach einem Unfall brauchen Kfz-Versicherer detaillierte Angaben zu Ablauf, Schäden und beteiligten Personen. Folgende Informationen sind für Ihre Kfz-Versicherung relevant:

  • Ort, Datum und Uhrzeit des Unfalls
  • Kfz-Kennzeichen der beteiligten Fahrzeuge
  • Kontaktdaten aller Unfallbeteiligten und Zeugen (Name, Adresse, Telefonnummer)
  • Autoversicherer und Versicherungsnummern der Unfallgegner und Unfallgegnerinnen
  • Beschreibung des Unfallhergangs
  • Angabe der sichtbaren Unfallschäden (z. B. Blechschaden, Schaden an mitgeführtem Gepäck)
  • Unfallskizze bzw. Fotos von Unfallort, Verkehrssituation und Endstellung der Fahrzeuge
  • Fotos der beschädigten Fahrzeuge aus verschiedenen Blickwinkeln und entsprechende Detailaufnahmen
  • ggf. Unterschriften der Unfallbeteiligten
So bewerten unsere Kunden und Kundinnen die Allianz Schadensfallbearbeitung

Sie haben einen Kfz-Unfall verursacht oder Sie tragen eine Mit­schuld? Dann über­nimmt Ihre Allianz Kfz-Haftpflicht Sach-, Personen-, Umwelt- und Vermögensschäden, die anderen Personen entstehen. Unfallschäden an Ihrem eigenen Fahrzeug deckt Ihre Vollkasko ab. Die Teilkasko leistet beispielsweise bei Unfällen mit Tieren aller Art.

  • Sie wünschen eine persönliche Beratung zu Autounfall & Versicherung? Schreiben Sie uns hier Ihr Anliegen.
  • Nur vier Schritte: Berechnen Sie hier den individuellen Tarif Ihrer Autounfall-Versicherung.

Wenn Sie den Autounfall Ihrer Allianz Versicherung melden, nimmt das Schaden-Team Kontakt mit der geschädigten Person auf. Bei schweren Unfall­schäden oder bei ungeklärter Schuld­frage begutachtet in der Regel eine sach­ver­ständige Person Ihr Fahr­zeug. Der Experte oder die Expertin hält in einem Gut­achten fest, welche Schäden vorliegen und wie hoch die Reparatur­kosten ausfallen.

Trägt Ihr Unfallgegner oder Ihre Unfallgegnerin die alleinige Schuld an der Fahrzeugkollision, über­nimmt dessen bzw. deren Kfz-Haft­pflicht­versicherung alle Schäden, die Ihnen ent­standen sind.


Auch bei einem Autounfall im Urlaub sichert Ihre Kfz-Versicherung der Allianz Sie rundum ab. Ihr Versicherungs­schutz gilt inner­halb der geo­grafischen Grenzen Europas und in außer­euro­päischen Gebieten, die zum Geltungs­bereich der EU gehören (z. B. Schweiz). Versichert sind Sie auch in Nicht-EU-Ländern, die in Ihrer Internationalen Versicherungskarte (ehemals: Grüne Karte) vermerkt und nicht durch­gestrichen sind (z. B. Albanien, Marokko).

Unter anderem diese Leistungen und Zusatz­bausteine der Allianz schützen Sie, wenn der Unfall außer­halb Deutsch­lands passiert:

  • Mallorca-Police (in der Allianz Kfz-Haft­pflicht­ enthalten)
  • AuslandsSchadenSchutz (freiwilliger Zusatz­baustein in den Produktlinien Komfort- und Premium, in Direct Plus obligatorisch, in Direct nicht abschließbar)
  • Premium Schutzbrief (optionaler Zusatzbaustein in den Produktlinien Komfort und Premium) und Mobilitätsgarantie (nur in Direct und Direct Plus optional abschließbar)

Premium Schutzbrief: Dauert die Reparatur Ihres Fahrzeugs länger als ein paar Tage, übernehmen wir die Kosten für ein Mietfahrzeug. Bis zu sieben Tage nach einer Panne, bis zu 14 Tage nach einem Unfall und bis zu 30 Tage nach Totaldiebstahl. Alternativ erstattet die Allianz auch entstandene Fahrtkosten für Fortbewegungsmittel mit alternativen Antrieben, zum Beispiel für ein E-Auto oder einen E-Roller.

Mobilitätsgarantie: Dauert die Reparatur Ihres Fahrzeugs länger als ein paar Tage, bezahlen wir Ihnen einen Mietwagen – bis zu fünf Tage nach einer Panne, bis zu 15 Tage nach einem Unfall und bis zu 30 Tage nach Totalentwendung. Alternativ erstattet die Allianz entstandene Fahrtkosten bis zu maximal 30 Euro am Tag, unter anderem auch für Fortbewegungsmittel mit alternativem oder elektrischem Antrieb, wie zum Beispiel E-Roller oder E-Mountainbike.

Gut abge­sichert mit der Allianz Kfz-Ver­sicherung

Hohe Kundenzufriedenheit bei der Kfz-Versicherung

4.8/5

Aus 369 Bewertungen bei eKomi

eKomi Kundenauszeichnung Gold

Warnweste, Warndreieck und Verbandskasten sind in jedem Auto Pflicht. Diese fünf Dinge sollten Sie immer im Auto haben:

Nach einem selbst verschuldeten Autounfall sinkt Ihre SF-Klasse oder bleibt gleich. Was die Einstufung beinflusst:

Ob Sie nach einem Unfall in eine niedrigere Schaden­freiheits­klasse ein­gestuft werden, hängt von der Versicherungs­art ab: Greift etwa nach einem Wild­unfall die Teilkasko-Versicherung, bleibt Ihre SF-Klasse unverändert. Greift die Voll­kasko, stuft Ihr Versicherer Sie zurück. Wie stark Sie zurück­gestuft werden, entnehmen Sie der SF-Klassen-Tabelle Ihres Versicherers. Die Neueinstufung Ihrer Schaden­freiheits­klasse (SF-Klasse) gilt ab Beginn des Versicherungsjahres, das auf das für den Schaden­verlauf maß­gebliche Kalender­jahr folgt.

Eine Rückstufung vermeiden Sie, indem Sie die Kosten für den Schaden von Beginn an selbst zahlen. Das ist oft günstiger, als monatlich oder jährlich den Prämienzuschlag Ihrer Kfz-Versicherung zu zahlen. Eine weitere Möglichkeit bietet Ihnen der sogenannte Schadenrückkauf. Dabei erstatten Sie Ihrer Kfz-Versicherung im Nachhinein die Kosten für einen schon regulierten Unfallschaden. Ihr Vertrag läuft dann so weiter, als hätten Sie nie einen Schaden gemeldet.

Mit dem optionalen Zusatzbaustein RabattSchutz haben Sie in den Produktlinien Komfort und Premium der Kfz-Versicherung der Allianz je einen Haft­pflicht- oder Kasko­schaden pro Jahr frei. Das bedeutet: Ihre Schaden­freiheits­klasse sowie Ihr Versicherungs­beitrag ändern sich durch einen Unfall nicht.  Auch Ihr mit der SF-Klasse ver­bundener Schadenfreiheitsrabatt bleibt unverändert.

  • Sie wünschen eine persönliche Beratung zu Autounfall, RabattSchutz der Allianz & Versicherung? Schreiben Sie uns hier Ihr Anliegen.

  • Nur vier Schritte: Berechnen Sie hier den individuellen Tarif Ihrer Autounfall-Versicherung.

Was Ihnen nach einem unverschuldeten Unfall zusteht – und welche Leistungen Ihre Vollkasko übernimmt. Wir haben das übersichtlich für Sie zusammengefasst:

Wenn Sie unverschuldet in einen Autounfall verwickelt werden, haben Sie umfangreiche Ansprüche gegenüber der gegnerischen Haftpflichtversicherung. Diese gehen deutlich über die reinen Reparaturkosten hinaus und umfassen eine Vielzahl weiterer Schadensposten.

Wichtig ist dabei, klar zwischen Ihren Ansprüchen als Geschädigte:r gegenüber der gegnerischen Haftpflicht und den Leistungen Ihrer eigenen Vollkaskoversicherung zu unterscheiden. Die Leistungen Ihrer eigenen Versicherung sind abhängig vom vereinbarten Versicherungsumfang:

  • Nutzungsausfallentschädigung – Für jeden Tag, an dem Ihr Fahrzeug reparaturbedingt nicht nutzbar ist und Sie keinen Mietwagen in Anspruch nehmen, steht Ihnen eine pauschale Entschädigung zu. Die Höhe richtet sich nach Fahrzeugtyp und -klasse (gemäß Tabellen, z. B. Schwacke). Sollte keine andere Möglichkeit zur Verfügung stehen, kann Ihnen für jeden Tag des Fahrzeugausfalls eine pauschale Entschädigung zustehen. Alternativ: siehe Mietwagenkosten.
  • Mietwagenkosten (alternativ) – Anstatt der Nutzungsausfallentschädigung können Sie alternativ einen Mietwagen in Anspruch nehmen. Beide Ansprüche können nicht gleichzeitig geltend gemacht werden.
  • Schmerzensgeld – Erleiden Sie bei dem Unfall körperliche oder psychische Schäden, steht Ihnen Schmerzensgeld zu. Die Höhe hängt von der Schwere der Verletzung ab.
  • Merkantile Wertminderung – Insbesondere bei neueren Fahrzeugen mindert ein reparierter Unfallschaden gegebenenfalls den Wiederverkaufswert. Diesen Wertverlust muss die gegnerische Versicherung erstatten. Ob und in welcher Höhe ein Anspruch besteht, ist abhängig von Fahrzeugalter und Beschädigung.
  • Abschleppkosten – Die Kosten für das Abschleppen Ihres Ihres nicht mehr verkehrssicheren Fahrzeugs vom Unfallort bis zur nächstgelegenen, für die Reparatur geeigneten, Werkstatt übernimmt die gegnerische Versicherung vollständig. Eine Beschränkung auf die nächste Werkstatt gilt hier nicht.
  • Kostenpauschale – Für Nebenkosten wie Telefonate, Porto und sonstige Aufwendungen im Zusammenhang mit der Schadensabwicklung erstattet die Versicherung der Gegenseite in der Regel eine Pauschale von 20 bis 30 Euro.

Ihre eigene Vollkaskoversicherung leistet hingegen nur bei selbst- oder teilweise verschuldeten Unfällen und ist auf die Reparaturkosten (abzüglich Selbstbeteiligung) sowie eingeschränkt auf Abschleppkosten begrenzt – ohne Nutzungsausfall, ohne Wertminderungsersatz und ohne Übernahme der Gutachterkosten. Hinzu kommt eine Rückstufung in der Schadenfreiheitsklasse.

Bei einem unverschuldeten Unfall haben Sie das Recht, einen unabhängigen Kfz-Gutachter Ihrer Wahl zu beauftragen – die Kosten dafür trägt vollständig die gegnerische Haftpflichtversicherung. Ein eigenes Gutachten sichert Ihre Ansprüche.

  • Unabhängige, neutrale Schadensbewertung ohne Interessenkonflikt
  • Dokumentation sämtlicher Schäden und der merkantilen Wertminderung
  • Grundlage für eine vollständige und faire Entschädigung

Tipp: Beauftragen Sie bei einem unverschuldeten Unfall mit offensichtlich größerem Schaden stets eine unabhängige Kfz-sachverständige Person Ihrer Wahl – die Gegenseite trägt die Kosten, und Sie sichern damit Ihre Ansprüche umfassend ab.

Leistet meine Kfz-Versicherung bei einem Unfall im Ausland?

Ja, Ihre Kfz-Versicherung greift auch bei einem Unfall im Ausland. Abgesichert sind Sie in der Regel in allen EU-Mitgliedsstaaten und in außereuropäischen Ländern, die zum Geltungsbereich der EU zählen. Versicherungsschutz über Kfz-Haftpflicht- und Kaskoversicherung besteht auch in Nicht-EU-Ländern, die in der Internationalen Versicherungs­karte (ehemals: Grünen Karte) Ihres Autoversicherers gelistet und nicht durchgestrichen sind.

Wer zahlt bei einem Autounfall mit dem Firmenwagen oder einem geliehenen Fahrzeug?

Bei einem Unfall mit Ihrem Dienstfahrzeug übernimmt die Kfz-Haftpflichtversicherung Ihres Arbeitgebers die Schäden des Unfallgegners. Als Arbeitnehmer zahlen Sie unter Umständen die Selbstbeteiligung.

Sind Sie mit einem Leihwagen in einen Verkehrsunfall verwickelt, kontaktieren Sie sofort den Fahrzeughalter oder die Fahrzeughalterin – zum Beispiel die Mietwagenfirma. Dann kann der Fahrzeug­verleiher dem zuständigen Kfz-Versicherer den Unfall melden und die Schadens­regu­lie­rung in die Wege leiten. Bei einem Unfall mit einem Fahrzeug eines kommerziellen Car­sharing-Anbieters sind Sie in der Regel über die Carsharing-Versicherung mit Kfz-Haftpflicht und Vollkasko abgesichert.

Muss ich den Unfallschaden reparieren oder kann ich mir das Geld auszahlen lassen?

Sie sind nach einem Kfz-Unfall nicht verpflichtet, Ihr Fahr­zeug zu reparieren. Sie können sich die Kosten, die bei Reparatur in einer Werkstatt anfallen würden, von der Kfz-Versicherung des Unfallgegners oder der Unfallgegnerin auszahlen lassen. Ob Sie das Geld anschließend für die profes­sio­nelle Instandsetzung Ihres Pkw nutzen, den Schaden selbst reparieren oder nicht beheben, bleibt Ihnen überlassen.

Wann ist für die Schadensregulierung nach einem Unfall ein Gutachten nötig?

Sinnvoll ist ein Gutachten in der Regel bei Unfall­schäden über der Bagatellschadengrenze, bei unklarem Unfall­geschehen oder ungeklärter Schuld­frage. In dem Dokument hält ein Sach­verständiger oder eine Sach­verständige objektiv fest, welche Unfall­schäden vorliegen und kalkuliert Kosten plus Zeit­aufwand für not­wendige Reparaturen. Zusätz­lich gibt das Gutachten eine Ein­schätzung zum aktuellen Wiederbeschaffungswert und Rest­wert des Fahrzeugs.

Wie viel ein Unfallgutachten kostet, hängt von der Höhe des ent­standenen Schadens ab. Das Grund­honorar von Sach­verständigen liegt zwischen 150 und 1.500 Euro. Zusätzliche Gebühren können zum Beispiel für Porto, Telefonate oder Fahrten entstehen. Bei einem Kfz-Haftpflichtschaden können Geschädigte grundsätzlich eine eigene Gutachter:in beauftragen. Bei Kaskoschäden gilt das jedoch nicht. In diesen Fällen sollten Sie die Übernahme der Kosten für die oder den Sachverständige:n mit Ihrem Versicherer abstimmen. In der Regel übt das Versicherungsunternehmen sein sogenanntes Weisungsrecht aus und bestimmt den oder die Gutachter:in selbst.

Hat Ihnen dieser Inhalt geholfen?
Vielen Dank für Ihre Rück­meldung!
Fragen? So bekommen Sie schnell Unterstützung
Allianz Service: Wir sind für Sie da. Telefonisch, online, vor Ort.

Sie haben Fragen? Wir helfen Ihnen gerne. Kompetent. Unverbindlich.

Finden Sie den passenden Tarif in unserem Online-Rechner

Ermitteln Sie Ihren individuellen Beitrag zur Kfz-Versicherung.