Jede vierte Person wird irgendwann im Laufe des Arbeitslebens berufsunfähig. Verantwortlich dafür sind am häufigsten psychische Erkrankungen und Probleme am Skelett- und Bewegungsapparat. Die staatliche Erwerbsminderungsrente allein bietet häufig unzureichenden Schutz. Selbst die volle Erwerbsminderungsrente kann die Absicherung des aktuellen Einkommens nicht gewährleisten. Daher ist der Abschluss einer Berufsunfähigkeitsversicherung sinnvoll, um finanziell vorzusorgen, falls Sie Ihren Beruf gesundheitsbedingt nicht mehr ausüben können. Schon für junge Leute in Schule, Ausbildung oder Studium kann eine Berufsunfähigkeitsversicherung sinnvoll sein. Auch für Berufe mit überwiegend körperlichen oder handwerklichen Tätigkeiten gibt es eine passende Arbeitskraftsicherung – zum Beispiel mit der Allianz KörperSchutzPolice, die mehr als eine Grundfähigkeitsversicherung ist. Für verbeamtete Personen oder angehende Beamte beziehungsweise Beamtinnen bietet sich eine Berufs- und Dienstunfähigkeitsversicherung an.
Berufsunfähigkeitsversicherung: sinnvoll oder nicht?
Warum eine BU sinnvoll ist kurz erklärt
Inhalt
Von Sophia Waider, aktualisiert am 16.11.2026
- Warum sinnvoll: Warum ist eine Berufsunfähigkeitsversicherung sinnvoll?
- Hilfe vom Staat: Zahlt der Staat bei Berufsunfähigkeit?
- Andere Versicherungen: Brauchen Sie eine BU-Versicherung?
- Wann sinnvoll: Ab wann ist eine Berufsunfähigkeitsversicherung sinnvoll?
- Für wen: Für wen ist eine BU-Versicherung sinnvoll?
- Worauf achten: Welche vertraglichen Regelungen sind bei der BU-Versicherung sinnvoll?
Warum ist eine Berufsunfähigkeitsversicherung sinnvoll?
Wenn Sie als Erwerbstätige:r von Ihrem Arbeitseinkommen leben müssen, drohen bei Berufsunfähigkeit, die jeden treffen kann, oftmals existenzielle finanzielle Risiken. Allein die staatliche Unterstützung, etwa durch die Erwerbsminderungsrente, bietet hier häufig eine unzureichende Absicherung.
Ursachen für Berufsunfähigkeit
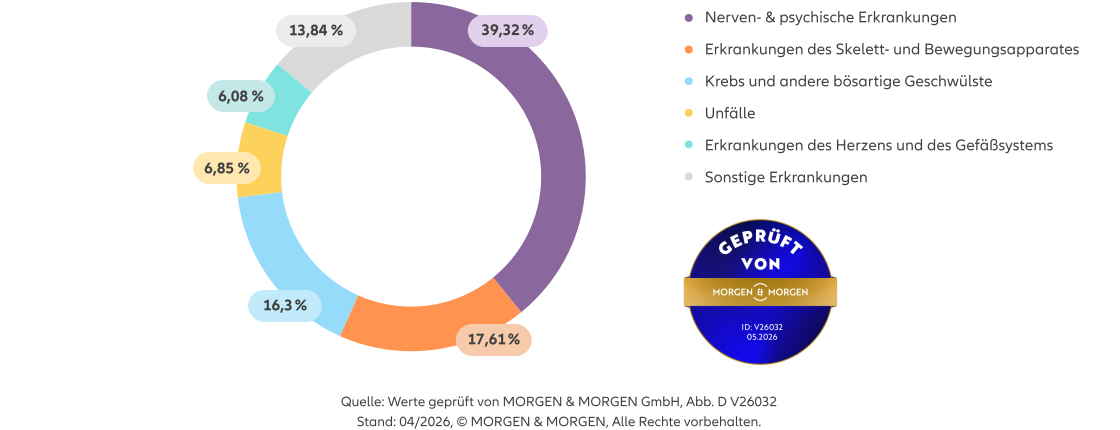
Die Ursachen einer Berufsunfähigkeit sind vielfältig. Statistisch betrachtet wird jede:r vierte $1 irgendwann im Laufe seines oder ihres Arbeitslebens berufsunfähig. Selten führen Unfälle zu einer Berufsunfähigkeit. In mehr als 90 Prozent der Fälle hat eine Berufsunfähigkeit andere Ursachen. Selbst diejenigen, die in einem vermeintlich „harmlosen“ Bürojob arbeiten, können beispielsweise aufgrund eines Burnouts oder Rückenleidens berufsunfähig werden. Insgesamt verursachen Nerven- und psychische Erkrankungen und Erkrankungen des Skelett- und Bewegungsapparates mehr als die Hälfte der Fälle von Berufsunfähigkeit.
Erwerbsminderungsrente: Nur geringe Unterstützung vom Staat
Einen gesetzlichen Schutz in Form einer Berufsunfähigkeitsrente können seit der Reform zum Jahr 2001 nur noch Personen erhalten, die vor dem 02. Januar 1961 geboren wurden und die geltenden Voraussetzungen erfüllen. Für alle anderen gibt es nur noch eine gesetzliche Erwerbsminderungsrente. Diese reicht jedoch häufig nicht aus, um den Lebensstandard zu halten. Auch Verbraucherschützer empfehlen deshalb allen Arbeitnehmer:innen, zusätzlich mit einer Berufsunfähigkeitsversicherung vorzusorgen.
Brauchen Sie eine Berufsunfähigkeitsversicherung?
Gut, wenn Sie bereits mit Kranken-, Pflege- und Unfallversicherung für gesundheitsbedingte Ausfälle vorgesorgt haben. Diese Versicherungen dienen jeweils einem bestimmten Zweck, sie ersetzen jedoch nicht die Einkommensverluste, die sich durch eine Berufsunfähigkeit ergeben. Erfahren Sie hier mehr über die wichtigsten Unterschiede zwischen den einzelnen Versicherungen.
Unterschied zur Krankenversicherung
Ihre Krankenkasse bezahlt in erster Linie medizinische Behandlungen, um Ihre Gesundheit wiederherzustellen. Bei längerer Krankheit und Wegfall der Lohnfortzahlung (längstens nach 78 Wochen) sieht es mit dem Lebensunterhalt eher schlecht aus. Die Berufsunfähigkeitsversicherung hingegen gleicht langfristig Einkommensverluste aus, wenn Sie nicht mehr arbeiten können.
Pflegeversicherung kombiniert mit BU
Wenn Sie pflegebedürftig sind, deckt Ihre Pflegeversicherung in der Regel die anfallenden Kosten für häusliche, stationäre oder ambulante Pflege ab. Trotzdem laufen die Kosten für Miete, Kredite oder andere finanzielle Verpflichtungen einfach weiter, sodass schnell ein finanzieller Engpass drohen kann. Eine Arbeitskraftsicherung ist daher häufig sinnvoll. Sie können auch eine BU mit einer Pflegeabsicherung der Allianz kombinieren.
Unterschied zur Unfallversicherung
Gesetzliche und private Unfallversicherungen decken bleibende körperliche Beeinträchtigungen ab und kommen für bestimmte Kosten auf, jedoch nur aufgrund einer durch einen Unfall verursachten Invalidität. Können Sie aufgrund der Verletzung auf Dauer nicht mehr arbeiten gehen, ist eine Berufsunfähigkeitsversicherung sinnvoll, um Ihren Verdienstausfall abzudecken.
Wann zahlt die BU-Versicherung?
Die Berufsunfähigkeitsversicherung zahlt, wenn Sie berufsunfähig werden und deshalb nicht mehr arbeiten können. Eine Berufsunfähigkeitsrente erhalten Sie in der Regel, wenn Sie voraussichtlich mindestens sechs Monate ununterbrochen zu mind. 50% berufsunfähig sind und auch keine andere Tätigkeit ausüben, die Ihrer bisherigen Lebensstellung entspricht.

Ab wann ist eine Berufsunfähigkeitsversicherung sinnvoll?
Grundsätzlich gilt: Je früher Sie eine Berufsunfähigkeitsversicherung abschließen, desto günstiger sind die Beiträge. Über die Beitragshöhe einer Berufsunfähigkeitsversicherung entscheiden verschiedene Faktoren, zum Beispiel Alter, Beruf, Vorerkrankungen, Rentenhöhe und Vertragsdauer.
Einflussfaktor Alter
Bei jungen Menschen ist das Risiko, berufsunfähig zu werden, in der Regel geringer als bei älteren. Daher fallen die Beiträge vieler Berufsunfähigkeitsversicherungen für junge Menschen meist entsprechend günstiger aus.
Einflussfaktor Vorerkrankungen
Um die Beiträge für die BU-Versicherung zu berechnen, nehmen Versicherer eine Gesundheitsprüfung vor. Bei diesen Gesundheitsfragen geben Sie frühere Erkrankungen an. Bei bestimmten Vorerkrankungen fällt unter Umständen ein Risikozuschlag an oder eine Erkrankung wird ausgeschlossen. Der Versicherer kann den Vertrag auch ablehnen. Junge Menschen kommen meist besonders locker durch diesen Vorgang, denn junge Menschen haben in der Regel wenige Vorerkrankungen.
Deswegen ist es häufig sinnvoll, eine Berufsunfähigkeitsversicherung so früh wie möglich abzuschließen.
Tipps bei Sorgen wegen Vorerkrankungen
Wenn Sie Bedenken wegen Vorerkrankungen haben, sind Ihre Sorgen meistens unbegründet. Die Gesundheitsprüfung der Allianz ist viel harmloser, als Sie denken. Ihre Chancen auf Versicherungsschutz stehen gut: Die Allianz nimmt 88,97 Prozent aller Anträge auf Berufsunfähigkeitsschutz an.

Quellenangaben
Werte geprüft von MORGEN & MORGEN GmbH, Stand: M&M Office 5.27.00, Abb. D V26033, Stand: 05/2026
Für wen ist eine Berufsunfähigkeitsversicherung sinnvoll?
Eine Berufsunfähigkeitsversicherung ist für alle sinnvoll, die von ihrem Arbeitseinkommen leben. Aber auch für Schüler:innen und Studierende kann es sinnvoll sein, bereits früh eine BU-Versicherung abzuschließen.
Schüler:innen
Eine BU-Versicherung ist auch für Kinder sinnvoll, denn durch Stress, Krankheit oder Unfall können Schülerinnen und Schüler bereits in jungen Jahren berufsunfähig werden. Zudem haben junge Menschen in den meisten Fällen noch keine gesundheitlichen Einschränkungen und können daher leichter eine BU ohne Ausschlüsse oder Risikozuschläge abschließen als zu einem späteren Zeitpunkt im Leben.
Auszubildende, Studierende und Berufseinsteiger:innen
Auszubildende, Studierende und Berufseinsteiger:innen denken in der Regel noch wenig über Arbeitskraftsicherung nach. Dennoch können auch sie berufsunfähig werden. Unter anderem aufgrund ihres meist guten Gesundheitszustandes, fallen die Beiträge für junge Menschen in der Regel geringer aus. Deshalb kann der Abschluss einer Berufsunfähigkeitsversicherung auch für sie sinnvoll sein. Wenn Sie mit reduzierten Beiträgen starten wollen, bieten wir jungen Erwachsenen die Allianz BU-StartPolice – mit vollem Berufsunfähigkeitsschutz ab dem ersten Beitrag.
Angestellte Arbeitnehmer:innen (Voll- oder Teilzeit)
Für Arbeitnehmer:innen (zum Beispiel Krankenpflegerin, Erzieher), unabhängig davon, ob sie in Voll- oder Teilzeit arbeiten, ist in der Regel die Absicherung über eine Berufsunfähigkeitsversicherung sinnvoll, denn die staatliche Erwerbsminderungsrente allein bietet häufig unzureichenden Schutz. Diese reicht meist kaum aus, den gewohnten Lebensstandard zu halten.
Freiberufler:innen wie Ärztinnen und Psychotherapeuten
Auch für Ärztinnen und Ärzte ist eine BU sinnvoll: Werden Ärzte und Ärztinnen nämlich berufsunfähig, springt das berufsständische Versorgungswerk erst dann ein, wenn eine 100-prozentige Berufsunfähigkeit vorliegt. Wer zum Beispiel nur zu 80 Prozent berufsunfähig wird, erhält vom Versorgungswerk keine BU-Rente.
Beamte und Beamtinnen
Bei Beamten und Beamtinnen spielt das Thema "Dienstunfähigkeit" eine große Rolle. Verbeamtete Personen und angehende Beamte beziehungsweise Beamtinnen sollten deshalb darauf achten, dass ihre BU auch eine Absicherung für den Fall der Dienstunfähigkeit bietet. Es empfiehlt sich eine Berufs- und Dienstunfähigkeitsversicherung.
Empfehlung für körperlich Tätige: Allianz KörperSchutzPolice
Die Allianz KörperSchutzPolice, die mehr als eine Grundfähigkeitsversicherung ist, bietet Ihnen eine zuverlässige Absicherung gegen finanzielle Folgen bei Beeinträchtigung von bestimmten körperlichen oder geistigen Fähigkeiten. Die Allianz KörperSchutzPolice versichert zum Beispiel Fähigkeiten wie den Gebrauch einer Hand oder eines Armes, Heben und Tragen, Knien oder Bücken, Gehen sowie Sehen und Sprechen. Dabei spielt es keine Rolle, ob und in welchem Umfang Sie einer beruflichen Tätigkeit nachgehen. Darüber hinaus können Sie verschiedene Wahlleistungen wie eine temporäre Leistung wegen Krankschreibung oder eine einmalige Kapitalzahlung bei Eintritt einer schweren versicherbaren Krankheit vereinbaren. Die Vorsorge für alle, die beruflich größtenteils körperlich tätig sind.
Welche vertraglichen Regelungen sind bei der BU-Versicherung sinnvoll?
Achten Sie bei der Wahl der Berufsunfähigkeitsversicherung auf gute Versicherungsbedingungen, die Sie bei Berufsunfähigkeit ausreichend finanziell absichern. Machen Sie Ihre Tarifwahl also vor allem von der Leistung des jeweiligen Versicherers beziehungsweise des Tarifs abhängig. Auf diese Punkte sollten Sie achten:
- Vertragslaufzeit: Um Versicherungslücken zu vermeiden, ist es sinnvoll, eine Versicherungsdauer zu wählen, die einen nahtlosen Übergang in die Altersrente gewährleistet. Dies ist normalerweise gegeben, wenn Sie die Versicherungs- und Leistungsdauer bis zum 67. Lebensjahr vereinbaren. Bei manchen Versicherern besteht außerdem die Möglichkeit, die Vertragsdauer nachträglich zu verlängern – zum Beispiel für den Fall, dass sich die Regelaltersgrenze in der deutschen Rentenversicherung erhöht.
- Höhe der Berufsunfähigkeitsrente: Damit Sie Ihren Lebensstandard im Falle einer Berufsunfähigkeit halten können, ist eine entsprechend hohe Berufsunfähigkeitsrente notwendig. Sie sollte ungefähr 70 Prozent des Bruttoeinkommens absichern.
- Berufsunfähigkeit: Es ist meist sinnvoll einen Tarif zu wählen, bei dem Sie die Berufsunfähigkeitsrente erhalten, wenn Sie voraussichtlich sechs Monate lang zu mehr als 50% berufsunfähig sein werden (auch bei Berufswechsel).
- Beitragsdynamik: Wird eine Beitragsdynamik vereinbart, steigen die Beiträge jährlich um einen festgelegten Prozentsatz, um zum Beispiel Inflation oder steigende Lebenshaltungskosten auszugleichen. Dadurch erhöht sich die zu erwartende Berufsunfähigkeitsrente.
- Nachversicherungsgarantie: Diese Erhöhungsoption erlaubt die nachträgliche Anpassung der ursprünglich versicherten Berufsunfähigkeitsrente ohne erneute Gesundheitsfragen. Wird die BU-Rente erhöht, steigt allerdings auch der Beitrag für die BU-Versicherung.
- Verzicht auf abstrakte Verweisung: Achten Sie auf den Ausschluss der abstrakten Verweisung. Bei Verträgen mit abstrakter Verweisung kann der Versicherer prüfen, ob Sie unter bestimmten Voraussetzungen eine vergleichbare andere Tätigkeit ausüben könnten, die Ihrer Lebensstellung entspricht.
- Möglichkeit für Zahlpausen: Enthält der Vertrag die Möglichkeit, befristete Zahlpausen (Stundung) einzulegen, können Sie die Beitragszahlung der Berufsunfähigkeitsversicherung vorübergehend aussetzen. Die Zahlpausen sollten zinslos, grundlos und mehrmals möglich sein.
Jung einsteigen und günstig für Berufsunfähigkeit und Alter vorsorgen
Die Allianz bietet jungen Erwachsenen in Ausbildung und Beruf mit meist noch geringem Einkommen einen umfassenden Versicherungsschutz bei reduzierten Anfangsbeiträgen. Mit der StartPolice Perspektive, der PrivatRente StartUp und der BasisRente StartUp sind die finanziellen Folgen einer Berufsunfähigkeit sinnvoll abgesichert, gleichzeitig erhalten Sie eine flexible private Altersvorsorge. Starten Sie ins Berufsleben mit einer Altersvorsorge und Arbeitskraftsicherung. Wenn Sie nur eine reine Berufsunfähigkeitsversicherung mit Startvorteilen wünschen, ist die BerufsunfähigkeitsStartPolice für Sie richtig.
Einkommensrechner: Deswegen ist eine BU-Versicherung sinnvoll
Im Laufe eines Erwerbslebens haben Sie oft bis zum Renteneintritt eine Million Euro und mehr verdient. Dumm, wenn Sie auf halber Strecke berufsunfähig werden. Mit der geringen Erwerbsminderungsrente ist die Einkommens-Million dann nicht mehr zu schaffen. Rechnen Sie selbst, welches Einkommen Sie insgesamt erwarten können.