Sie lesen einen allgemeinen Ratgeber zum Thema Berufsunfähigkeitsversicherung. Darin erfahren Sie, warum eine BU-Versicherung auch für Erzieher:innen sinnvoll sein kann. Wir möchten Ihnen mit diesem Ratgeber aufzeigen, wie Sie sich als Erzieherin oder Erzieher für den Fall einer Berufsunfähigkeit finanziell absichern können. Informationen zur Allianz Berufsunfähigkeitsversicherung finden Sie hier. Eine Berufsunfähigkeitsversicherung (BU) sichert Sie für den Fall einer Berufsunfähigkeit finanziell ab. Sie gehört auch für Erzieher:innen zu den wichtigsten Versicherungen. Aufgrund ihrer psychisch und physisch anspruchsvollen Tätigkeit haben Kindergärtner:innen, Erzieher:innen ein höheres Risiko, berufsunfähig zu werden. Deswegen ist eine frühzeitige private Vorsorge für den Fall der Berufsunfähigkeit für diese Berufsgruppe besonders wichtig. Welche BU-Beiträge Erzieher:innen zahlen, hängt von verschiedenen Faktoren ab. Bei der Beitragsberechnung spielen unter anderem Kriterien wie Gesundheitszustand, Eintrittsalter, Höhe der vereinbarten Berufsunfähigkeitsrente sowie häufig auch der Raucherstatus eine Rolle.
Berufsunfähigkeitsversicherung für Erzieher
BU für Erzieher:innen kurz erklärt
Inhalt
Von Team Vorsorge, aktualisiert am 10.11.2026
- Erklärung: Was leistet eine Berufsunfähigkeitsversicherung für Erzieher:innen?
- Voraussetzungen: Wer kann eine Berufsunfähigkeitsversicherung für Erzieher:innen abschließen?
- Vorteile: Warum ist eine Berufsunfähigkeitsversicherung für Erzieher:innen sinnvoll?
- Kosten: Was beeinflusst die Beitragshöhe der Berufsunfähigkeitsversicherung für Erzieher:innen?
- Kriterien: Worauf sollten Erzieher:innen beim Abschluss der BU-Versicherung achten?
- Dienstunfähigkeit: Dienstunfähigkeitsversicherung für verbeamtete Erzieher:innen
Was leistet eine Berufsunfähigkeitsversicherung für Erzieher:innen?
Eine private Berufsunfähigkeitsversicherung (BU) schützt nicht zuletzt Erzieher:innen vor den finanziellen Folgen einer Berufsunfähigkeit. Sie dient also der finanziellen Absicherung für den Fall, dass sie ihren Beruf nicht weiter ausüben können. Ob eine Krankheit oder ein Unfall der Grund für die Berufsunfähigkeit sind, ist dabei unerheblich. Im Leistungsfall erhalten versicherte Erzieher:innen die vertraglich vereinbarte Berufsunfähigkeitsrente. Zudem befreit der BU-Versicherer sie von den monatlichen Beitragszahlungen. Die Berufsunfähigkeitsversicherung zählt somit auch für Angestellte in Erziehungsberufen zu den wichtigsten Versicherungen.
Wer kann eine Berufsunfähigkeitsversicherung für Erzieher:innen abschließen?
Die private BU-Versicherung richtet sich unter anderem an Angestellte, die eine Berufsausbildung oder Weiterbildung als Erzieher:in mit staatlicher Anerkennung absolviert haben. Zu dieser Berufsgruppe gehören zum Beispiel Erzieher und Erzieherinnen in:
- Kinderkrippen
- Kindergärten, Kindertagesstätten und Horten
- Kinder-, Jugendwohn- und Erziehungsheimen
- Jugendzentren, Erholungs- und Ferienheimen
- Freizeiteinrichtungen
- Schulen
- Familienberatungs- und Suchtberatungsstellen
- Tagesstätten und Wohnheimen für Menschen mit Behinderung
Warum ist eine Berufsunfähigkeitsversicherung für Erzieher:innen sinnvoll?
Verlieren Erzieher:innen wegen Berufsunfähigkeit ihre Arbeitskraft, kann das zu großen finanziellen Einbußen führen. Eine private Berufsunfähigkeitsversicherung kann dabei helfen, das finanzielle Risiko zu minimieren. Darum ist eine Berufsunfähigkeitsversicherung für Erzieher:innen meist sinnvoll:
1. Erzieher:innen haben ein erhöhtes Berufsunfähigkeitsrisiko
Die gesundheitlichen Risiken durch körperliche und psychische Belastung sind in Erziehungsberufen höher als in vielen anderen Berufen. Erzieher:innen sind zum Beispiel überdurchschnittlich häufig starken körperlichen Belastungen ausgesetzt (Quelle: DGB-Index Gute Arbeit kompakt 1/2015) – etwa durch ungünstige Körperhaltungen oder schweres Heben und Tragen. Eine laute Arbeitsumgebung, Zeitdruck, hoher Organisationsaufwand und große Betreuungsgruppen sind weitere Belastungsfaktoren, die psychische Erkrankungen wie Burnout und Depressionen begünstigen können. Nur ein Drittel der Erzieher:innen geht davon aus, unter ihren aktuellen Arbeitsbedingungen ihren Beruf bis zur Altersrente ausüben zu können. (Quelle: DGB-Index Gute Arbeit kompakt 01/2015) Kurz gesagt: Erzieher und Erzieherinnen haben ein erhöhtes BU-Risiko und sollten eine private Arbeitskraftsicherung in Erwägung ziehen.
2. Gesetzliche Erwerbsminderungsrente reicht meist nicht aus
Wie alle Angestellten sind auch Erzieher:innen in Kindergärten, Horten und Heimen in der Deutschen Rentenversicherung pflichtversichert. Sie können im Falle einer Berufsunfähigkeit aber nur dann noch aus Gründen des Vertrauensschutzes Anspruch auf die gesetzliche Rente wegen teilweiser Erwerbsminderung bei Berufsunfähigkeit haben, wenn sie vor dem 02.01.1961 geboren sind. Denn seit 01.01.2001 wird bei der Ermittlung, ob Erwerbsminderung (teilweise oder volle) vorliegt, nur noch auf die Fähigkeit zur Erwerbstätigkeit auf dem allgemeinen Arbeitsmarkt abgestellt. Diese staatliche Grundabsicherung ist jedoch gering bemessen und reicht in der Regel nicht aus, um den gewohnten Lebensstandard zu halten. Nicht selten entsteht eine Versorgungslücke. Die Folge: Angestellte in Erziehungsberufen können auf eigene Ersparnisse oder finanzielle Unterstützung durch Angehörige angewiesen sein. Daher ist eine Berufsunfähigkeitsversicherung für Erzieher:innen häufig sinnvoll und kann helfen, diese Lücke zu schließen.
Berufsunfähigkeit kann jede Person treffen
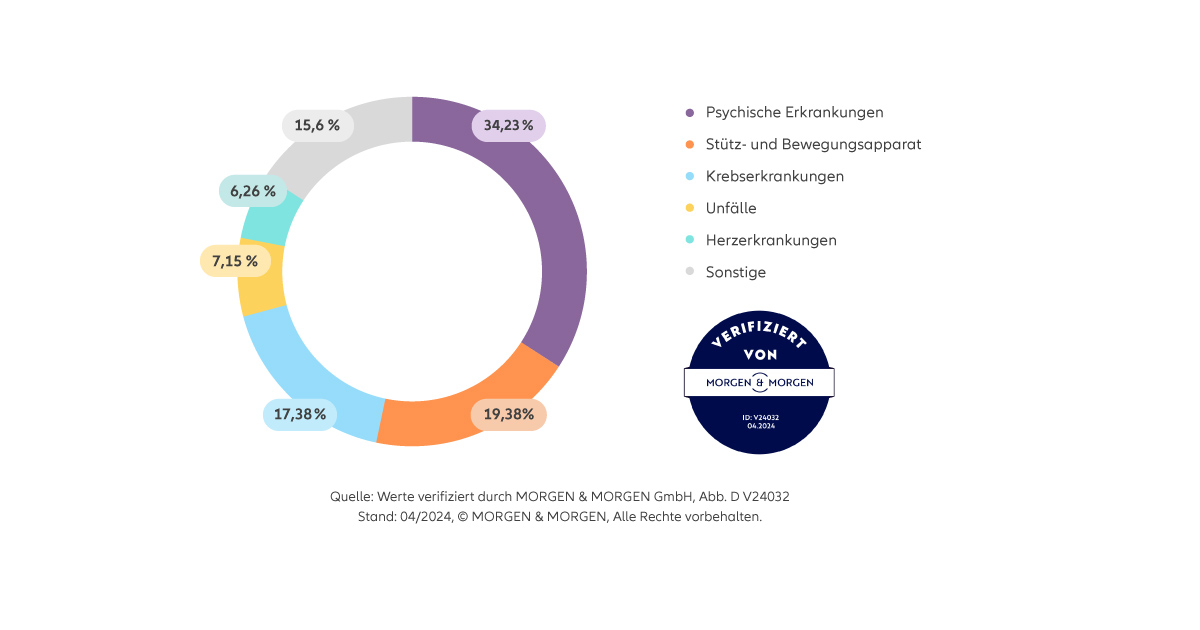
Die Ursachen einer Berufsunfähigkeit sind vielfältig. Statistisch betrachtet wird jede 4. Person irgendwann im Laufe ihres Arbeitslebens berufsunfähig. Selten führen Unfälle zu einer Berufsunfähigkeit. In mehr als 90 Prozent der Fälle hat eine Berufsunfähigkeit andere Ursachen. Selbst diejenigen, die in einem vermeintlich „harmlosen“ Bürojob arbeiten, können beispielsweise aufgrund eines Burnouts oder Rückenleidens berufsunfähig werden. Insgesamt verursachen Nerven- und psychische Erkrankungen und Erkrankungen des Skelett- und Bewegungsapparates mehr als die Hälfte der Fälle von Berufsunfähigkeit.
Was beeinflusst die Kosten der Berufsunfähigkeitsversicherung für Erzieher:innen?
Die Beiträge der Berufsunfähigkeitsversicherung sind nicht für jede:n Erzieher:in gleich. Der Grund: BU-Versicherer berechnen die Beitragshöhe anhand verschiedener individueller Faktoren. In die Beitragsberechnung fließen unter anderem diese Kriterien ein:
- Berufsgruppe (Risikogruppe): Das statistische Risiko, berufsunfähig zu werden, ist nicht in jedem Beruf gleich hoch. Erzieher:innen haben in der Regel ein höheres BU-Risiko als andere Berufsgruppen (zum Beispiel Psychotherapeuten, Psychotherapeutinnen oder Ärzte und Ärztinnen). Das wirkt sich auf ihre monatlichen Beiträge in der Berufsunfähigkeitsversicherung aus. Außerdem ist die Einstufung in Risikogruppen nicht einheitlich geregelt und kann je nach BU-Versicherer variieren. Zum Beispiel: Die beiden Ausbildungsrichtungen „Kindergärtner:in und Hortner:in“ und „Jugend- und Heimerzieher:in“ gehören zu den Erziehungsberufen. Trotzdem ordnen einige Versicherer sie verschiedenen Berufsgruppen zu – und berechnen entsprechend unterschiedliche Beiträge.
- Eintrittsalter: Bei jungen Erzieherinnen und Erziehern ist das Berufsunfähigkeitsrisiko in der Regel geringer als bei älteren Kollegen und Kolleginnen. Dadurch zahlen sie in der Regel weniger für eine BU-Versicherung. Aus diesem Grund ist es meist sinnvoll, eine Berufsunfähigkeitsversicherung bereits in jungen Jahren, zum Beispiel als Azubi, abzuschließen.
- Gesundheitszustand: Im Zuge der Gesundheitsprüfung fragen Berufsunfähigkeitsversicherer Ihren aktuellen Gesundheitszustand sowie eventuelle weitere Risikofaktoren ab. Haben Sie bestimmte Vorerkrankungen, können Versicherer zum Beispiel einen Risikozuschlag verlangen. Das heißt im Umkehrschluss: Jüngere Menschen haben seltener Vorerkrankungen und können eine Berufsunfähigkeitsversicherung eher ohne Leistungsausschlüsse oder Zuschläge abschließen. Auch Raucher:innen zahlen in der Regel mehr für ihre BU-Versicherung als Nichtraucher:innen.
- Versicherungsdauer: Je länger die vereinbarte Vertragslaufzeit, desto höher ist häufig der monatliche Beitrag. Trotzdem sollten Sie eine Vertragsdauer wählen, die Sie im besten Fall bis zum Eintritt in die Altersrente (67. Lebensjahr) absichert.
- Höhe der BU-Rente: Je höher die vereinbarte Berufsunfähigkeitsrente, die der Versicherer Ihnen im Leistungsfall auszahlt, desto höher sind Ihre Monatsbeiträge.
Sie möchten wissen, wie hoch Ihr Beitrag für eine Berufsunfähigkeitsversicherung bei der Allianz wäre? Berechnen Sie jetzt Ihren individuellen Beitrag:
Worauf sollten Erzieher:innen beim Abschulss der BU-Versicherung achten?
Erzieher:innen sollten bei der Wahl der Berufsunfähigkeitsversicherung nicht in erster Linie auf niedrige Beiträge achten. Viel wichtiger sind gute Versicherungsbedingungen, die sie bei Berufsunfähigkeit ausreichend finanziell absichern. Machen Sie Ihre Tarifwahl also vor allem von der Leistung des jeweiligen Versicherers bzw. des Tarifs abhängig. Auf diese Punkte sollten Sie achten:
Infektionsschutzklausel (Infektionsklausel)
Eine Berufsunfähigkeitsversicherung für Erzieher:innen sollte eine Infektionsklausel enthalten. Dieser Zusatz unterstützt Ihren Leistungsanspruch im Falle eines behördlichen Tätigkeitsverbots. Das heißt: Sie könnten theoretisch noch arbeiten, dürfen es wegen einer ansteckenden Krankheit nach Infektionsschutzgesetz aber nicht. Werden Ihnen 50 Prozent Ihrer Tätigkeit als Kindergärtner:in, Heimbetreuer:in oder Ähnliches untersagt, zahlt Ihre BU-Versicherung die vertraglich vereinbarte Berufsunfähigkeitsrente aus. Vorausgesetzt, Ihre Berufsunfähigkeitsversicherung springt bereits bei einem teilweisen Tätigkeitsverbot ein.
Nachversicherungsgarantie
Beinhaltet die Berufsunfähigkeitsversicherung eine Nachversicherungsgarantie, können Sie die vertraglichen Leistungen unter bestimmten Voraussetzungen ohne erneute Gesundheitsfragen nachträglich erhöhen. Wenn sich Ihre Lebenssituation ändert (zum Beispiel durch Heirat, Geburt eines Kindes, Scheidung), können Sie beispielsweise die ursprünglich vereinbarte Berufsunfähigkeitsrente erhöhen. Vergessen Sie aber nicht: Mit einer höheren BU-Rente steigen auch Ihre monatlichen Versicherungsbeiträge.
Beitragsdynamik
Mit einer Beitragsdynamik in Ihrer Berufsunfähigkeitsversicherung erhöht sich die Beitragsprämie jährlich um einen festgelegten Prozentsatz (zum Beispiel um ein bis fünf Prozent). Mit den höheren BU-Beiträgen steigt auch Ihre zukünftige Berufsunfähigkeitsrente. Eine BU-Versicherung mit Dynamikoption kann helfen, Wertschwankungen durch Inflation und steigende Lebenshaltungskosten auszugleichen.
Abstrakte Verweisung
Wie auch andere Angestellte, sollten Erzieher:innen in Kindergärten, Horten, Heimen und Co. beim Abschluss einer Berufsunfähigkeitsversicherung auf den Ausschluss der abstrakten Verweisung achten. Bei der abstrakten Verweisung prüft Ihr BU-Versicherer im Leistungsfall, ob Sie theoretisch eine vergleichbare andere Tätigkeit ausüben könnten. Achten Sie bei Ihrem BU-Versicherungsvertrag darauf, dass die abstrakte Verweisung nicht enthalten ist.
Gesundheitsprüfung
Vor Vertragsabschluss führen BU-Versicherer in der Regel eine sogenannte Gesundheitsprüfung durch. Mithilfe der Gesundheitsfragen berechnet die Versicherungsgesellschaft das individuelle Berufsunfähigkeitsrisiko der Antragsteller:innen. Jüngere Erzieher:innen haben in der Regel bessere Chancen, die Gesundheitsprüfung zu bestehen. Der Grund: Sie haben meist weniger Vorerkrankungen und sind deshalb seltener von Ablehnungen, Risikozuschlägen oder Leistungsausschlüssen betroffen als ältere Antragsteller:innen.
Vertragslaufzeit
Da Erzieher:innen im Gegensatz zu manch anderer Berufsgruppe ein erhöhtes BU-Risiko haben, ist eine möglichst lange Versicherungsdauer empfehlenswert. Im besten Fall läuft der BU-Schutz bis zum 67. Lebensjahr. Nur so lässt sich eine Versorgungslücke bis zur Altersrente vermeiden. Bedenken Sie dabei: Je länger die Vertragslaufzeit, desto höher sind die Kosten für die Berufsunfähigkeitsversicherung (mit Kosten sind hier die Beiträge gemeint, die Sie für eine Berufsunfähigkeitsversicherung an den Versicherer zahlen). Denn mit zunehmendem Alter steigt das Risiko einer Berufsunfähigkeit.
Höhe der Berufsunfähigkeitsrente
Damit Angestellte in Erziehungsberufen ihren Lebensstandard im Falle einer Berufsunfähigkeit halten können, ist eine entsprechend hohe Berufsunfähigkeitsrente notwendig. Sie sollte ungefähr 70 Prozent des Bruttoeinkommens absichern. Um eine realistische Summe für Ihre BU-Rente zu bestimmen, sollten Sie zunächst Ihre durchschnittlichen Lebenshaltungskosten pro Monat berechnen. Bedenken Sie auch, welche Aufwendungen durch eine Berufsunfähigkeit hinzukommen könnten.

Dienstunfähigkeitsversicherung für verbeamtete Erzieher:innen
Erzieher:innen mit Beamtenstatus befinden sich nicht in einem Angestelltenverhältnis, sondern in einem Dienstverhältnis. Für sie gilt das Gleiche wie für alle anderen Beamten und Beamtinnen: Sie werden nicht berufsunfähig, sondern dienstunfähig und sollten daher eine private Dienstunfähigkeitsversicherung (DU) oder eine kombinierte Berufs- und Dienstunfähigkeitsversicherung abschließen. Diese sichert (angehende) Beamte und Beamtinnen finanziell für den Fall ab, dass sie ihrem Beruf bzw. ihren Dienstpflichten nicht mehr nachkommen können.