

Ihr Zuhause ist mehr als nur vier Wände – es ist Ihr Rückzugsort, Ihre Sicherheit und oft auch eine der größten Investitionen Ihres Lebens. Damit Sie sich in jeder Hinsicht gut geschützt fühlen, ist der passende Versicherungsschutz ratsam. Ob Schutz für Ihr Eigenheim und Ihre Besitztümer oder rechtliche Absicherung: Hier erfahren Sie, welche Versicherungen für Sie sinnvoll sind und wie Sie sich und Ihr Haus versichern können.
Welche Schäden kann ich an meinem Haus versichern?
Beispiele: So viel kosten Schäden am Haus
Ob ein plötzliches Unwetter, ein Missgeschick im Alltag oder ein unvorhersehbarer Unfall – Schäden passieren schneller, als man denkt, und können hohe Kosten verursachen. Wir zeigen Ihnen reale Beispiele aus der Praxis und welche finanziellen Folgen solche Situationen haben können.
-
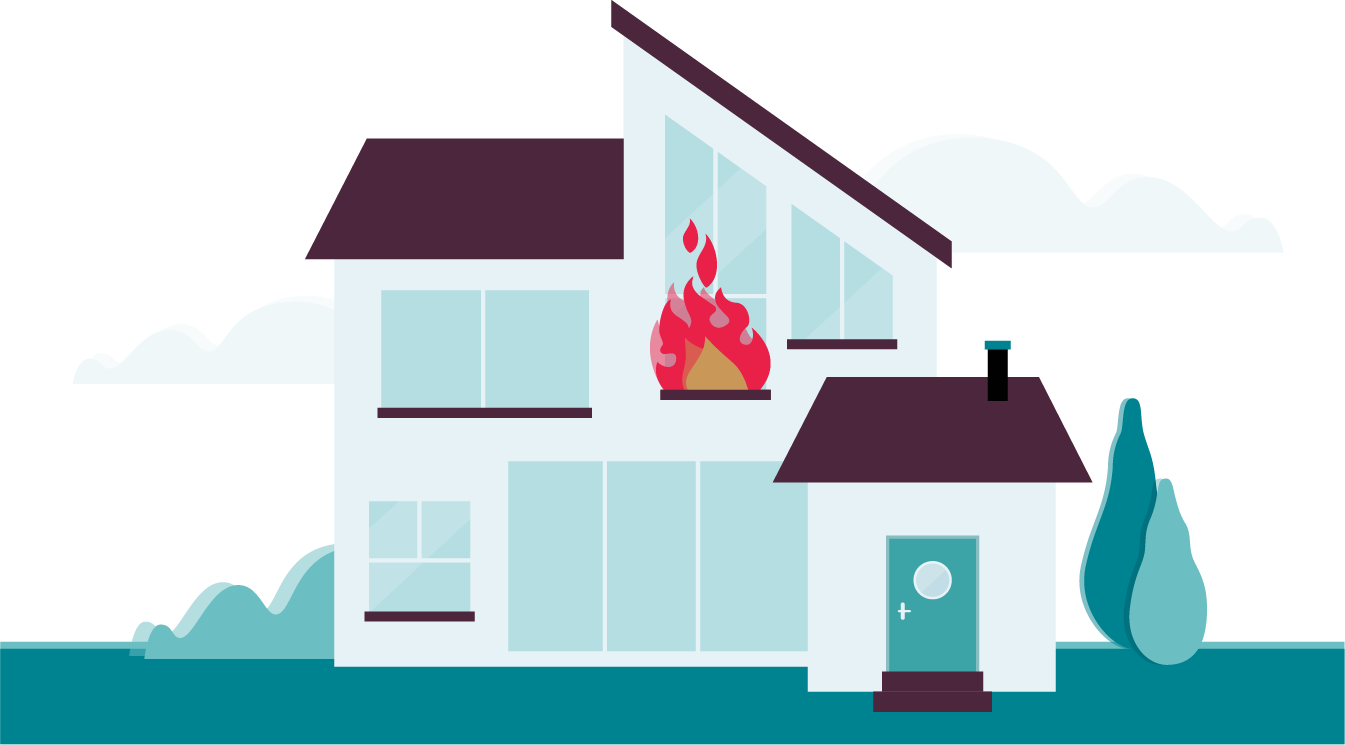
Gebäudebrand
Unsere Allianz Versicherungen sichern Sie gegen die abgebildeten Schäden ab. Der Umfang der Leistungen variiert je nach Tarif.Während eines Gewitters schlägt der Blitz in Ihr Haus ein und setzt den Dachstuhl und Teile des Gebäudes in Brand.
Die Kosten für Neuaufbau und Aufräumarbeiten in Höhe von 250.000 Euro übernimmt die Wohngebäudeversicherung für Sie.
-
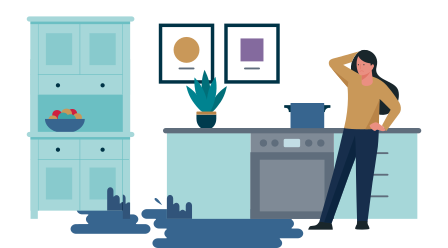
Wasserschaden
Unsere Allianz Versicherungen sichern Sie gegen die abgebildeten Schäden ab. Der Umfang der Leistungen variiert je nach Tarif.Sie schalten die Spülmaschine ein und gehen einkaufen. Wieder zu Hause bemerken Sie, dass Wasser ausgelaufen ist und Sockelblenden sowie Möbel beschädigt hat.
Der Möbelaustausch kostet 5.000 Euro. Die Hausratversicherung übernimmt den Schaden.
-
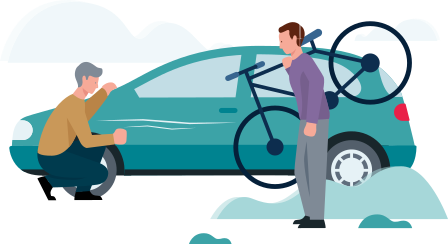
Nachbarauto beschädigt
Unsere Allianz Versicherungen sichern Sie gegen die abgebildeten Schäden ab. Der Umfang der Leistungen variiert je nach Tarif.Sie fahren mit dem Fahrrad aus Ihrer Garage und beschädigen dabei versehentlich das Auto Ihres Nachbarn.
Die Reparatur des Blechschadens kostet 2.500 Euro. Den Schaden am Auto begleicht Ihre private Haftpflichtversicherung für Sie.
Schaden am Haus melden: So gehen Sie im Ernstfall richtig vor
Wenn Sturm, Feuer oder Wasser Ihr Haus beschädigen, zählt vor allem, schnell und in der richtigen Reihenfolge zu handeln. So gehen Sie vor:
- Leben vor Besitz: Sichern Sie zuerst sich und andere – nichts ist kostbarer als Leben. Riskante Rettungsversuche für Ihr Hab und Gut sollten Sie unbedingt vermeiden.
- Versicherer informieren: Melden Sie den Schaden so früh wie möglich, idealerweise noch am selben Tag. Über die Online-Schadenmeldung der Allianz geht das rund um die Uhr in wenigen Minuten.
- Schaden dokumentieren: Halten Sie alles mit Fotos oder einem kurzen Video fest, bevor Sie aufräumen. Notieren Sie beschädigte Gegenstände und legen Sie Kaufbelege oder Rechnungen dazu.
- Reparaturen erst nach Rücksprache beauftragen: Warten Sie mit Handwerksaufträgen, bis Ihr Versicherer den Schaden freigegeben hat. Sonst riskieren Sie, dass Kosten nicht oder nur teilweise erstattet werden. Notmaßnahmen zur Sicherung sind davon ausgenommen.
Diese Pflichten haben Sie als Versicherungsnehmer:in bei einem Schaden
Die sogenannte Schadenminderungspflicht besagt, dass Sie als versicherte Person dazu verpflichtet sind, den Schaden so gering wie möglich zu halten, um Leistungskürzungen zu vermeiden. Das bedeutet zum Beispiel:
- Bei einem Wasserschaden sofort den Haupthahn zudrehen
- Nach einem Sturm ein zerbrochenes Fenster provisorisch abdichten, damit kein weiteres Regenwasser eindringt
- Strom im betroffenen Bereich abschalten, wenn Wasser an Leitungen oder Steckdosen kommt
- Heizungen im Winter auch bei Abwesenheit auf Frostschutz laufen lassen
- Rückstauklappen schließen, Kellerfenster und Lichtschächte abdichten
- Schlösser austauschen, wenn Schlüssel entwendet wurden
Solche Sofortmaßnahmen erwartet Ihr Versicherer von Ihnen – die Kosten dafür übernimmt er in der Regel.
So kontaktieren Sie unseren Notfallservice Zuhause
Im Notfall erhalten Sie schnelle Hilfe bei unseren zuständigen Kolleginnen und Kollegen der Schadenhilfe. Rufen Sie einfach die kostenfreie Schadenhotline 0800 11 22 33 44 an und halten Sie Ihre Versicherungsnummer bereit. Der Notfallservice Zuhause ist 24 Stunden am Tag und sieben Tage die Woche für Sie erreichbar.

Enpfohlene Versicherungen für Hausbesitzer:innen
Um Ihr Haus sinnvoll abzusichern, empfehlen sich Wohngebäude-, Hausrat-, Privat-Haftpflichtversicherung und Rechtsschutzversicherung:
-
Wohngebäudeversicherung

- Das ist abgesichert: Rundumschutz für Ihr Haus.
- Und das ist das Allianz Highlight: Perfekt für Ihr Ein- oder Zweifamilienhaus.
-
Hausratversicherung

- Das ist abgesichert: Schutz für Ihr Hab und Gut.
- Und das ist das Allianz Highlight: Zusatzschutz wählbar z. B. Fahrraddiebstahl und Extremwetterversicherung.
-
Private Haftpflichtversicherung

- Das ist abgesichert: Ihr Schutz vor Schäden, die Sie bei anderen verursachen.
- Und das ist das Allianz Highlight: Mit einer der höchsten Versicherungssummen am Markt.
-
Rechtsschutzversicherung

- Das ist abgesichert: Absicherung vor den hohen Kosten eines Rechtsstreits.
- Und das ist das Allianz Highlight: Telefonische Rechtsberatung – auch in nicht versicherten Fällen.
-
Extremwetterschutz

- Das ist abgesichert: Abgesichert gegen Extremwetterereignisse.
- Und das ist das Allianz Highlight: Wählbar zur Hausrat- oder Wohngebäudeversicherung.
-
Glasschutz für Ihr Gebäude

- Das ist abgesichert: Bruchschäden an Gebäudeaußenverglasungen wie Fensterscheiben.
- Und das ist das Allianz Highlight: Reibungslose Abwicklung durch den Allianz Handwerkerservice.
Versicherungen kombinieren und sparen
Bündeln Sie Ihre Versicherungen, wie es am besten zu Ihrer Lebenssituation passt. Egal, ob Sie eine Tier- und Rechtsschutzversicherung oder eine Kombi aus Hausrat-, Wohngebäude- und privater Haftpflichtversicherung wünschen: Mit unserem Online-Konfigurator stellen Sie sich Ihr Versicherungspaket selbst zusammen und profitieren von unserem Kombinachlass von bis zu 20 % – ganz einfach.
Welche Naturgefahren sind über den Extremwetterschutz versichert?
Der Allianz Extremwetterschutz der Allianz Wohngebäude- und Hausratversicherung versichert Ihr Gebäude oder Ihren Hausrat als Elementarschutz gegen:
So schützen Sie Ihr Haus präventiv vor Schäden
Eine gute Versicherung schützt Sie finanziell – doch mit einfachen Vorsorgemaßnahmen können Sie viele Schäden an Ihrem Haus von vornherein vermeiden. Die folgenden Tipps helfen Ihnen, Ihr Zuhause das ganze Jahr über sicher zu halten.
- Rauchmelder installieren: Statten Sie jedes Stockwerk und alle Schlafräume mit funktionsfähigen Rauchmeldern aus. Prüfen Sie die Batterien mindestens einmal jährlich und tauschen Sie die Geräte nach Herstellerangabe aus.
- Feuerlöscher bereithalten: Ein geprüfter Feuerlöscher in Küche, Keller und Garage kann Entstehungsbrände im Keim ersticken. Lassen Sie ihn alle zwei Jahre warten.
- Entzündliche Stoffe sicher lagern: Bewahren Sie Benzin, Lösungsmittel und andere leicht entflammbare Materialien niemals in Wohnräumen auf. Nutzen Sie dafür gut belüftete Nebenräume oder geeignete Sicherheitsschränke.
- Leitungen und Heizung regelmäßig warten: Lassen Sie Wasserleitungen, Armaturen und Ihre Heizungsanlage in festen Intervallen von einem Fachbetrieb prüfen. Kleine Lecks oder poröse Dichtungen werden so frühzeitig erkannt.
- Rückstauklappe prüfen und nachrüsten: Eine funktionsfähige Rückstauklappe verhindert, dass bei Starkregen Abwasser ins Haus gedrückt wird. Lassen Sie bestehende Klappen regelmäßig kontrollieren – oder rüsten Sie nach, falls noch keine vorhanden ist.
- Im Winter heizen – auch bei Abwesenheit: Halten Sie die Raumtemperatur auch während Urlaubsreisen auf mindestens 5 °C (Frostschutzstellung), damit Wasserleitungen nicht einfrieren und Sie einen Rohrbruch verhindern. Denken Sie dabei auch an Nebengebäude wie Garagen, Gartenhäuser oder unbeheizte Kellerräume.
- Dach und Bäume regelmäßig kontrollieren: Lassen Sie Ihr Dach – insbesondere Ziegel, Dachrinnen und Anschlüsse – sowie große Bäume auf Ihrem Grundstück regelmäßig von Fachleuten prüfen. Lose Dachziegel oder morsche Äste können bei Sturm erhebliche Schäden verursachen.
- Fenster und Türen bei Sturmwarnung sichern: Schließen Sie bei angekündigtem Unwetter alle Fenster, Türen und Rollläden. Räumen Sie lose Gegenstände wie Gartenmöbel, Blumentöpfe oder Sonnenschirme rechtzeitig ins Haus oder sichern Sie diese.
Die ausgezeichneten Versicherungen der Allianz
-
Focus Money zeichnete die Allianz als Fairsten Hausratversicherer aus.
Note: "Sehr gut"Hintergrund zur Studie:
Im Auftrag von FOCUS MONEY hat das Kölner Analyse- und Beratungsunternehmen ServiceValue zum elften Mal die Fairness von Hausratversicherern untersucht. Im Rahmen dieser Online-Studie wurden 3055 Versicherte zu 24 verschiedenen Service- und Leistungsmerkmalen befragt. Die Teilnehmer:innen konnten bis zu zwei von 37 Hausratversicherern bewerten, bei denen sie in den vergangenen zwölf Monaten Kunden oder Kundinnen waren.
-
Focus Money zeichnete die Allianz als Fairsten Wohngebäudeversicherer aus.
Note: "Sehr gut"Hintergrund zur Studie:
Im Auftrag von FOCUS MONEY hat das Kölner Analyse- und Beratungsunternehmen ServiceValue zum zehnten Mal die Fairness von Wohngebäudeversicherern untersucht. Im Rahmen dieser Online-Studie wurden 3336 Versicherte zu 23 verschiedenen Service- und Leistungsmerkmalen befragt. Die Teilnehmer konnten bis zu zwei von 35 Wohngebäudeversicherern bewerten, bei denen sie in den vergangenen zwölf Monaten Kunden waren.
Was kostet es, ein Haus zu versichern?
Je umfangreicher die Versicherungsleistungen, desto teurer ist es, ein Haus zu versichern. Gewisse Versicherungen sind jedoch ratsam, um Ihr Haus sinnvoll abzusichern:
- Wohngebäudeversicherung: Ab 13,40 Euro im Monat können Sie Ihr Haus bei der Allianz versichern.
- Extremwetterschutz: Ab 3,25 Euro im Monat können Sie sich mit dem Zusatzbaustein zur Wohngebäudeversicherung zusätzlich gegen Elementarschäden an Ihrem Gebäude absichern.
- Privat-Haftpflicht: Ab 3,46 Euro im Monat sind Sie bei Schadensersatzforderungen Dritter versichert.
- Hausratversicherung: Ab 3,21 Euro sind Ihre Möbel, Elektrogeräte und Kleidung in Ihrem Zuhause gegen Schäden abgesichert.
- Rechtsschutzversicherung: Ab 15,72 Euro sind Gerichts- und Anwaltskosten bei Rechtsstreitigkeiten finanziell abgesichert.
- Schon gewusst? Mit unseren Privatschutz-Kombipaketen sparen Sie bis zu 20 Prozent beim Abschluss mehrerer Versicherungen.
Informationen zur Berechnungsgrundlage:
- PLZ: 17424 Ostseebad Heringsdorf, bzw. Neuhof
- Alter Versicherungsnehmer:in: 63 Jahre
- Baujahr Haus: 2024
- Gesamtwohnfläche: 100 m² ohne ausgebauten Keller
- ohne bauliche Besonderheiten
- ohne Vorschäden
- Tarif: Basis
- Laufzeit: 1 Jahr
- monatliche Zahlweise
- Selbstbeteiligung 500 EUR
Der Ab-Preis von zusätzlich 3,25 EUR / mtl. gilt für den Extremwetterschutz-Baustein zur Wohngebäudeversicherung.
Informationen zur Berechnungsgrundlage:
- PLZ: 17424 Ostseebad Heringsdorf, bzw. Neuhof
- Alter Versicherungsnehmer:in: 63 Jahre
- Baujahr Haus: 2024
- Gesamtwohnfläche: 100 m² ohne ausgebauten Keller
- ohne bauliche Besonderheiten
- ohne Vorschäden
- Tarif: Basis
- Laufzeit: 1 Jahr
- monatliche Zahlweise
- Selbstbeteiligung Wohngebäudeversicherung: 500 EUR
- Selbstbeteiligung Extremwetterschutz: 1.000 EUR bei Schäden durch Überschwemmung/ Rückstau und 3.000 EUR bei Erdbebenschäden
Informationen zur Berechnungsgrundlage:
- Tarif: Basis
- Alter: 25 Jahre
- Single ohne Kind
- Wohnort: 01069 Dresden
- Anzahl der Vorschäden in den letzten 5 Jahren: keine
- Versicherungssumme: 15 Millionen
- Selbstbehalt: 150 Euro
- Vertragslaufzeit: 1 Jahr
- Zahlweise: monatlich
Informationen zur Berechnungsgrundlage:
- Tarif: Basis
- Alter: 25 Jahre
- Wohnort: 80797 München
- 40 m² Wohnfläche, ständig bewohnt
- 150 EUR Selbstbehalt
- Versicherungssumme: 26.000 EUR
- Vertragslaufzeit: 3 Jahre
- Zahlweise: monatlich
Informationen zur Berechnungsgrundlage:
- Privat, Verkehr
- Alter: 20 Jahre
- Single
- 150 EUR Selbstbehalt
- PLZ: 09548
- Vertragslaufzeit: 1 Jahr
- Zahlweise: jährlich
Bis zu 20 % Ersparnis bei einer Kombination aus folgenden Versicherungen gegenüber dem Einzelabschluss:
- Privat-Haftpflichtversicherung
- Hausratversicherung
- Rechtsschutzversicherung
- Wohngebäudeversicherung
- Tierkrankenversicherung
- Tierhalterhaftpflicht
- Unfallversicherung
Wie wird der Versicherungswert meines Hauses ermittelt?
Der Versicherungswert Ihres Hauses basiert auf dem sogenannten gleitenden Neuwert. Dabei wird nicht einmalig ein fester Betrag festgelegt, sondern Ihre Versicherungssumme jährlich automatisch an die Entwicklung von Baupreisen und Lohnkosten angepasst – auf Grundlage des Baupreisindex des Statistischen Bundesamts. So ist sichergestellt, dass im Schadensfall ein vollständiger Wiederaufbau zu aktuellen Preisen finanziert werden kann. Wichtig: Widersprechen Sie der Anpassung nicht – sonst droht eine Unterversicherung.
Was bedeutet "Wert 1914" für den Versicherungswert?
Der in vielen Policen genannte Wert 1914 ist eine rein rechnerische Bezugsgröße: Der Neubauwert Ihres Gebäudes wird fiktiv in den stabilen Baupreisen von 1914 (Goldmark) ausgedrückt und über den aktuellen Anpassungsfaktor auf heutige Preise hochgerechnet.
Welche Versicherungen sind für Vermieter:innen von Wohnungen und Häusern sinnvoll?
Sie bewohnen Ihr Einfamilien- oder Zweifamilienhaus nicht selbst oder vermieten einen Teil Ihres Hauses? Dann sollten Sie darüber nachdenken, welche weitere Versicherungen für Vermieter:innen sinnvoll sein könnten.
Als Vermieter:in Ihrer Immobilie ist es sinnvoll, folgende Versicherungen abzuschließen:
- Wohngebäudeversicherung: Schützt Ihr vermietetes Haus inklusive Nebengebäude auf dem Grundstück, sofern sie diese im Versicherungsschein vereinbart haben.
- Haus- und Grundbesitzerhaftpflicht: Eine private Haftpflicht reicht für Vermieter:innen nicht aus. Die Haushaftpflicht sichert Sie ab, wenn sich Passanten oder Passantinnen auf Ihrem Grundstück verletzen – beispielsweise, wenn jemand auf Glatteis ausrutscht und sich den Knöchel bricht. Um in solchen Fällen optimal abgesichert zu sein, ergänzen Sie unsere Wohngebäudeversicherung einfach um den Baustein "Haus-Haftpflichtschutz".
- Vermieterhaftpflicht: Schützt Sie, wenn sich Ihr Mieter oder Ihre Mieterin aufgrund eines Mangels innerhalb der Wohnung verletzt. Zum Beispiel, wenn ein Türrahmen nicht richtig installiert war und umkippt. Für diese Absicherung wählen Sie bei der Allianz zur Privat-Haftpflicht den Baustein "Wohnungs-Haftpflichtschutz" dazu.
- Heizöltank-Haftpflichtversicherung: Sichert Sie finanziell ab, wenn aus dem Heizöltank auslaufendes Öl Schäden verursacht. Bei der Allianz können Sie den "Öltank-Haftpflichtschutz" als Baustein zur Privat-Haftpflicht- oder zur Wohngebäudeversicherung abschließen.
- Vermieterrechtsschutz: Bei der Allianz sichert Sie dieser Zusatzbaustein zur Rechtsschutzversicherung ab, wenn es Konflikte mit Mieter:innen, Nachbar:innen oder Miteigentümern und Miteigentümerinnen in einer Eigentümergemeinschaft gibt.
Für jedes Haus sind in der Regel eine Wohngebäudeversicherung und eine Haushaftpflicht ausreichend. Bei Mehrfamilienhäusern werden diese Verträge üblicherweise durch die Hausverwaltung im Namen der Eigentümergemeinschaft abgeschlossen. Wenn Sie das Haus versichern, werden die Kosten auf alle Parteien verteilt. Sie müssen die Police nicht selbst abschließen.
Sie haben einen Schaden in Ihrem Zuhause? Wir sind für Sie da.
Ihnen ist ein Schaden an Ihrem Haus oder Ihrer Wohnung entstanden – etwa durch Unwetter, Leitungswasser, Brand oder Einbruch? Melden Sie ihn uns. Wir kümmern uns sofort um alles Weitere und sorgen für eine schnelle und unkomplizierte Abwicklung.
Häufige Fragen: Haus versichern – Was möchten Sie noch wissen?
Gibt es Pflichtversicherungen für Hauseigentümer:innen?
Nein, es gibt keine gesetzlichen Pflichtversicherungen für Hauseigentümer:innen. Der Abschluss einer Wohngebäude-, Hausrat- oder Privat-Haftpflichtversicherung ist immer freiwillig. Finanzieren Sie Ihr Haus, kann die Bank als Bedingung für einen Kredit aber eine Wohngebäudeversicherung von Ihnen fordern.
Diese Immobilienversicherungen sind aber für jede Hausbesitzerin und jeden Hausbesitzer sinnvoll. Ohne Versicherungsschutz zahlen Sie alle Schäden und Schadensersatzforderungen rund um Ihr Haus selbst. Da die Kosten im Falle eines Feuers oder einer Schmerzensgeldforderung schnell in hohe sechsstellige Bereiche gehen, kann das den finanziellen Ruin bedeuten.
Welche Versicherungen sind sinnvoll beim Hausbau?
Zu den empfohlenen Bauversicherungen zählen Bauherrenhaftpflicht, Bauleistungsversicherung und Feuerrohbauversicherung. Die Policen sichern Sie ab, wenn auf Ihrer Baustelle ein Unfall passiert oder wenn während der Bauphase ein Schaden an Ihrer Immobilie entsteht.
Auf Baustellen und im Leben kann viel passieren. Ratsam ist deshalb auch eine private Unfallversicherung. Wenn Ihnen Freunde und Freundinnen oder Bekannte beim Hausbau helfen, kann eine betriebliche Unfallversicherung von Vorteil sein. Über diese können Sie sich für einen befristeten Zeitraum auch selbst versichern.
Kann ich Versicherungen für mein Haus steuerlich absetzen?
Welche Versicherungen rund um Ihr Haus Sie steuerlich absetzen können, hängt davon ab, ob Sie die Immobilie selbst bewohnen oder vermieten. Eigenheimbewohner:innen können nur die private Haftpflichtversicherung absetzen. Vermieter:innen haben die Möglichkeit, Haus- und Grundversicherung, Privat-Haftpflicht und Wohngebäudeversicherung anteilig abzusetzen. Die steuerliche Absetzbarkeit von Hausrat- und Rechtsschutzversicherung ist im Einzelfall zu prüfen.
Wie können gewerbliche Immobilien versichert werden?
Für Immobilienbesitzer und Immobilienbesitzerinnen gewerblich genutzter Immobilien empfiehlt sich ein umfangreicher Versicherungsschutz. Der Grund: Das Schadensrisiko wird bei Gewerbeimmobilien höher eingeschätzt. Besitzer:innen von Gewerbeimmobilien können eine gewerbliche Gebäudeversicherung abschließen. Auch eine Betriebshaftpflicht ist sinnvoll.
Sind Photovoltaikanlagen über eine Wohngebäudeversicherung abgesichert?
Ja. In der Regel sind Photovoltaikanlagen mit einer Wohngebäudeversicherung gegen die Grundgefahren wie Feuer-, Sturm- und Hagelschäden sowie Leitungswasserschäden versichert. Einen erweiterten Versicherungsschutz Ihrer PV-Anlage, zum Beispiel gegen Diebstahl und unvorhergesehene Beschädigungen, erhalten Sie bei der Allianz mit dem Baustein "Haus- und Technikschutz", den Sie in Kombination mit der Wohngebeäudeversicherung abschließen können. Wer darüber hinaus seine PV-Anlage umfassender versichern möchte, sollte den Abschluss einer separaten Photovoltaikversicherung in Betracht ziehen.
Informieren Sie allerdings Ihren Wohngebäudeversicherer, wenn Sie eine Photovoltaikanlage nachträglich installieren. Da es sich um eine Wertsteigerung des Gebäudes handelt, muss die Police angepasst werden.
Was ist eine Haushaltsversicherung?
Der Begriff "Haushaltsversicherung" wird von Versicherungen in Deutschland in der Regel nicht verwendet. In Österreich hingegen ist die Haushaltsversicherung ein gängiges Versicherungsprodukt und ist vergleichbar mit der Kombination aus Hausrat- und Haftpflichtversicherung in Deutschland.
Was passiert mit meiner Hausratversicherung bei Kauf, Verkauf oder Erbschaft einer Immobilie?
Beim Verkauf einer Immobilie geht die bestehende Wohngebäudeversicherung per Gesetz automatisch auf die neuen Eigentümer:innen über (§ 95 VVG). Das bedeutet: Das Gebäude ist auch während des Übergangs lückenlos versichert – die Käufer:innen müssen sich nicht sofort um eine neue Police kümmern.
Allerdings haben die neuen Eigentümer:innen ein Sonderkündigungsrecht: Innerhalb von einem Monat nach der Eintragung ins Grundbuch können sie die übernommene Versicherung kündigen und sich für einen anderen Anbieter oder Tarif entscheiden (§ 96 VVG). Wird dieses Recht nicht genutzt, läuft der Vertrag zu den bisherigen Konditionen weiter.
Wichtig bei einer Erbschaft: Hier greift das Sonderkündigungsrecht nicht, da die Erb:innen im Wege der sogenannten Gesamtrechtsnachfolge vollständig in den bestehenden Vertrag eintreten. Der Vertrag läuft also unverändert weiter. In jedem Fall – ob Kauf oder Erbschaft – sollten Sie den Eigentümerwechsel zeitnah Ihrem Versicherer melden, damit es im Schadensfall nicht zu Problemen bei der Regulierung kommt.
Was bedeutet „grobe Fahrlässigkeit“ bei der Wohngebäudeversicherung?
Von grober Fahrlässigkeit spricht man, wenn jemand die nötige Sorgfalt in besonders schwerem Maße außer Acht lässt – also deutlich nachlässiger handelt, als es ein aufmerksamer Mensch in derselben Situation tun würde. Es geht dabei nicht um kleine Unachtsamkeiten, sondern um Verhalten, bei dem man sich denkt: „Das hätte wirklich nicht passieren dürfen."
Ein typisches Beispiel: Sie verlassen das Haus, während auf dem Wohnzimmertisch noch eine Kerze brennt. Es kommt zu einem Brand. Ein Gericht könnte hier grobe Fahrlässigkeit feststellen – und der Versicherer wäre grundsätzlich berechtigt, die Leistung anteilig zu kürzen (§ 81 VVG).
Ab welcher Windstärke zahlt die Wohngebäudeversicherung bei Sturmschäden?
In der Wohngebäudeversicherung gilt branchenüblich Windstärke 8 nach der Beaufort-Skala (ab ca. 62 km/h) als Schwelle, ab der ein Wetterereignis als „Sturm" im versicherungsrechtlichen Sinne gilt. Der Grund: Ab dieser Stärke können Windböen bereits Dachziegel lösen, Äste abbrechen und erhebliche Gebäudeschäden verursachen.
Gut zu wissen: Im aktuellen Allianz Privatschutz Wohngebäude sind Sturmschäden bereits ab Windstärke 7 (ab ca. 50 km/h) versichert – in den Tarifen Basis, Smart und Komfort. Die Premium-Linie verzichtet sogar ganz auf eine Windstärke-Begrenzung.
Hagelschäden sind im Übrigen unabhängig von der Windstärke versichert. Selbst wenn es bei Windstille hagelt und Ihr Dach oder Ihre Fassade beschädigt wird, greift der Versicherungsschutz.
Haben Sie eine Frage zum Thema Haus versichern?
Kontaktieren Sie uns direkt!
Wir freuen uns, Ihnen weiterhelfen zu können, %agencyName%
Haben Sie eine Frage zum Thema Haus versichern?
Kontaktieren Sie uns direkt!
Das könnte Sie auch noch interessieren

Haben Sie noch Fragen zur Hausratversicherung?


Melden Sie sich bei dem Allianz Service
Schicken Sie uns Ihre Beratungsanfrage – wir melden uns bei Ihnen.
Finden Sie den passenden Tarif
Berechnen Sie Ihren individuellen Tarif zur Hausratversicherung.
Weitere Service-Angebote
Kontakt
Service-Links