Ist der Garten Teil Ihres Grundstücks, lässt er sich in der Regel unkompliziert über die Hausrat- und Wohngebäudeversicherung absichern. Dazu zählen typischerweise Schäden durch Feuer, Sturm, Hagel, Leitungswasser und Einbruchdiebstahl – zum Beispiel an Gartenmöbeln, Grills, Rasenmähern oder Gebäuden im Garten. Auch Mini‑Photovoltaikanlagen oder Wallboxen, die sich im Garten befinden, können mitversichert sein. Wenn Sie einen Klein‑ oder Schrebergarten besitzen, greift der Schutz über die Hausratversicherung und die Wohngebäudeabsicherung nicht bei jedem Versicherer. Hier ist häufig eine separate Kleingartenversicherung sinnvoll. Gut zu wissen: In der Hausratversicherung der Allianz sind Lauben bis 24 Quadratmeter auch in Klein‑ oder Schrebergärten mitversichert.
Garten versichern: Was ist abgedeckt?

Für wen ist eine Gartenversicherung sinnvoll?
Für Gartenbesitzer:innen, die ihren Garten als Rückzugsort schätzen, ist eine Versicherung in der Regel sinnvoll, um sich bei Schäden im Garten finanziell abzusichern – etwa bei Beschädigungen durch ein Unwetter an Gartenmöbeln, Gartengeräten, Schuppen oder Lauben.
Welche Versicherung sinnvoll ist, hängt in der Regel davon ab, ob Sie Mieter:in, Hausbesitzer:in oder Kleingartenbesitzer:in sind – und welche Leistungen Ihre bestehende Hausrat- und Wohngebäudeversicherung bereits abdeckt.
Als Mieter:in mit Garten ist zunächst der Blick in die Leistungen der Hausratversicherung sinnvoll. Sie greift in der Regel für bewegliches Garteninventar. Auch wertvolles Equipment, etwa ein Mähroboter, kann je nach Tarif mitversichert sein. Wichtig ist zu prüfen, welche Schäden abgedeckt sind und ob zusätzliche Ergänzungen wie ein Schutz bei Glasbruch sinnvoll sein können.
Sind Sie Eigentümer:in eines Hauses mit Garten, ist neben der Hausratversicherung vor allem die Wohngebäudeversicherung relevant. Diese versichert in der Regel fest mit dem Grundstück verbundene Bestandteile wie Gartenhäuser, Schuppen, Zäune oder Terrassen. Ergänzende Bausteine – etwa eine Elementarversicherung – sind häufig sinnvoll, um Haus und Garten gegen Naturgefahren wie Überschwemmung zu versichern.
Ein Sonderfall sind Klein- oder Schrebergärten, die räumlich vom Hauptwohnsitz getrennt sind. Für sie ist in der Regel eine eigene Kleingartenversicherung notwendig, da Hausrat- und Wohngebäudeversicherung oft nicht greifen oder nur eingeschränkt leisten.
Garten versichern: Was deckt welche Versicherung ab?
Welche Versicherung Schäden in Ihrem Garten abdeckt, hängt in erster Linie davon ab, was beschädigt wurde und welche Gefahren in den jeweiligen Versicherungsleistungen abgesichert sind. Lesen Sie, wann die Allianz Hausratversicherung und wann die Allianz Wohngebäudeversicherung bei Schäden im Garten leistet und was genau versichert ist.
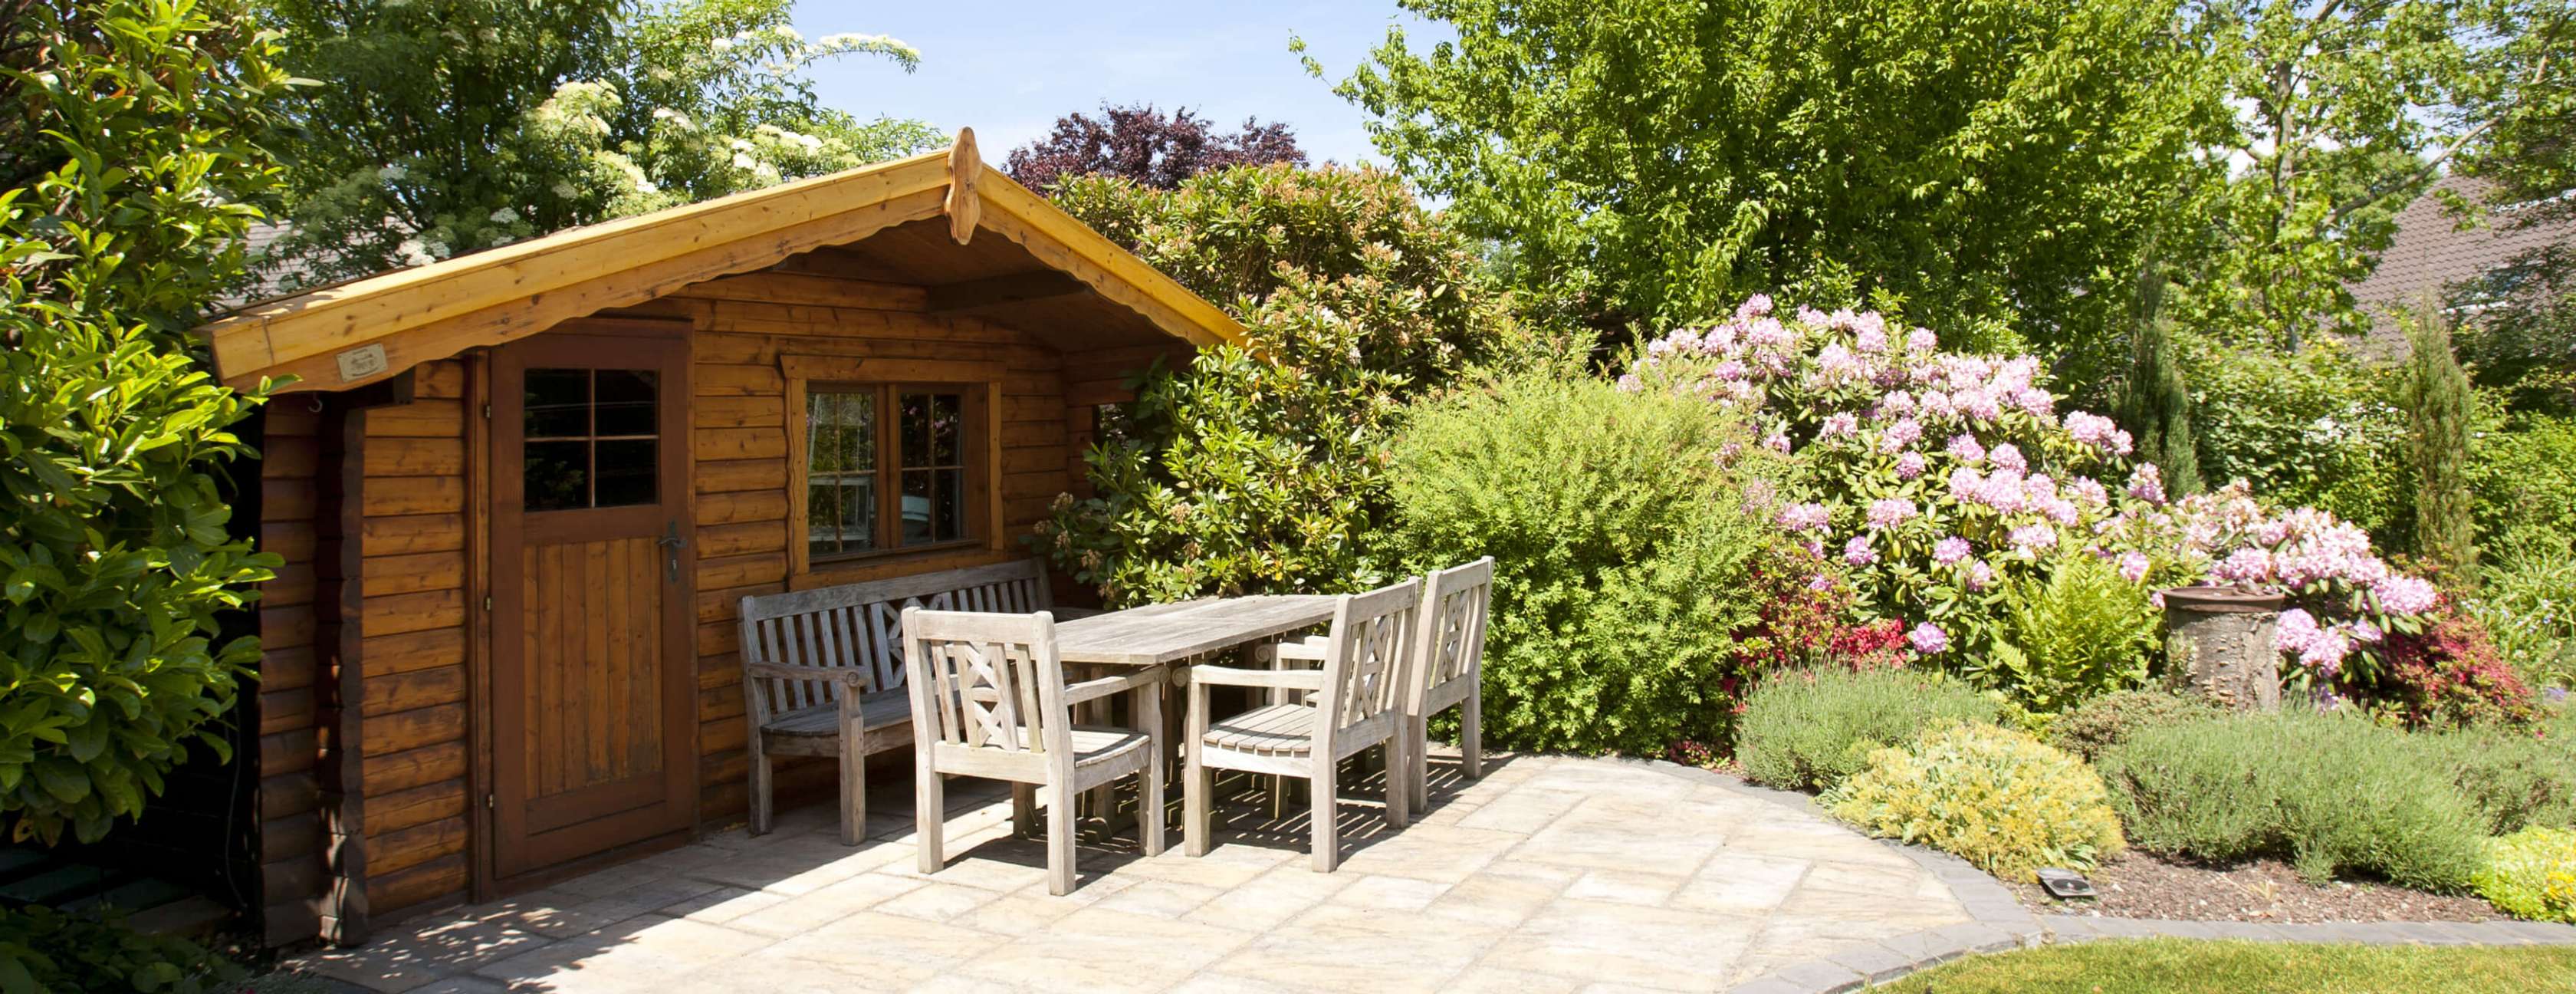
Wann greift die Hausratversicherung bei Schäden im Garten?
Ab dem Tarif Smart unserer Hausratversicherung gilt eine erweiterte Deckung für Ihren Garten. Voraussetzung ist, dass die Grünfläche sich auf dem Versicherungsgrundstück befindet. Damit deckt die Hausratversicherung Gartenschäden ab, die durch die Grundgefahren Brand, Explosion, Blitzschlag, Überspannung, Sturm und Hagel oder austretendes Leitungswasser entstehen.
Ebenso zählen zu den Grundgefahren Beschädigung oder Verlust durch Einbruchdiebstahl oder Raub sowie Vandalismus nach Einbruch – das ist der Fall, wenn Diebe oder Diebinnen Ihre Gartenhütte plündern und dabei mutwillig teure Gartenmöbel zerstören.
Auch einfacher Diebstahl ist mit der Gartendeckung versichert.
Ergänzen Sie die Hausratversicherung mit unserem Zusatzbaustein Extremwetterschutz, sind auch Schäden durch Elementargefahren wie Überschwemmung oder Hochwasser, Rückstau, Schneedruck, Lawinen sowie Erdrutsch und Erdbeben abgesichert.
Welches Garteninventar ist über die Hausratversicherung mitversichert?
Auch fest im Garten installierte Sachen wie Antennen, Markisen, Sicherungsanlagen oder Wallboxen sind über die Hausratversicherung gegen Diebstahl abgesichert – im Tarif Smart bis 1.000 Euro, im Tarif Komfort bis 10.000 Euro und im Tarif Premium bis zur vereinbarten Versicherungssumme.
- Gartenmöbel
- Gartengeräte – z. B. Rasenmäher, Heckenschere oder Leiter
- Gegenstände, die Sie in Gartenhaus, Laube oder Schuppen lagern
- Spiel- und Sportgeräte – z. B. Trampolin, Bobbycar oder Kajak
- Grillgeräte
- Wäsche im Garten
- Mobile Photovoltaikanlagen – z. B. Balkonkraftwerke
- E-Auto Ladestationen, z. B. Wallboxen
Wann greift die Wohngebäudeversicherung im Garten?
Grundsätzlich schützt unsere Wohngebäudeversicherung auch Gebäude sowie fest verbundene Gebäudebestandteile und -zubehör im Garten vor Schäden durch Brand, Blitzschlag oder Explosion sowie durch Leitungswasser, Rohrbruch oder Frost. Ebenso sind in der Regel Sturm‑ und Hagelschäden mitversichert.
Mit dem Zusatzbaustein "Haus- und Technikschutz" im Tarif Komfort erweitern Sie den Versicherungsschutz um Gefahren wie Diebstahl im Freien, Vandalismus oder Schäden durch wildlebende Tiere. Elementargefahren – etwa Schäden durch Überschwemmung, Erdrutsch, Schneedruck oder Rückstau – können Sie mit Abschluss des Zusatzbausteins „Extremwetterschutz“ (in allen Tarifen) versichern.
Was schützt die Wohngebäudeversicherung im Garten?
Nebengebäude, die sich im Garten auf dem Grundstück befinden – sofern sie im Versicherungsvertrag genannt und eingeschlossen sind – sind gegen dieselben Gefahren versichert wie das Hauptgebäude. Wenn Sie diese Zusatzabsicherung wünschen, müssen alle Nebengebäude mit der Gesamtfläche angegeben werden, andernfalls müssen alle abgewählt werden. Einzelne Nebengebäude können nicht separat abgesichert werden.
So können Sie Ihren Versicherungsschutz in allen Tarifen u. a. ausweiten auf:
- Gartenhaus
- Laube
- Geräteschuppen
- Gewächshäuser (mit dem optionalen Zusatzbaustein für die Gebäudeaußenverglasung)
Gebäudebestandteile, die fest mit dem Wohnhaus verbunden sind, sind schon ab dem Tarif "Basis" mitversichert. Dazu zählen unter anderem Markisen und Balkonkraftwerke.
Sachen, die sich im Garten befinden, sind ab dem Tarif "Smart" unserer Wohngebäudeversicherung gegen die versicherten Gefahren abgesichert. Dazu zählen u. a.:
- Zäune, Mauern und Hecken
- Wege- und Gartenbeleuchtungen
- Wohnterrassen
- Überdachungen
- Pergolen
- Grillkamine
- Satellitenempfangsanlagen
- Ladestationen für Elektrofahrzeuge
Für Sachen im Garten zahlen wir bei einem Schaden durch die versicherten Gefahren – je nach Tarif – bis zu 5.000 Euro (Smart), 50.000 Euro (Komfort) oder unbegrenzt (Premium) – je Versicherungsfall für die Reparatur oder den Ersatz.
Schrebergarten versichern: Brauche ich eine Kleingartenversicherung?
Sie haben eine Laube, Datscha oder einen Schrebergarten, der sich außerhalb Ihres Wohngrundstücks befindet? Dann schließen Sie eine spezielle Kleingarten- oder Laubenversicherung ab. Diese spezielle Versicherung ist meist eine Kombination aus Hausrat- und Wohngebäudeversicherung und sichert sowohl Ihr Gartenhäuschen als auch die darin befindlichen Gegenstände ab. In der Regel sind auch Zäune, Bäume und Pflanzenkulturen im Schrebergarten bei einem Schaden versichert.
Wenn Sie Mitglied in einem Kleingartenverein sind, kann eine bestimmte (Gruppen-)Versicherung für Ihren Garten vorgeschrieben sein. Als Pächter:in oder Eigentümer:in eines Schrebergartens schließen Sie die Versicherung im Normalfall direkt über den jeweiligen Verein ab. In Deutschland ist eine Kleingarten- oder Laubenversicherung für Kleingartenbesitzer:innen allerdings keine Pflicht. Erkundigen Sie sich am besten bei Ihrem Schrebergartenverein, welche Möglichkeiten der Versicherung es gibt.
Inventar Ihrer Kleingartenlaube mit der Allianz absichern
Mit unserer Hausratversicherung ist Ihr ständiger Hausrat in Gartenlauben bis 24 Quadratmeter auch in Kleingartenanlagen mitversichert. Im Tarif Smart bis 1.000 Euro, im Tarif Komfort bis 5.000 Euro und im Tarif Premium sogar bis 10.000 Euro.
Balkon und Terrasse versichern: Wann zahlt die Hausratversicherung?
Der Balkon oder die Terrasse sind für viele Menschen vor allem in den warmen Monaten das "zweite Wohnzimmer". Doch wie sieht es mit der Versicherung aus, wenn ein Sturm Ihre Möbel beschädigt oder jemand Ihre Pflanzen stiehlt?
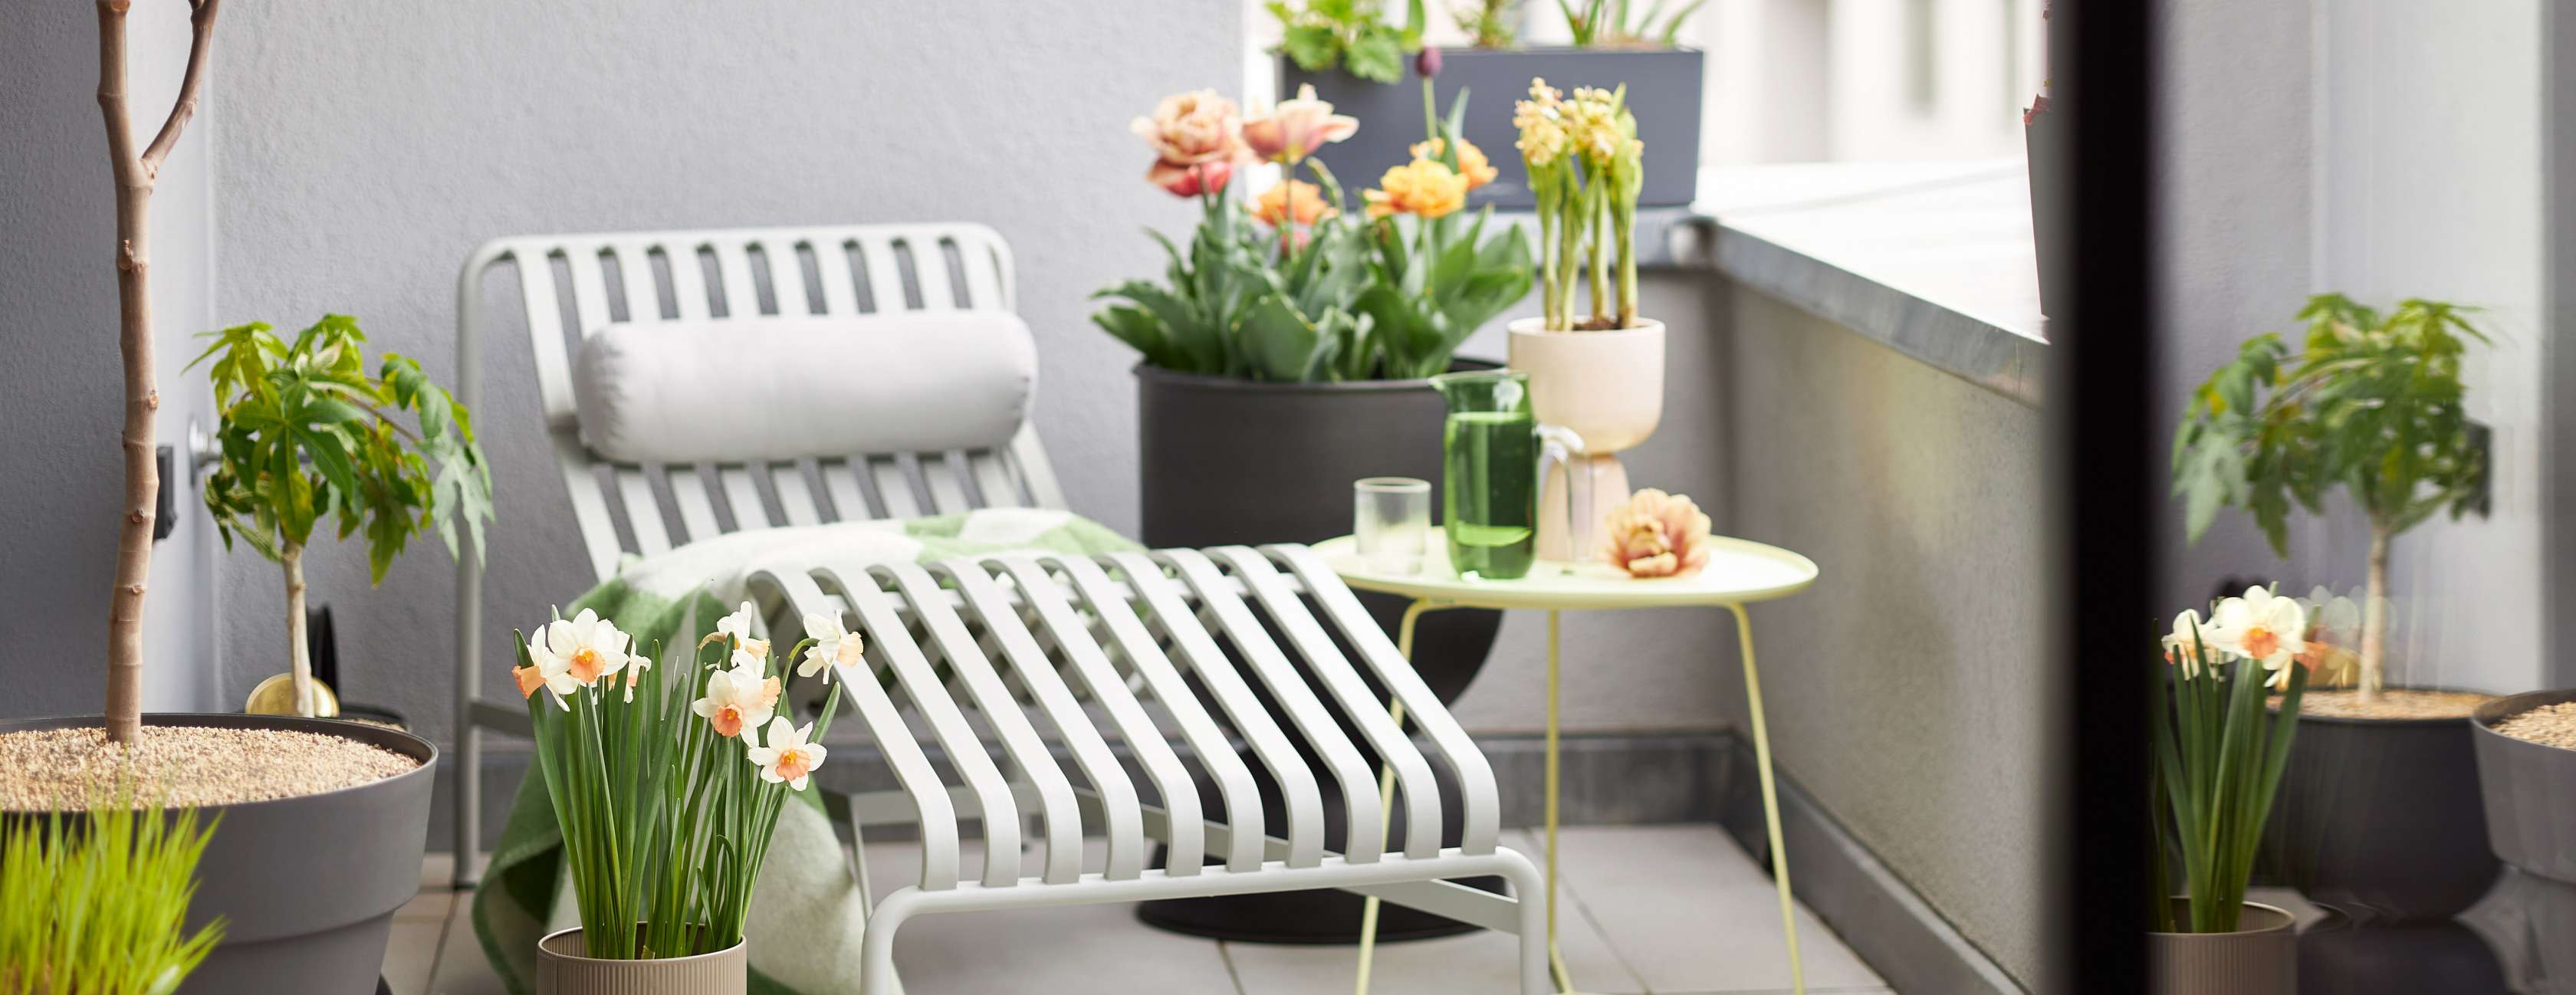
Welche Gegenstände auf dem Balkon sind versichert?
Ja, der Balkon oder auch die überdachte Terrasse gehören zum Versicherungsort unserer Hausratversicherung. Das bedeutet, dass der Versicherungsschutz für Schäden auch u. a. an folgenden Gegenständen auf dem Balkon, der Terrasse oder Dachterrasse greift:
- Balkonmöbel
- Pflanzentöpfe
- Sonnenschirme
- Markisen
- Balkonkraftwerke
Die folgenden Schäden sind versichert:
- Sturm- und Hagelschäden
- Schäden durch Leitungswasser, z. B. wenn ein geplatztes Wasserrohr Ihren Balkon überflutet
- Schäden durch Feuer, z. B. durch einen Blitzschlag
- Schäden durch Einbruchdiebstahl und Vandalismus nach einem Einbruch
- Diebstahl: Ab Tarif Smart sind Gegenstände auf dem Balkon oder der Terrasse auch gegen einfachen Diebstahl versichert.
Pool im Garten versichern – welche Versicherung brauche ich?
Um Ihren Pool, Ihr Schwimm- oder Ihr Planschbecken zu versichern, benötigen Sie je nach Bauart entweder eine Hausratversicherung oder eine Wohngebäudeversicherung.
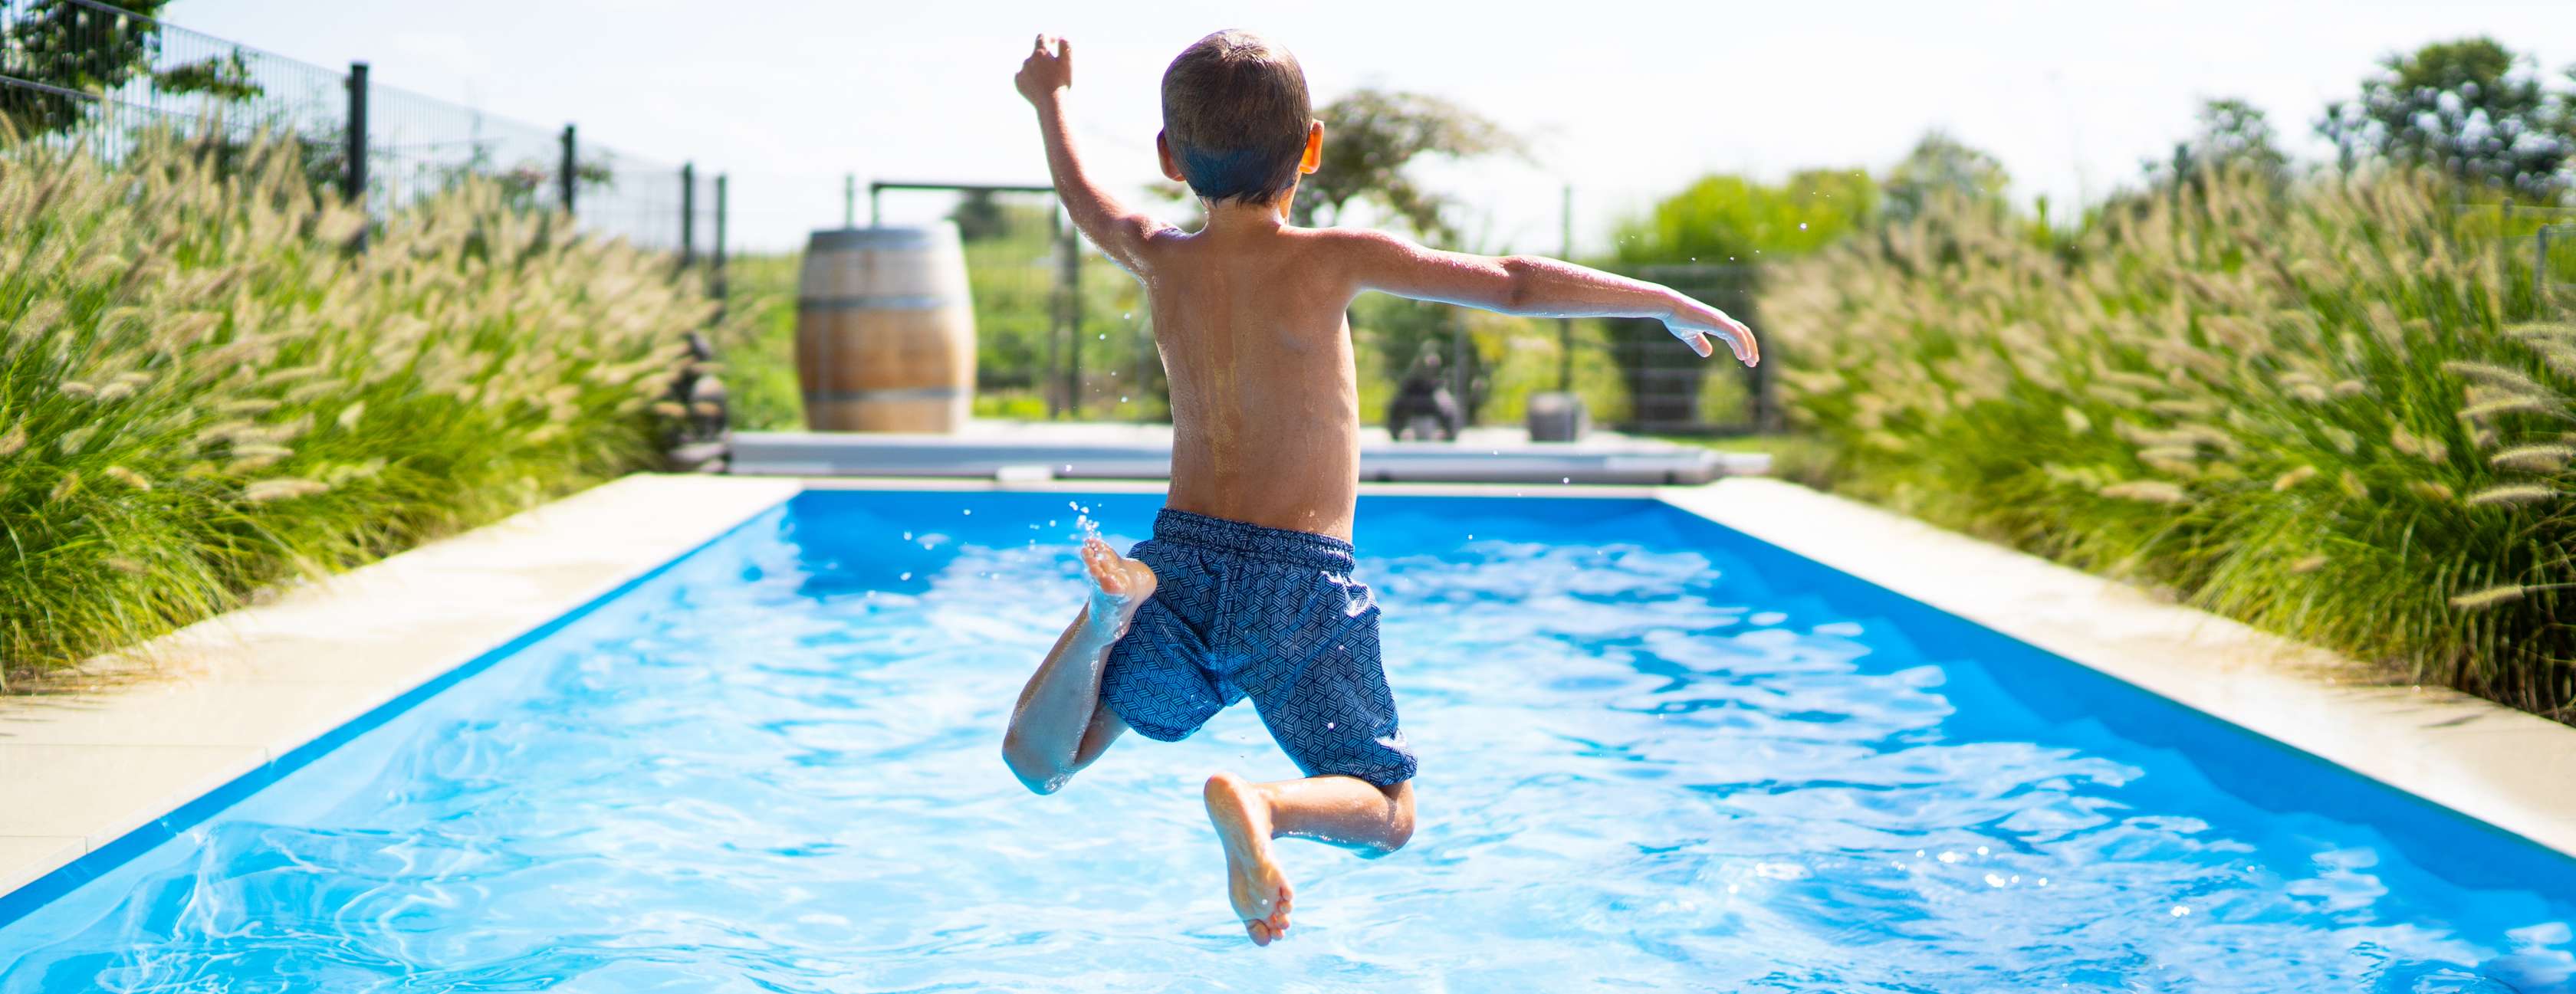
Welche Versicherung im Schadensfall zahlt, hängt in erster Linie von der Art des Swimmingpools ab.
- Freistehenden Pool im Garten versichern: Ist Ihr Swimmingpool nicht fest mit dem Grundstück verbunden und kann er bewegt oder abgebaut werden, gilt er als Bestandteil Ihres Hausrats. Dazu zählen zum Beispiel Quick‑Up‑Pools, Frame‑Pools oder aufblasbare Planschbecken. Diese sind mit unserer Hausratversicherung gegen die versicherten Gefahren abgesichert. Der Versicherungsschutz greift dabei für den Pool selbst sowie – je nach Ausführung – auch für mitgeführtes Zubehör, sofern es zum Hausrat gehört und ordnungsgemäß genutzt wird.
- Fest eingelassenen Pool im Garten versichern: Ist Ihr Pool fest im Garten verbaut, können Sie diesen mit unserem Wohngebäude‑Tarif Komfort inklusive des Zusatzbausteins "Haus- und Technikschutz" sowie mit unserem Premium‑Tarif absichern. Mitversichert sind außerdem alle fest mit dem Schwimmbad verbundenen technischen Einrichtungen und Zubehörteile wie Pumpen oder Abdeckungen. Voraussetzung für den Versicherungsschutz ist, dass Sie den Außenpool bei Versicherungsbeginn angegeben oder bei einer späteren Anschaffung entsprechend nachgemeldet haben.
Wichtig: Führt mangelhafte Verarbeitung oder nicht sachgemäße Montage zu einem Pool-Schaden, zahlt die Versicherung in der Regel nicht.
Pool ausgelaufen – welche Versicherung zahlt?
Angenommen, Ihr Aufstellpool im Garten läuft aus und verursacht einen Wasserschaden auf dem Nachbargrundstück. In diesem Fall greift nicht Ihre Hausratversicherung, sondern Ihre Privat-Haftpflichtversicherung. Sie übernimmt Schadensersatzforderungen, die Ihr Nachbar oder Ihre Nachbarin an Sie stellt. Wird zum Beispiel der frisch verlegte Rollrasen im Garten nebenan durch das Malheur überflutet, trägt Ihre Versicherung die Kosten für die Instandsetzung des Schadens.
Die passende Versicherung für Ihren Garten abschließen
Gartenunfälle: Welche Versicherung zahlt?
Ob bei der Gartenarbeit oder beim Gartenfest: Wenn Sie sich in Ihrem Garten ernsthaft verletzen, leistet in der Regel nur eine private Unfallversicherung. Unfälle in der Freizeit sind nicht durch die gesetzliche Unfallversicherung abgedeckt.
Verletzt sich eine andere Person in Ihrem Garten durch Ihr Verschulden, leistet die Privat-Haftpflichtversicherung: Zieht sich beispielsweise ein Gast an einer durch Sie verursachten Stichflamme am Grill Verbrennungen zu, trägt Ihre Haftpflichtversicherung die Kosten für Behandlungen oder eventuelle Schmerzensgeldforderungen.
Wir freuen uns, Ihnen weiterhelfen zu können, %agencyName%
Haben Sie Fragen zur Versicherung rund um Ihren Garten?
Wir freuen uns auf ein Gespräch!
Häufige Fragen zur Gartenversicherung: Was möchten Sie gerne wissen?
Benötige ich für meinen Mähroboter eine eigene Versicherung?
In der Regel nicht. Über unsere Hausratversicherung mit Gartendeckung sind Mähroboter gegen die Grundgefahren wie Feuer, Blitzschlag, Hagel und Sturm mitversichert – und auch gegen Diebstahl. Eine separate Rasenroboter-Versicherung oder Mähroboter-Diebstahl-Versicherung sind deshalb meist nicht nötig.
Für solche Schäden an Ihrem Rasenroboter übernehmen wir die Kosten für Reparatur oder Ersatz:
- bis 1.000 Euro im Tarif Smart
- bis 10.000 Euro im Tarif Komfort
- bis zur vereinbarten Versicherungssumme im Tarif Premium
Ist Hausrat, der im Garten steht, versichert?
Ja, ab dem Tarif Smart ist auch Ihr Hausrat im Garten bei uns versichert. Durch die erweiterte Deckung im Garten ist auch Hausrat, wie Gartengeräte, die Sie dauerhaft im Garten oder auf der Terrasse lagern, z. B. Rasenmäher, Schaufeln oder Leitern, mitversichert – unter anderem bei Schäden durch Sturm, Hagel, Brand und Einbruchdiebstahl.
Kann ich Schäden durch Vandalismus absichern?
Ja, das ist möglich. Je nach Tarif deckt unsere Hausrat- und Wohngebäudeversicherung auch Vandalismusschäden ab.
Unsere Hausratversicherung leistet unter anderem ab Tarif Smart auch bei Vandalismus nach Einbruchdiebstahl in Ihrem Garten – das heißt, wenn Einbrecher:innen vorsätzlich Ihr Garteninventar in der aufgebrochenen Gartenhütte beschädigen oder zerstören.
Die Wohngebäudeversicherung greift ab dem Tarif Komfort in Kombination mit dem Zusatzbaustein "Haus- und Technikschutz", wenn Unbefugte mutwillig Ihre versicherten Gebäude oder versicherten Sachen im Garten beschädigen oder zerstören.
Bin ich gegen Sturmschäden an Garten und Gartenhaus versichert?
Das kommt auf die Art des Schadens, Ihre Versicherung und die jeweiligen Vertragsbedingungen an. Sturmschäden an Ihrem Garteninventar übernimmt unsere Hausratversicherung ab dem Tarif Smart.
Unsere Wohngebäudeversicherung schützt auch Nebengebäude wie ein Gartenhaus vor Sturmschäden, sofern es sich auf dem versicherten Grundstück befindet und explizit mitversichert ist. Ab dem Tarif "Komfort" sind das Entfernen von umgestürzten Bäumen, Sträuchern oder Kletterpflanzen sowie die Wiederbepflanzung nach einem Sturm ebenfalls versichert.
Wie melde ich Schäden in meinem Garten der Versicherung?
Melden Sie die Gartenschäden Ihrer Versicherung am besten unmittelbar telefonisch oder online. Bei der Allianz können Sie einen Hausrat- und Wohngebäudeschaden rund um die Uhr online melden.
Wie kann ich meinen Garten vor Einbruch und Diebstahl schützen?
Gärten und Kleingärten werden häufig zum Ziel von Einbruchdiebstahl. Diese Einbruchschutz-Tipps sorgen dafür, dass Ihr Garten vor Langfingern sicher ist:
- Sichern Sie Ihr Gartenhaus mit einer stabilen Tür und einem Zylinderschloss.
- Ein Sicherheitsschließblech erschwert den Einbruch.
- Sichern Sie die Laubenfenster von innen, zum Beispiel mit einem Gitter.
- Schließen Sie Türen und Fenster immer ab.
- Lassen Sie Gartengeräte oder Werkzeuge nicht ungesichert herumliegen. Einbrecher:innen könnten sie als Einstiegshilfe oder Aufbruchwerkzeug nutzen.
- Sichern Sie z. B. Gartenmöbel, Sonnenschirm und Grill mit einer Kette und einem Schloss.
- Melden Sie einen Einbruch sofort der Polizei und beseitigen Sie Schäden erst nach der Spurensicherung.
Weitere wertvolle Tipps, wie Sie sich gegen Einbruch schutzen können:
Welches Garteninventar schützt die Hausratversicherung nicht?
Nicht als Garteninventar über unsere Hausratabsicherung mitversichert sind zum Beispiel:
- Gartenbestandteile, die fest mit dem versicherten Grundstück verbunden sind, z. B. ein fest eingebauter Pool
- gewerblich genutzte Gegenstände (z. B. Gartengeräte, die Sie beruflich einsetzen)
- Fahrräder oder E-Bikes inklusive Anhänger, diese sind nur mit einer Fahrradversicherung geschützt.
Zahlt die Hausratversicherung auch bei normalem Diebstahl auf dem Balkon?
Ja. Die Allianz Hausratversicherung sichert Ihren Hausrat auf Balkon und Terrasse ab dem Tarif Smart neben Einbruchdiebstahl auch gegen einfachen Diebstahl ab. Es gelten unterschiedliche Entschädigungsgrenzen je Tarif.
Mehr zum Thema finden Sie im Abschnitt Balkon versichern.