

Erste eigene Wohnung: Checkliste, Kosten und sinnvolle Versicherungen
Von der Wohnungssuche bis zum Einzug – dein Überblick für den Start in die eigenen vier Wände
Dein Guide für die erste eigene Wohnung
Von der Besichtigung bis zum Einzug: Unser PDF-Guide gibt dir alles an die Hand, was du für den Start in die eigenen vier Wände brauchst.
- Besichtigungs-Checkliste: Raum für Raum abhaken, was auf die Wohnung zutrifft
- Wichtige Fragen: an Vermieter:in, Hausmeister:in und Vormieter:in
- Miet-Glossar: Begriffe, die du kennen solltest – von Indexmiete bis Souterrain
- Unterlagen-Fahrplan: welche Nachweise du wann brauchst
- Versicherungs-Überblick: welcher Schutz für dich sinnvoll ist
- Tipps von der Expertin: Allianz-Expertin Stefanie Nigg zu Umzug und Transportversicherung
Erste eigene Wohnung: Kosten und Budget
Die erste eigene Wohnung bringt einmalige und laufende Kosten mit sich. Damit du den Überblick behältst, hier die wichtigsten Posten:
Einmalige Kosten:
- Mietkaution (bis zu drei Nettokaltmieten)
- Maklerprovision
- Umzugstransporter oder -firma
- Renovierung, Möbel und Elektrogroßgeräte (Waschmaschine, Kühlschrank etc.)
Laufende Kosten:
- Warmmiete = Kaltmiete + Nebenkosten (Richtwert Nebenkosten: ca. 2–4 €/m² pro Monat)
- Strom (nicht in der Warmmiete enthalten): ca. 30–50 €/Monat
- Internet, Mobilfunk, Ernährung, Mobilität, Versicherungen
Den detaillierten Überblick über alle Kostenpositionen und einen Schritt-für-Schritt-Haushaltsplan findest du in unserem Guide für die erste eigene Wohnung.
Rechenbeispiel: Monatsbudget bei 2.000 € netto
Wie könnte ein realistisches Monatsbudget aussehen? Das folgende Beispiel zeigt, wie sich 2.000 € netto auf die wichtigsten Posten verteilen:
Wischen um mehr anzuzeigen
|
Position |
Betrag |
Anteil |
|---|---|---|
|
Warmmiete (inkl. Nebenkosten) |
644 € |
32 % |
|
Strom |
45 € |
2 % |
|
Internet & Mobilfunk |
45 € |
2 % |
|
Versicherungen (Haftpflicht, Hausrat) |
25 € |
1 % |
|
Lebensmittel |
280 € |
14 % |
|
Mobilität (ÖPNV-Ticket) |
49 € |
2 % |
|
Freizeit & Unterhaltung |
100 € |
5 % |
|
Kleidung & Körperpflege |
60 € |
3 % |
|
Rücklagen (15 % Sparquote) |
300 € |
15 % |
|
Frei verfügbar |
452 € |
23 % |
Wie du die erste eigene Wohnung finanzieren kannst
Neben deinem Einkommen gibt es verschiedene Möglichkeiten, die dir bei der Finanzierung deiner ersten eigenen Wohnung helfen können:
- Kindergeld, BAföG, BAB: staatliche Zuschüsse für Auszubildende und Studierende – je nach Lebenssituation kombinierbar.
- Bildungskredit/Kredit: flexible Finanzierungsoptionen über die KfW oder deine Bank.
- Mietkautionsversicherung: Statt einer Einmalzahlung von bis zu drei Monatskaltmieten zahlst du einen kleinen Jahresbeitrag.
Erste Wohnung: Diese Versicherungen sind sinnvoll
Um sich gegen unvorhersehbare Schäden und existenzielle Risiken zu schützen, lohnt es sich, sinnvolle Versicherungen rechtzeitig abzuschließen.
Haftpflichtversicherung: Wenn du aus Versehen anderen einen Schaden zufügst
Die private Haftpflichtversicherung ist eine der sinnvollsten Versicherungen – für die erste Wohnung und darüber hinaus. Sie zahlt, wenn du versehentlich fremdes Eigentum beschädigst oder eine andere Person verletzt.
Beispiel: Dir fällt beim Kochen bei Freunden ein Topf herunter und der neue Küchenteppich ist ruiniert – die Kosten für die Reinigung, Reparatur oder den Austausch des Teppichs würde in diesem Fall deine Privat-Haftpflichtversicherung übernehmen. Abgedeckt sind aber auch größere Sach-, Personen- und Vermögensschäden – im Basistarif bereits bis zu einer Höhe von 15 Mio. €. Damit der Schutz schon ab dem Umzugstag greift, solltest du die Versicherung frühzeitig davor abschließen.
Tipp: Oft bist du in der ersten eigenen Wohnung noch über die Familienhaftpflicht deiner Eltern geschützt. Informiere dich am besten vor Einzug darüber bei Ihnen.
Hausratversicherung: Schutz für deinen Besitz
Neue Möbel, Geschirr und Einrichtungsgegenstände gehen ins Geld. Eine Hausratversicherung sichert deinen Besitz gegen Schäden innerhalb der Wohnung ab – zum Beispiel, wenn die Waschmaschine ausläuft und einen Wasserschaden in der Küche verursacht.
Gut zu wissen: In einem WG-Zimmer oder Wohnheimzimmer kann dein Hausrat während des Studiums oder der Ausbildung auch über eine bestehende Hausratversicherung der Eltern bei der Allianz mitversichert sein. Ziehst du während deiner Ausbildung oder der Zeit an der Uni in eine eigene Wohnung, bist du über die Allianz Versicherung deiner Eltern allerdings nur versichert, wenn diese eine Hausratversicherung im Tarif Komfort oder Premium abgeschlossen haben. Ein Blick in die Versicherungsunterlagen bringt Klarheit.
Mehr zum Thema: Hausratversicherung für Studierende
Unfallversicherung: Abgesichert bei Verletzungen und Unfällen
Über 70 % aller Unfälle passieren zu Hause oder in der Freizeit – genau dort, wo die gesetzliche Unfallversicherung nicht greift. Ob beim Umzug, Möbelaufbau oder in der Freizeit: Eine private Unfallversicherung übernimmt u. a. Behandlungs- und Rehakosten und unterstützt dich finanziell, wenn sich durch die Folgen eines Unfalls dein Leben grundlegend ändert.
Welche Versicherungen lohnen sich zusätzlich?
Welche Versicherungen für dich sonst noch sinnvoll sind, hängt von deiner Lebenssituation ab. Weitere sinnvolle Absicherungen können sein:
- Auslandsreisekrankenversicherung: Für Weltenbummler:innen und Studierende im Auslandssemester – um auch im Ausland bei medizinischen Behandlungen abgesichert zu sein.
- Berufsunfähigkeitsversicherung: Falls du aufgrund eines Unfalls oder einer Krankheit deinem Beruf nicht mehr nachgehen kannst.
- Rechtsschutzversicherung: In der ersten eigenen Wohnung können rechtliche Auseinandersetzungen schnell entstehen – etwa bei fehlerhaften Nebenkostenabrechnungen, unberechtigten Mieterhöhungen oder Nachbarschaftsstreit. Eine Rechtsschutzversicherung mit Mietrechtsschutz übernimmt Anwalts-, Gerichts- und Mediationskosten.
Soforthilfe für den Alltag
Bei den klassischen Versicherungen gibt es die Möglichkeit, zusätzliche Leistungen in Form von optionalen Bausteinen abzuschließen. Der optionale Allianz Hausrat-Baustein "Notfallservice Zuhause" organisiert und bezahlt die Kosten einer Notfallhilfe im häuslichen Alltag – etwa Schlüsseldienst, Rohrreinigung oder Elektro-Notdienst.
WG oder eigene Wohnung? Was sich beim Versicherungsschutz unterscheidet
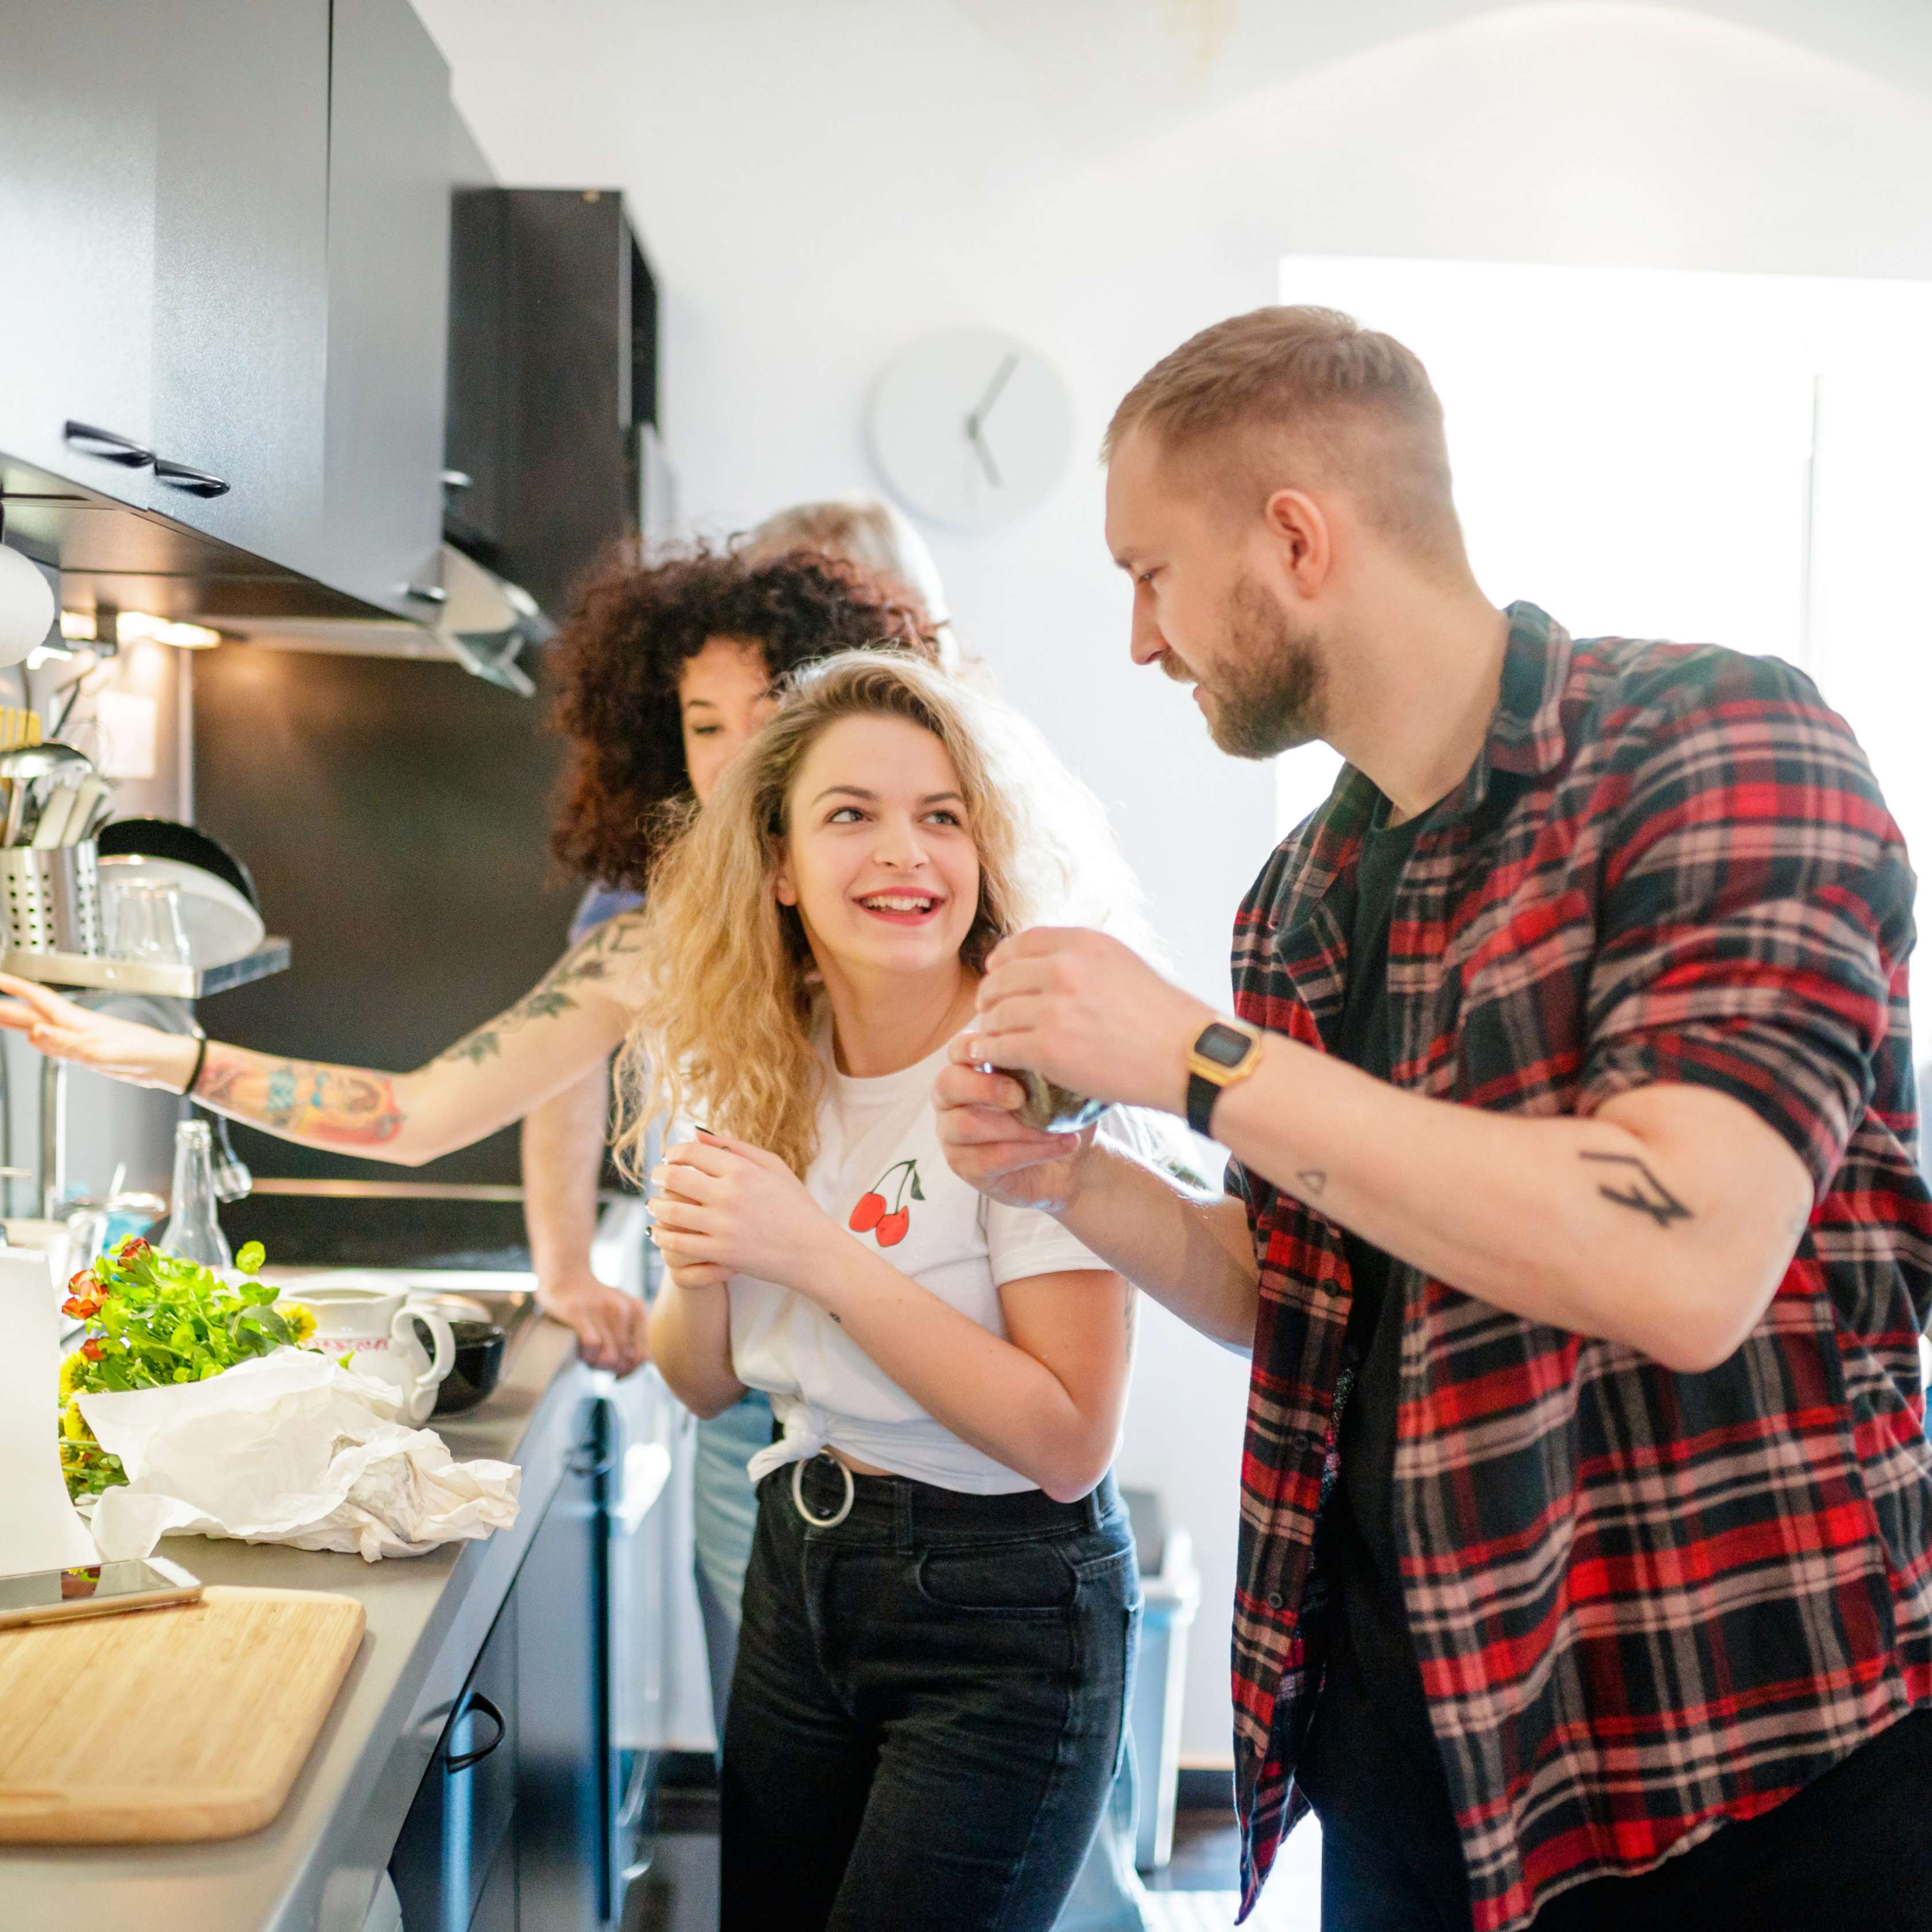
In einer WG lassen sich nicht nur Miete, sondern auch Versicherungskosten teilen. Bei vielen Anbietern können Mitbewohner:innen sich einen Hausrat-Tarif teilen – entweder über einen gemeinsamen Vertrag oder indem die Hauptmieterin bzw. der Hauptmieter alle Mitbewohner:innen namentlich aufnimmt.
Gut zu wissen: Ein einzelnes WG-Zimmer lässt sich in der Regel nicht separat versichern – eine Hausratversicherung gilt immer für die gesamte Wohnung. Studierst du noch, ist dein Hausrat meist über die Hausratversicherung deiner Eltern mitversichert.
Mehr zum Thema: WG-Mietvertrag – was du wissen solltest
Umzug und Einzug: Die wichtigsten Schritte
Mietvertrag unterschrieben? Dann geht es an die Planung. Die wichtigsten Punkte:
- Vor dem Umzug: Energieversorger und Internetanbieter frühzeitig informieren, Zuschüsse prüfen (BAföG, Wohngeld, BAB) und Kaution rechtzeitig überweisen.
- Wohnungsübergabe: Alle Mängel im Übergabeprotokoll festhalten und fotografieren – am besten bei Tageslicht und mit Begleitperson.
- Nach dem Umzug: Wohnsitz innerhalb von 14 Tagen anmelden, Daueraufträge einrichten und Hausordnung beachten.
Ausführliche Checkliste: Alle To-dos vor, während und nach dem Umzug findest du in unserer Checkliste für den Umzug.
Noch mehr Tipps zu Besichtigung, Unterlagen und Expertinnen-Ratschlägen gibt es in unserem Guide für die erste eigene Wohnung.
Mietvertrag vor der Unterschrift prüfen
Auch wenn die Freude über die Zusage groß ist – lies den Mietvertrag sorgfältig durch. Achte besonders auf diese Punkte:
Erste Wohnung einrichten – was sollte ich beachten?
Beim Einrichten deiner ersten eigenen Wohnung solltest du zunächst auf deinen persönlichen Geschmack achten – denn du möchtest dich in deinen eigenen vier Wänden schließlich wohlfühlen. Um Kosten zu sparen, kannst du auf Flohmärkten oder online nach gebrauchten Möbeln suchen. Im besten Fall nimmst du bei der Einrichtung auch Rücksicht auf Gesundheit und Umwelt. Basismöbel und Textilien (zum Beispiel Vorhänge, Teppiche, Bettwäsche) gibt es beispielsweise aus verschiedenen Materialien mit nachweislich geringerer Umweltbelastung und geprüften Schadstoffgrenzwerten:
- Möbel aus Naturholz
- Recycelte Materialien
- Möbel aus Produktion mit anerkannten Nachhaltigkeitsstandards oder entsprechender Zertifizierung
- Biologische Baumwolle
- Recycelte Fasern
- Naturfasern
Die Beleuchtung ist entscheidend, um eine angenehme Atmosphäre in deiner ersten eigenen Wohnung zu schaffen. Du hast die Wahl zwischen verschiedenen umweltfreundlichen und stromsparenden Beleuchtungsoptionen. LED-Leuchten oder Energiesparlampen reduzieren den Stromverbrauch, mit dimmbaren Smart-Home-Lampen kannst du die Helligkeit nach Bedarf regulieren.
Häufige Fragen zur ersten eigenen Wohnung
Was mache ich, wenn ich meinen Schlüssel verloren habe?
So gehst du Schritt für Schritt vor, wenn der Schlüssel zu deiner Mietwohnung verloren gegangen ist:
- Schlüsselverlust Vermieter:in melden.
- Kann man den Schlüssel der Wohnung zuordnen? Dann Verlust unbedingt der Polizei melden.
- Ersatzschlüssel hinterlegt? Dann Schlüssel abholen und in die Wohnung.
- Keinen Ersatzschlüssel hinterlegt? Dann Schlüsseldienst rufen.
- Schlüsselverlust der Privat-Haftpflichtversicherung melden. Je nach Versicherer und Tarif werden die Kosten für Schlüsseldienst, neue Schlüssel oder den Austausch von Schließanlagen übernommen.
Darf der Vermieter immer in meine Wohnung?
Grundsätzlich nein. Die Vermieterin oder der Vermieter darf nur unter bestimmten Voraussetzungen in die Wohnung. Zum Beispiel, wenn sie oder er den Besuch vorab ankündigt und es einen Grund dafür gibt. Das können etwa notwendige Reparaturen, Ablesen von Zählerständen oder Verdacht auf vertragswidrige Nutzung (zum Beispiel Untervermietung) sein. Spontane Besuche oder heimliches Betreten der Wohnung sind nicht erlaubt.
Mein Wasserhahn tropft – darf ich einen Handwerker rufen?
Ist in deiner Mietwohnung etwas defekt, solltest du nicht einfach selbst Handwerker:innen rufen. Damit dein:e Vermieter:in die Reparaturkosten übernimmt, musst du ihn oder sie vorab über den Schaden informieren. So hat er oder sie die Chance, den Schaden selbst zu beheben oder eigene Handwerker:innen zu beauftragen.
Im Notfall sieht das anders aus. Ist zum Beispiel ein Wasserrohr undicht und verursacht austretendes Leitungswasser einen Wasserschaden in Bad oder Küche, können Mieter:innen direkt einen Klempner-Notdienst rufen. Um sicherzugehen, dass man nicht auf den Kosten sitzen bleibt, ist ein Anruf bei der Vermietung oder Hausverwaltung aber sinnvoll.
Was kann ich bei einer Mieterhöhung tun?
Eine Rechtsschutzversicherung mit Mietrechtsschutz übernimmt in solchen Fällen die Anwalts- und Gerichtskosten – so kannst du dein Recht durchsetzen, ohne das finanzielle Risiko allein zu tragen.
Typische Streitfälle, bei denen der Mietrechtsschutz greift:
- Unberechtigte Mieterhöhung
- Fehlerhafte Nebenkostenabrechnung
- Kündigung wegen Eigenbedarf
Ohne Rechtsschutz können die Kosten bei einem Mietrechtsstreit schnell einen vierstelligen Betrag erreichen.
Darf mein:e Vermieter:in eine Hausrat- oder Haftpflichtversicherung vorschreiben?
Nein, Vermieter:innen dürfen den Abschluss einer Hausrat- oder Haftpflichtversicherung nicht vertraglich vorschreiben – entsprechende Klauseln im Mietvertrag sind rechtlich unwirksam, da sie eine unangemessene Benachteiligung des Mieters darstellen (Quelle: gesetze-im-internet.de/bgb). Du bist also nicht verpflichtet, einer solchen Forderung nachzukommen.
Trotzdem ist der Abschluss einer Hausratversicherung empfehlenswert: Ohne sie trägst du im Schadensfall – etwa bei einem Wasserschaden, Einbruch oder Wohnungsbrand – die gesamten Kosten für die Wiederbeschaffung deines Eigentums selbst.
Mit Freund oder Freundin zusammenziehen: Können wir die Versicherungen zusammenlegen?
Wenn du nicht allein in die erste eigene Wohnung, sondern zusammen mit deiner Partnerin oder deinem Partner, einziehst, dann kann sich das auch in finanzieller Hinsicht lohnen: Ihr könnt beim Zusammenziehen nicht nur die Miete teilen, ihr könnt auch eure Versicherungen zusammenlegen (zum Beispiel Hausrat-, Privathaftpflicht-, Rechtsschutz- oder Kfz-Versicherung) – und so bares Geld sparen.
Noch mehr Geld kannst du sparen, wenn du wichtige Versicherungen gleich zusammen im Paket bei der Allianz abschließt, zum Beispiel eine Hausrat-Haftpflicht Kombi.
Noch mehr Versicherungsthemen – einfach und verständlich erklärt


Haben Sie noch Fragen zur Hausratversicherung?


Melden Sie sich beim Allianz Service
Schicken Sie uns Ihre Beratungsanfrage – wir melden uns bei Ihnen.
Finden Sie den passenden Tarif
Berechnen Sie Ihren individuellen Tarif zur Hausratversicherung.
Weitere Service-Angebote
Kontakt
Service-Links