

In einer Wohngemeinschaft gibt es mehrere Möglichkeiten, den Hausrat abzusichern. Je nach Versicherer können alle Mitbewohner:innen über eine gemeinsame Hausratversicherung geschützt sein, einzelne Personen einen eigenen Vertrag abschließen oder Studierende und Auszubildende weiterhin über die Hausratversicherung ihrer Eltern versichert bleiben. Welche Lösung für Ihre WG sinnvoll ist, hängt unter anderem davon ab, wer Hauptmieter:in ist, welche Besitztümer abgesichert werden sollen und ob bereits Versicherungsschutz besteht.
Hausratversicherung für die WG
Welche Versicherung gilt für Mitbewohner:innen?

Diese Möglichkeiten gibt es für die Hausratversicherung in einer WG
Wer in einer WG lebt und mit den anderen Bewohnern und Bewohnerinnen Küche, Bad, Einrichtungsgegenstände und Möbel teilt, möchte seinen Besitz im Schadenfall durch etwa einen Brand oder Wasser abgesichert wissen. Bewohner:innen von Wohngemeinschaften haben mehrere Möglichkeiten, ihren Hausrat zu versichern.
Gemeinsame WG-Hausratpolice
Die einfachste Lösung ist eine gemeinsame Hausratversicherung für die gesamte WG. Hat der Hauptmieter oder die Hauptmieterin bereits eine Police für die gesamte Wohnung abgeschlossen, können sich die Untermieter:innen in die Police "einklinken". Dabei wird der gesamte Hausrat der Wohnung mit der entsprechenden Versicherungssumme über eine Police abgesichert, und alle Bewohner:innen sind mitversichert. Der oder die Versicherungsnehmer:in muss allerdings in der Regel die Versicherung kontaktieren und alle Mitbewohner:innen in der Police namentlich aufnehmen lassen. Bei Ein- oder Auszug einzelner Bewohner:innen oder bei Auflösung der WG muss der Vertrag angepasst werden. Allerdings ist es nicht bei allen Versicherern möglich, die Mitbewohner in die Hausratversicherung aufzunehmen.
Vorteile einer gemeinsamen WG-Hausratversicherung:
Einzelvertrag für WG-Zimmer
Manche Mitbewohner:innen möchten nur ihr eigenes Zimmer mit einer Hausratversicherung absichern. Das ist jedoch nicht bei allen Versicherern möglich. Wenn eine individuelle Versicherung des Zimmers nicht möglich ist, bleibt oft nur die Option, eine weitere Hausratversicherung für die gesamte Wohnung abzuschließen oder seine persönlichen und wertvollen Besitztümer über eine Gegenstandversicherung einzeln abzusichern. Der Versicherungsschutz besteht dann allerdings nur bei dem versicherten Gegenstand, wie zum Beispiel einem Laptop oder einer Kamera.
Mehrere Hausratversicherungen für die gesamte Wohnung
Wenn die Hausratversicherung des Hauptmieters oder der Hauptmieterin keine Mitversicherung von Mitbewohner:innen zulässt, können alle Bewohner:innen jeweils eine eigene Hausratversicherung für die gesamte Wohnung abschließen. Jede Person besitzt dann eine eigene Police, die den Hausrat der gesamten Wohnung absichert. Im Schadensfall kann es zu Doppelversicherungen kommen, was die Regulierung kompliziert macht.
Besonderheiten der Hausratversicherung in der WG
Bei der Hausratversicherung für Wohngemeinschaften gelten besondere Regeln, da mehrere Personen mit unterschiedlichen Eigentumsverhältnissen zusammenleben und der Versicherungsschutz klar definiert werden muss. Hierfür sollten Sie folgende Begriffe und deren Bedeutung kennen:
- Hauptmieter:in: In einer Wohngemeinschaft gibt es in der Regel einen Hauptmieter oder eine Hauptmieterin, der oder die den WG-Mietvertrag unterzeichnet und möglicherweise auch die Hausratversicherung abschließt. Es ist jedoch nicht zwingend erforderlich, dass der oder die Hauptmieter:in eine Hausratversicherung abschließt.
- Versicherungsnehmer:in: Der oder die Versicherungsnehmer:in ist die Person, die den Versicherungsvertrag abschließt und die Versicherung bezahlt. Der oder die Versicherungsnehmer:in muss nicht zwingend Mieter:in der WG sein, obwohl dies häufig der Fall ist. Es kann aber beispielsweise auch noch ein Versicherungsschutz über die Hausratversicherung der Eltern bestehen.
- Versicherungsumfang: Hausratversicherungen für Wohngemeinschaften können sich von denen für Einzelmieter:innen unterscheiden. Einige Versicherer bieten spezielle Absicherungen und Leistungen für Wohngemeinschaften an, die den gesamten Hausrat der WG-Mitglieder abdecken. Andere Versicherer versichern möglicherweise nur den Hausrat des Versicherungsnehmers oder der Versicherungsnehmerin. Versichert sind in jedem Fall die Grundgefahren wie zum Beispiel Feuer, Einbruchdiebstahl oder Leitungswasser.
Leistungen der Allianz: WG-Hausratversicherung
Die Leistungen unserer Hausratversicherung bieten einen umfangreichen und flexiblen Schutz für Wohngemeinschaften und alle Bewohner:innen.
- Gemeinsame Absicherung: Mit unserer Hausratversicherung können Sie als Versicherungsnehmer:in den gesamten Hausrat der WG, einschließlich der Besitztümer aller Mitbewohner:innen, absichern. Dies umfasst Möbel, elektronische Geräte und persönliche Gegenstände, die sich in der Wohnung befinden.
- Versicherung von Schäden aller Art: Mit dem Tarif Komfort sind auch "Schäden aller Art" bis 5.000 Euro versichert. Das heißt, selbst, wenn Sie oder die Mitbewohner:innen einen Schaden verursachen, ist dieser versichert. Das ist gerade in einer WG von Vorteil, wenn etwa bei der WG-Party ein Glas über das Sofa oder den Teppich gekippt wird. Im Tarif Premium leisten wir bei diesen Schäden sogar bis zur Versicherungssumme.
- Schutz bei Einbruchdiebstahl und Schäden: Die Hausratversicherung schützt Sie vor den finanziellen Folgen von Einbruchdiebstahl, Vandalismus nach einem Einbruch und Schäden durch unter anderem Feuer, Leitungswasser oder Sturm. Dies ist besonders wertvoll in einer WG, in der viele verschiedene Besitztümer und Werte zusammenkommen. Kommt es zu einem Schaden am Hausrat, zahlen wir Ihnen die Kosten für die Reparatur oder ersetzen den Neuwert des zerstörten Gegenstandes.
- Schutz bei grober Fahrlässigkeit: In einer WG nutzen mehrere Personen die gemeinsame Einrichtung und die gemeinsamen Räume. Dies erhöht das Risiko, dass durch Unachtsamkeit oder mangelnde Absprache Schäden entstehen, die als grob fahrlässig gelten, wie zum Beispiel eine vergessene brennende Kerze, die den Küchenvorhang in Brand setzt. Einige Versicherer schließen Schäden, die grob fahrlässig entstanden sind, aus. Bei der Allianz sind Schäden durch grobe Fahrlässigkeit ab dem Tarif Smart versichert.
- Zusatzleistungen: Neben der Grundabsicherung können Zusatzbausteine wie eine Glasbruchversicherung, eine Fahrraddiebstahlversicherung oder ein Internetschutz hinzugefügt werden, um den Schutz zu erweitern und auf die speziellen Anforderungen der WG einzugehen.
- Schnelle Hilfe im Schadensfall: Wir bieten Ihrer WG einen schnellen und unkomplizierten Online-Service im Schadensfall, sodass Sie sich darauf verlassen können, dass Ihr Versicherungsfall zügig geregelt wird.
Um sicherzustellen, dass alle Bewohner:innen der WG ausreichend abgesichert sind, können Sie eine persönliche Beratung in Anspruch nehmen. Unsere Berater:innen helfen Ihnen, die beste Lösung für den Versicherungsschutz Ihrer Wohngemeinschaft zu finden.
Versicherungspaket für junge Erwachsene
Du hast bisher nicht den Überblick, welche Versicherungen du überhaupt benötigst? Finde es mit unseren Tools – dem Versicherungsscheck und dem Online-Rechner – heraus.
Kosten der WG-Versicherung: So setzt sich der Tarif zusammen
Wie hoch der Preis für die Hausratversicherung bei einer WG ausfällt, hängt vor allem von folgenden Faktoren ab:
- Versicherungssumme: Die Höhe der Versicherungssumme ist ein entscheidender Faktor für den Beitrag. Je hochwertiger und wertvoller der Hausrat der WG-Mitglieder ist, desto höher sollte die Versicherungssumme – die Summe, die den Wert Ihres Hausrats darstellt – sein, um einen ausreichenden finanziellen Schutz zu gewährleisten.
- Wohnfläche: Die Quadratmeterzahl der Wohnung ist ebenfalls ein wichtiger Faktor, der die Kosten beeinflusst. Größere Wohnungen haben in der Regel einen höheren Versicherungswert, was sich auf die Prämienhöhe auswirkt.
- Lage der Wohnung: Die Lage der Wohnung kann ebenfalls Einfluss auf die Prämie haben. Wohnungen in Gegenden mit höherem Risiko für etwa Überschwemmungen können höhere Prämien erfordern.
- Tarifwahl: Die Wahl des Tarifs und eventuelle Zusatzbausteine, wie die Abdeckung von Glasbruchschäden, Extremwetterschäden oder Internetbetrug, können die Kosten ebenfalls beeinflussen.
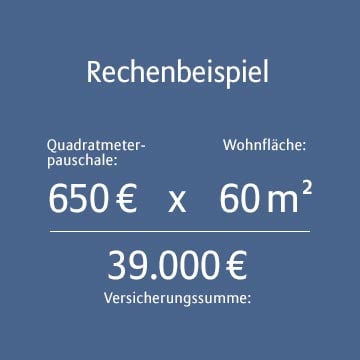
- Wir empfehlen für die Tarife Basis bis Komfort eine Versicherungssumme von 650 Euro pro Quadratmeter Im Tarif Premium empfehlen wir 900 Euro pro Quadratmeter. Beispiel: Bei einer 60-Quadratmeter-Wohnung wären im Tarif Komfort so Schäden in Höhe von 39.000 Euro abgedeckt.
Versicherungssumme für die WG einfach berechnen
Geben Sie hier einfach die Gesamtwohnfläche Ihrer WG ein und Sie erhalten sofort die empfohlene Versicherungssumme. Mit der richtigen Versicherungssumme vermeiden Sie eine Unterversicherung und sind im Schadenfall optimal abgesichert.
Bin ich in der WG noch über die Eltern versichert?
Studierende und Auszubildende sind in der Regel noch über eine bestehende Hausratversicherung der Eltern versichert – so auch bei der Allianz.
Mit unserer Hausratversicherung ist der Hausrat der Kinder des Versicherungsnehmers oder der Versicherungsnehmerin während Studium oder Ausbildung (dazu zählen auch Freiwilligen- und Wehrdienst) weiterhin über die Eltern mitversichert, auch wenn der Nachwuchs nicht mehr zu Hause wohnt.
Wichtig: Wenn das Kind während des Studiums oder der Ausbildung einen eigenen Haushalt gründet – etwa Hauptmieter:in einer WG wird –, bleibt es über die Eltern versichert – aber nur, solange es das 27. Lebensjahr noch nicht vollendet hat (ab dem Tarif Komfort bis 15.000 Euro, bis 30.000 Euro im Tarif Premium). Danach ist eine eigene Hausratversicherung ratsam. Gründet das Kind keinen eigenen Hausstand, ist es bis zum Ende der Ausbildung oder des Studiums über die Eltern versichert – ohne Altersbeschränkung.
Hausratversicherung für WG-Zimmer im Ausland
Viele junge Menschen zieht es für einen Job, ein Praktikum oder einen Studienaufenthalt für eine gewisse Zeit ins Ausland. Wer dort in einer WG lebt, genießt mit der Außenversicherung unserer Hausratversicherung bis zu zwölf Monate denselben Versicherungsschutz wie in der eigentlich versicherten Wohnung oder Wohngemeinschaft in Deutschland.
Für Kinder, die über die Allianz Hausratversicherung ihrer Eltern versichert sind, und zum Beispiel für ein Jahr ins Ausland zum Studieren gehen und dort ein WG-Zimmer beziehen, gilt der Versicherungsschutz für die gesamte Dauer des Auslandsaufenthaltes (ab dem Tarif Komfort bis 15.000 Euro, bis 30.000 Euro im Tarif Premium). Wenn sie einen eigenen Haushalt gründen, sprich eine eigene Wohnung anmieten, sind sie über die Eltern noch solange versichert, bis sie das 27. Lebensjahr vollendet haben. Danach müssen sie eine eigene Hausratvesicherung abschließen.
FAQ: Hausratversicherung in der WG
Ist jede:r Mitbewohner:in in einer WG automatisch mitversichert?
Nein. Ob Mitbewohner:innen über eine Hausratversicherung abgesichert sind, hängt vom jeweiligen Versicherer und den Vertragsbedingungen ab. Manche Versicherer ermöglichen die Mitversicherung aller Bewohner:innen einer WG, andere beschränken den Versicherungsschutz auf den Versicherungsnehmer oder die Versicherungsnehmerin.
Mehr dazu lesen Sie unter: Besonderheiten WG
Braucht jede:r in einer WG eine eigene Hausratversicherung?
Nicht unbedingt. Häufig ist eine gemeinsame Hausratversicherung für die gesamte Wohngemeinschaft ausreichend. Ist eine Mitversicherung nicht möglich oder gewünscht, können einzelne Bewohner:innen auch einen eigenen Vertrag abschließen.
Mehr dazu lesen Sie unter: Möglichkeiten der WG-Versicherung
Wer sollte die Hausratversicherung für die WG abschließen?
Grundsätzlich kann jede Person den Vertrag abschließen, sofern der Versicherer dies zulässt. Häufig übernimmt dies der Hauptmieter oder die Hauptmieterin. Wichtig ist, vor Vertragsabschluss zu prüfen, ob und unter welchen Voraussetzungen weitere Mitbewohner:innen mitversichert werden können.
Mehr dazu erfahren Sie unter: Besonderheiten WG
Was passiert mit der Hausratversicherung, wenn ich aus einer WG ausziehe?
Bei einer gemeinsamen Hausratversicherung sollte der Auszug dem Versicherer gemeldet werden. Je nach Vertragsgestaltung müssen Mitbewohner:innen aus dem Vertrag entfernt oder die Versicherungssumme angepasst werden. Ziehen Sie in eine eigene Wohnung, benötigen Sie möglicherweise eine eigene Hausratversicherung.
Mehr dazu lesen Sie unter: Möglichkeiten der WG-Versicherung
Gilt die Hausratversicherung auch für Fahrräder?
Ein Basisschutz für Fahrräder ist häufig über die Hausratversicherung möglich. Für einen erweiterten Schutz, beispielsweise bei Fahrraddiebstahl außerhalb der Wohnung, kann je nach Tarif ein zusätzlicher Baustein erforderlich sein.
Mehr Informationen finden Sie unter: Leistungen der Allianz
Das könnte Sie auch interessieren


Haben Sie noch Fragen zur Hausratversicherung?


Melden Sie sich bei dem Allianz Service
Schicken Sie uns Ihre Beratungsanfrage – wir melden uns bei Ihnen.
Finden Sie den passenden Tarif
Berechnen Sie Ihren individuellen Tarif zur Hausratversicherung.
Kontakt
Service-Links