

Ob unter der Matratze, im Bücherregal oder hinter einem Bilderrahmen – viele Deutsche bewahren Bargeld in vermeintlich sicheren Verstecken zu Hause auf. Doch erfahrene Kriminelle kennen die gängigen Plätze und werden im Falle eines Einbruchs schnell fündig. Es gibt allerdings einige clevere Methoden, Ihr Geld so zu verstecken, dass Einbrecher:innen nicht ohne Weiteres fündig werden. Die Polizei empfiehlt dennoch einen zertifizierten Tresor oder ein Bankschließfach als sicherste Verwahrmethode für Geld und Wertsachen. Falls Ihr Geld dennoch bei einem Einbruch gestohlen werden sollte, hilft die Hausratversicherung, die Schäden abzudecken.
Geheimverstecke für Ihr Geld: Bargeld zu Hause sicher aufbewahren
10 clevere Geheimverstecke und wichtige Expertentipps.

Geld verstecken: 10 clevere Ideen – und 10 schlechte
Wohnungseinbrüche gehören nach wie vor zu den häufigsten Straftaten in Deutschland – und sie treffen längst nicht nur Villen oder abgelegene Häuser. Auch ganz normale Einfamilien- und Reihenhäuser oder Wohnungen in Mehrfamilienhäusern sind betroffen – und Bargeld ist eine beliebte Beute. Umso wichtiger ist die Frage: Wo sind Geld und Wertsachen wirklich sicher versteckt, und wo finden Einbrecher:innen sie sofort?
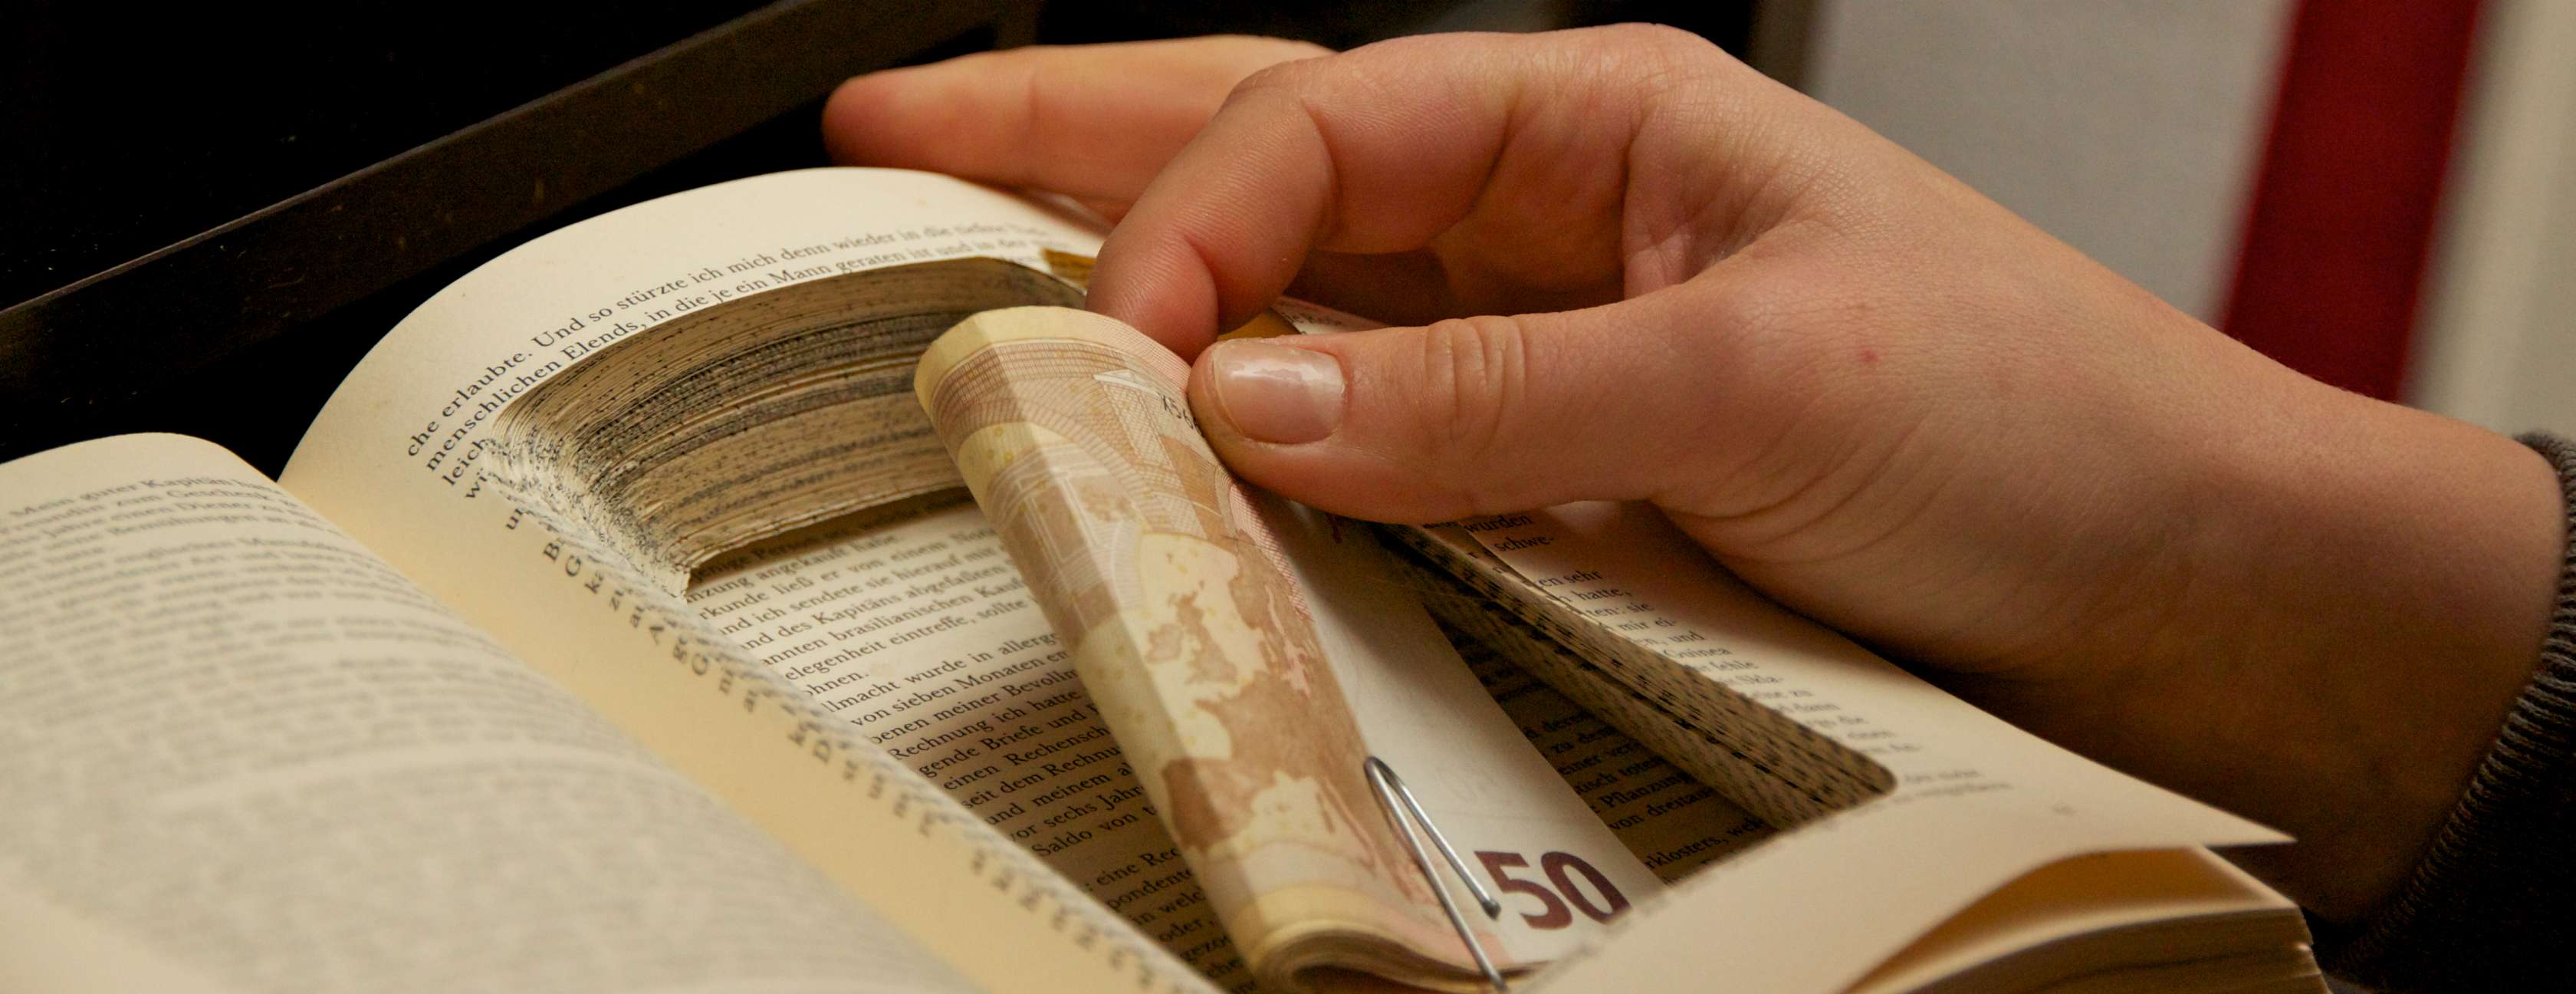
Zehn Verstecke, an die Kriminelle nicht auf Anhieb denken – ohne Gewähr:
- Steckdosensafe: Geld in einem sogenannten "Steckdosensafe" aufbewahren. Dieser sieht von außen wie eine normale Steckdose aus, dahinter verbirgt sich aber ein Minischließfach in der Wand.
- Topfpflanze: Erspartes im Blumentopf vergraben, der in der Wohnung oder auf dem Balkon steht.
- Toilettenpapier: Geldvorrat als Toilettenpapier tarnen. Bei einer Standardrolle mit 54 Blatt lassen sich beispielsweise 27.000 Euro in Scheinen als Rolle drehen.
- Locher: Das Abfallfach eines Lochers als Platz für zwei bis drei Scheine nutzen.
- Küchenrolle: Gerollte Geldscheine "unauffällig" in einer Küchenrolle platzieren.
- Mehl: In Plastik verpackte Geldscheine in einer Vorratspackung Mehl versenken.
- Müslipackung: Originalverpackung befüllen und zwischen echten Packungen im Küchenschrank lagern.
- Kinderfoto: Geldscheine hinter die Rahmen aufgehängter bzw. aufgestellter Kinderfotos stecken.
- Gefrorene Suppe: Geldscheine in einem wasserdichten Beutel in der Suppe versenken und einfrieren.
- Werkzeugkoffer: Geldbeutel im Werkzeugkoffer zwischen dreckigen Nägeln, Schrauben und Werkzeug legen.
Diese 10 Verstecke sind unsicher und damit leichte Beute
Diebe und Diebinnen kennen fast alle vermeintlichen Geheimverstecke und suchen gezielt danach. Zehn nicht so clevere Ideen:
- Unter Matratze oder im Kopfkissen: Kurz die Matratze umgedreht, evtl. sogar aufgeschlitzt und die Kissen zerknüllt, schon ist das Versteck entdeckt.
- Zwischen Büchern: Erfahrene Diebe und Diebinnen erkennen Buchattrappen auf Anhieb oder räumen gleich das ganze Regal ab.
- In der Schreibtischschublade: Auch abgeschlossen ist sie sekundenschnell geknackt und leer geräumt.
- In der Nachttischschublade: Geldbeutel und Schmuck griffbereit neben dem Bett? Gar keine gute Idee. Hier schauen Diebe und Diebinnen routinemäßig nach.
- In Kaffeedose oder Vase: Blechdose auf dem Kühlschrank, Pralinenschachtel, Kochtopf, auffällige Vase, Vorratsschrank – steht alles auf der Liste der Kriminellen.
- In der Spielesammlung: Echte Geldscheine in der "Monopoly"- oder bei "Wer wird Millionär"-Schachtel verstecken, ist zwar originell, aber bestens bekannt.
- Zwischen Kleidung: Jede:r Einbrecher:in nimmt sich den Kleiderschrank vor und macht auch nicht vor Schmutzwäsche im Wäschekorb halt.
- Hinter Bildern oder Spiegeln: Ebenfalls ein bekannter Klassiker.
- Im Garten: Geld im Garten zu vergraben, macht viel Mühe. Außerdem können durch eine unzureichende Verpackung die Geldscheine beschädigt oder zerstört werden. Möglicherweise werden Sie auch noch beobachtet – also keine gute Idee.
Zu hundert Prozent sichere Verstecke gibt es nicht. Wir verraten Ihnen deshalb, was Experten und Expertinnen zur Sicherung Ihrer Wertsachen empfehlen.
Bargeld und Schmuck sicher verwahren
Geld, Schmuck und andere Wertsachen lassen sich in einem Bankschließfach besonders sicher aufbewahren – dazu raten die Expertinnen und Experten. Die Kosten für ein Bankschließfach beginnen häufig bei etwa 50 Euro pro Jahr und können je nach Größe und Anbieter deutlich höher ausfallen.
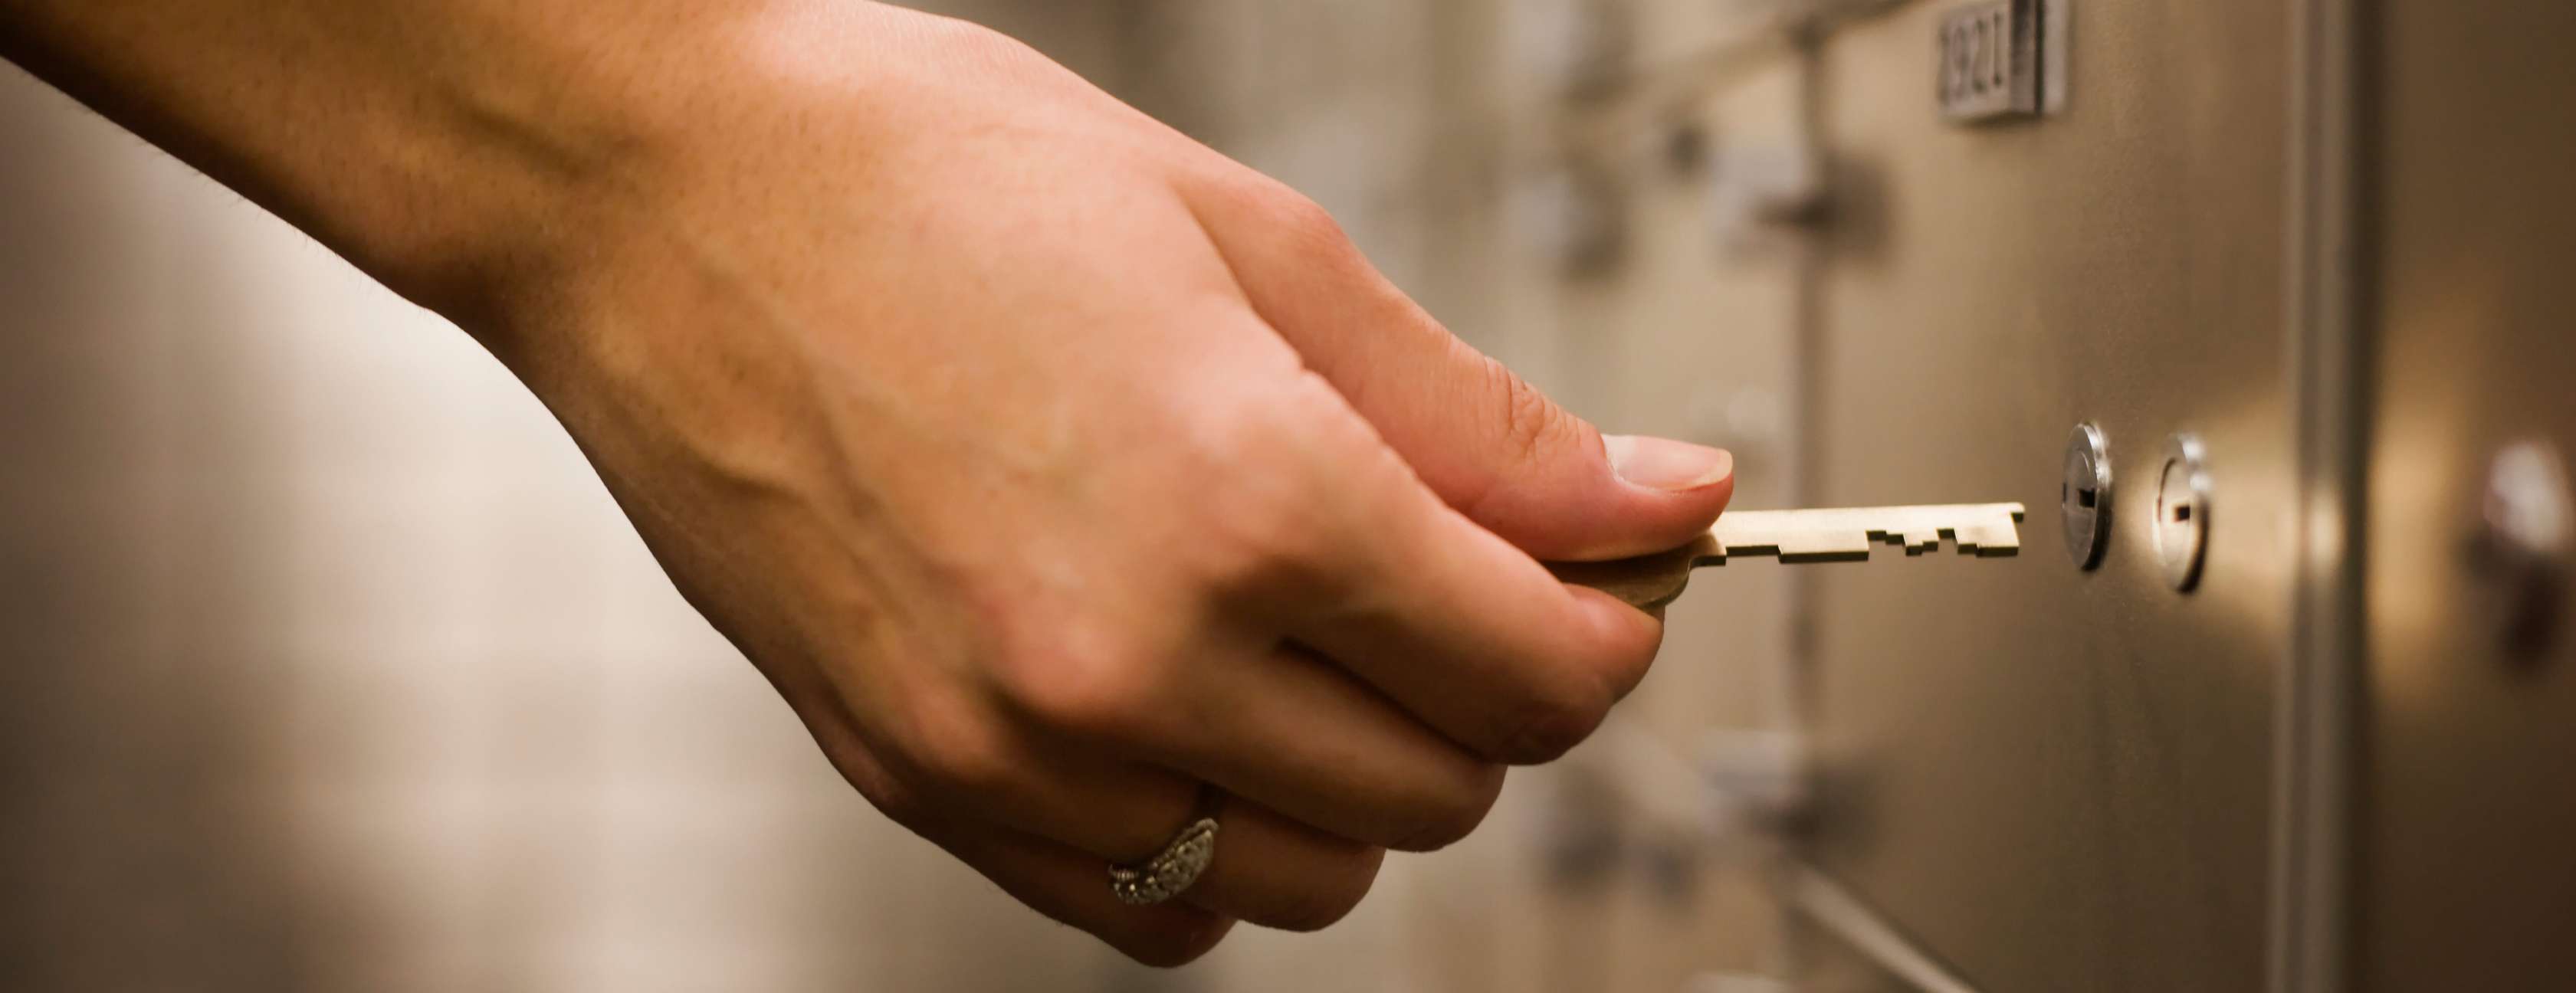
Neben Bargeld, sind Schmuck, Edelmetalle und hochwertige Technik bei Einbrechern und Einbrecherinnen besonders beliebt. Denn sie lassen sich leicht transportieren und schnell zu Geld machen. Wer kein Bankschließfach mieten oder sein Bargeld nicht auf ein Bankkonto einzahlen möchte, sollte seine Wertsachen zu Hause sicher lagern.
Diese Möglichkeiten gelten als besonders sicher:
- Tresor: Verwahren Sie echten Schmuck, Bargeldbestand, hochwertige Uhren oder Dokumente zu Hause in einem Tresor. Das Knacken, Aufbrechen oder Ausbauen dauert Kriminellen in der Regel zu lang und verursacht Lärm – so ist ihnen das Risiko, entdeckt zu werden, meist zu hoch.
- Wertschutzschrank: Zertifizierte Wertschutzschränke stellen für Kriminelle ebenfalls ein großes Hindernis dar. Achten Sie beim Kauf auf die geprüfte Widerstandsklasse.
Was ist der Unterschied zwischen einem Tresor und einem Wertschutzschrank?
Ein Tresor ist der allgemeine Begriff für einen verschließbaren Sicherheitsbehälter zur Aufbewahrung von Bargeld, Dokumenten oder Wertsachen. Ein Wertschutzschrank ist dagegen ein Tresor mit einer geprüften und zertifizierten Sicherheitsklasse, die einen bestimmten Einbruchschutz nachweist.
Wertschutzschränke sind in der Regel schwerer, robuster gebaut und bieten einen höheren Schutz gegen Diebstahl. Die Öffnung kann je nach Modell per Schlüssel, Zahlencode oder elektronischem Schloss erfolgen.
Kurz gesagt: Jeder Wertschutzschrank ist ein Tresor, aber nicht jeder Tresor erfüllt die Anforderungen eines Wertschutzschranks.
Welchen Tresor sollte ich mir für die Bargeldaufbewahrung kaufen?
Welches Modell geeignet ist, hängt vor allem vom Wert der aufbewahrten Gegenstände ab. Für kleinere Bargeldbestände und wichtige Dokumente kann ein Tresor ausreichen. Wer höhere Bargeldbeträge oder besonders wertvolle Wertsachen zu Hause aufbewahren möchte, sollte einen zertifizierten Wertschutzschrank wählen. Achten Sie dabei auf eine geprüfte Sicherheitsklasse nach DIN EN 1143‑1. Der Einstieg beginnt in der Regel bei Widerstandsgrad 0 (Euro-0), höhere Widerstandsgrade bieten einen entsprechend höheren Einbruchschutz. Unabhängig vom Modell sollte das Wertbehältnis fachgerecht verankert werden, damit es bei einem Einbruch nicht einfach entwendet werden kann.
Tipps der Polizei: Richtige Aufbewahrung und Dokumentation von Wertsachen im Haushalt
Wer Bargeld und Wertgegenstände zu Hause aufbewahrt, sollte diese nicht nur sicher verwahren, sondern auch sorgfältig dokumentieren. Die Polizei empfiehlt folgende Maßnahmen, damit Gegenstände nach einem Einbruch leichter identifiziert werden können und wichtige Nachweise für die Schadensregulierung vorliegen:
- Dokumentieren Sie größere Bargeldbestände und erstellen Sie ggf. auch eine Liste Ihrer einzelnen Wertsachen. Notieren Sie Größe, Material, Gewicht und andere wichtige Eigenschaften.
- Aktualisieren Sie die Liste regelmäßig, wenn sich die Geldbestände ändern oder Sie Wertsachen neu erwerben oder verkaufen.
- Dokumentieren Sie Ihre Wertgegenstände zusätzlich mit Fotos oder Videos.
- Bewahren Sie möglichst nur kleinere Bargeldbeträge zu Hause auf. Größere Summen sind auf einem Bankkonto oder in einem Bankschließfach in der Regel sicherer aufgehoben.
Weitere hilfreiche Tipps für ein sicheres Zuhause finden Sie in unserem Ratgeber zum Thema Einbruchschutz.
Wie viel Bargeld sollte ich zu Hause aufbewahren?
Als Faustregel empfehlen Verbraucherschützer:innen, einen Betrag für den Bedarf von ein bis zwei Wochen bereitzuhalten. Für einen Einpersonenhaushalt sind das in der Regel zwischen 500 und 1.000 Euro.
Es ist sinnvoll, etwas Bargeld zu Hause griffbereit zu haben, etwa für Notfälle oder wenn die Kartenzahlung einmal nicht funktioniert. Wie viel Sie tatsächlich aufbewahren, ist Ihnen überlassen. Es ist grundsätzlich nicht strafbar, auch größere Summen in den eigenen vier Wänden zu lagern. Dennoch sollten Sie Folgendes immer im Hinterkopf behalten:
- Diebstahlrisiko: Je mehr Sie zu Hause aufbewahren, desto höher der mögliche Verlust im Falle eines Einbruchdiebstahls.
- Schäden durch Feuer oder Wasser: Bargeld kann bei einem Brand, einem Wasserschaden oder einer Überschwemmung unwiederbringlich zerstört werden.
Die Hausratversicherung ersetzt Bargeld im Fall eines Einbruchdiebstahls oder Schadens nur bis zu bestimmten Höchstbeträgen. Wie hoch diese ausfallen und welche Rolle die Art der Aufbewahrung spielt, erfahren Sie im nächsten Abschnitt.
Bargeld absichern: Das leistet die Allianz Hausratversicherung
Die Allianz Hausratversicherung sichert Ihr Bargeld im Falle eines Verlusts durch Einbruchdiebstahl ab. Wie viel Sie im Schadensfall erstattet bekommen, hängt von Ihrem Tarif und der Art der Aufbewahrung ab.
Wertsachen – dazu zählt auch Bargeld – sind je nach Tarif mit 20 bis 50 Prozent der Versicherungssumme abgesichert. Im Premium-Tarif sind das bis zu 200.000 Euro.
Für Bargeld und auf Geldkarten geladene Beträge gelten eigene Obergrenzen, wenn sie außerhalb eines Wertschutzbehältnisses aufbewahrt werden:
- Basis-Tarif: bis zu 1.000 Euro
- Smart- und Komfort-Tarif: bis zu 2.000 Euro
- Premium-Tarif: bis zu 5.000 Euro.
Sie haben höhere Geldbeträge zu Hause? Dann lohnt sich ein Tresor oder Wertschutzschrank. In einem geprüften Wertschutzbehältnis sind deutlich höhere Summen versichert. Der Tresor muss jedoch einen bestimmten Widerstandsgrad erfüllen, der sich nach dem Wert seines Inhalts richtet. Sprechen Sie unsere Berater:innen sehr gerne vor der Anschaffung an – wir sagen Ihnen, welcher Tresor zu Ihrem Bedarf passt.
Bargeld im Bankschließfach ist in den Tarifen Komfort und Premium bis zu 20.000 Euro geschützt.
Tipp vom Allianz Experten: Geld anlegen statt Bargeld zu Hause lagern
"Vor Einbrecher:innen sicher ist Geld, das Sie in eine flexible Rentenversicherung angelegt haben – wie beispielsweise in den Allianz SchatzBrief. Diesen können Sie ab einem Einmalbetrag von 3.000 Euro abschließen und aus verschiedenen Vorsorgekonzepten wählen. Zuzahlungen und Kapitalentnahmen sind während der Laufzeit möglich. Wichtig zu wissen: Die Mindestlaufzeit beträgt je nach Vorsorgekonzept mindestens 10 Jahre. Den Zeitpunkt der Auszahlung bestimmen Sie selbst. Am Ende der Laufzeit haben Sie die Wahl zwischen Rente, Kapital oder einer Kombination aus beidem."
– Denis Fischer, Vorsorgeexperte der Allianz
Das könnte Sie auch interessieren
Haben Sie noch Fragen zur Hausratversicherung?


Melden Sie sich bei dem Allianz Service
Schicken Sie uns Ihre Beratungsanfrage – wir melden uns bei Ihnen.
Finden Sie den passenden Tarif
Berechnen Sie Ihren individuellen Tarif zur Hausratversicherung.
Weitere Service-Angebote
Kontakt
Service-Links