

Je nach Art des Schadens können für Ihr Handy oder Smartphone unterschiedliche Versicherungen greifen: Die Hausratversicherung schützt in der Regel bei Schäden zu Hause, Einbruchdiebstahl oder Raub – mit dem optionalen Internetschutz-Baustein der Allianz zusätzlich auch bei Phishing oder Online-Betrug. Die Privat-Haftpflichtversicherung übernimmt Schäden, die Dritte an Ihrem Gerät verursachen. Daneben gibt es natürlich auch spezielle Handyversicherungen, etwa über die Hersteller – ob sich diese lohnen, erfahren Sie hier.
Handy versichern: Wann zahlt welche Versicherung?
Den optimalen Schutz für Ihr Mobiltelefon finden.

Zu Hause und unterwegs: So ist Ihr Handy über die Hausratversicherung versichert
Ihr Smartphone zählt zum Hausrat und ist damit bei bestimmten Gefahren mitversichert – sowohl in Ihren eigenen vier Wänden als auch unterwegs. Der Schutz hängt vom gewählten Tarif und den versicherten Risiken ab. Im Folgenden sehen Sie, welche Schäden abgedeckt sind.
Welche Handyschäden übernimmt die Hausratversicherung?
Unsere Hausratversicherung schützt Ihre persönlichen Gegenstände – inklusive Handys, Smartphones oder Tablets – in allen Tarifen bei Schäden durch folgende Gefahren:
Was zahlt die Versicherung, wenn mein Handy kaputt geht?
Wird Ihr Smartphone etwa bei einem Wohnungsbrand zerstört oder bei einem Einbruch gestohlen, erhalten Sie unabhängig vom Alter des Geräts den Neuwert erstattet. Das gilt in Ihrem eigenen Zuhause, aber auch, wenn Sie unterwegs sind und etwa im Hotel oder in einer Ferienwohnung übernachten.
Lesen Sie auch:
Welche Extra-Leistungen bietet die Hausratversicherung für mein Handy?
Wischen um mehr anzuzeigen
|
Leistung |
Verfügbar ab
|
|---|---|
| Internetschutz: Online-Banking oder -Käufe werden häufig über das Smartphone erledigt. Kommt es hierbei zu einem Betrugsschaden, z. B. durch Phishing oder Pharming leistet der Internetschutz mit bis zu 10.000 €. Auf dem Gerät werden zudem neben Fotos, E-Mails auch weitere wichtige Dokumente und Termine gespeichert. Mit dem Baustein "Internetschutz" werden zudem die Kosten für Datenrettungen nach etwa einem Virusbefall übernommen. In allen Tarifen zahlen wir bei einem Schaden bis zu 1.000 € für die Rettung Ihrer Daten. | Tarif Basis als Zusatzbaustein |
| Diebstahl zu Hause: Versichert ist der einfache Diebstahl von Hausrat, wenn Ihnen etwa durch Trickdiebstahl Ihr Handy entwendet wird. Es muss kein Einbruch vorliegen. Im Tarif Smart erhalten Sie pro Schaden 1.000 €, im Tarif Komfort 5.000 € und im Tarif Premium bis zur Höhe der vereinbarten Versicherungssumme. | Tarif Smart |
| Diebstahl aus Kfz: Sollte Ihr verschlossenes Auto aufgebrochen und das Handy daraus gestohlen werden, besteht Versicherungsschutz. Je nach Tarif gelten unterschiedliche Entschädigungsgrenzen: 1.000 € bei Smart, 2.500 € bei Komfort und 30.000 € bei Premium. | Tarif Smart |
| Beschädigungen aller Art zu Hause: Wird Ihr Smartphone unvorhergesehen beschädigt oder zerstört – egal aus welcher Ursache und auch, wenn Sie selbst den Schaden verursachen –, leisten wir. Lassen Sie beispielsweise Ihr Handy zu Hause auf den Steinfußboden fallen und es wird beschädigt, besteht Versicherungsschutz. Im Falle des Austausches erhalten Sie mindestens ein gleichwertiges Ersatzgerät ("Naturalersatz"). Im Tarif Komfort zahlen wir bis zu 5.000 €, im Tarif Premium bis zur Höhe der vereinbarten Versicherungssumme. | Tarif Komfort |
Bei Schäden durch Dritte: So ist Ihr Handy über die Privat-Haftpflicht versichert
Beschädigt eine andere Person Ihr Smartphone, greift deren Privat-Haftpflichtversicherung. Sie übernimmt die Kosten für Reparatur oder Ersatz – vorausgesetzt, der Schaden wurde unbeabsichtigt verursacht. Welche Situationen konkret abgedeckt sind, erfahren Sie im Folgenden.

Welche Handyschäden übernimmt die Privat-Haftpflicht?
Beschädigt jemand anderes Ihr Handy oder Tablet, kann der oder die Verursacher:in den Schaden bei seiner oder ihrer Haftpflichtversicherung einreichen. Beschädigen Sie ein Handy von beispielsweise einer Freundin oder einem Bekannten, können Sie den Schaden bei Ihrer privaten Haftpflicht geltend machen. Zu den Schäden, die die Privat-Haftpflicht in der Regel erstattet, zählen:
Wann zahlt die Haftpflichtversicherung – und wann nicht?
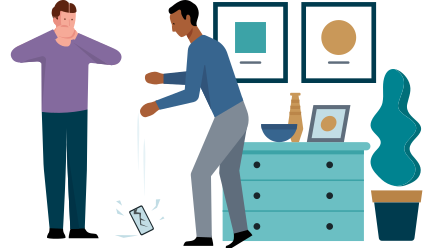
Schäden an Ihrem eigenen Handy, die durch Dritte entstehen (Fremdschäden), übernimmt die Haftpflichtversicherung des Verursachers oder der Verursacherin. Haben Sie Ihr Gerät aus Versehen selbst beschädigt (Eigenschaden), zahlt Ihre Privat-Haftpflicht nicht. Eigenschäden sind in der Haftpflichtversicherung immer ausgeschlossen.
Zwei Beispiele:
Was bedeutet "Zeitwert des Handys"?
Die Leistung der privaten Haftpflichtversicherung bezieht sich in der Regel immer auf den Zeitwert, also den aktuellen Wert Ihres Smartphones. Liegt bei Ihrem Handy ein Totalschaden vor, erstattet die Versicherung des Schadenverursachers oder der Schadenverursacherin den ermittelten Zeitwert – dieser entspricht dem aktuellen Wert eines Gegenstands zum Schadenszeitpunkt, nicht dem ursprünglichen Kaufpreis.
Bei der Ermittlung des Zeitwerts wird berücksichtigt:
- Alter
- Modell
- üblicher Wertverlust
Bei weniger gravierenden Fällen begleicht die Haftpflichtversicherung in der Regel die tatsächlichen Reparaturkosten. Bei einem gebrochenen Display können das mehrere Hundert Euro sein.
Lohnt sich eine separate Handyversicherung?
Bei separaten Handyversicherungen, die man oft auch über die Hersteller oder den Fachhandel abschließen kann, gibt es meist keine Wertgarantie und man bekommt bei Schäden in der Regel nur den Zeitwert erstattet. Zudem ist die Deckungssumme solcher Handyversicherungen oft begrenzt und umfasst nicht unbedingt den Neuwert des Geräts.
Ein Vorteil einer separaten Handyversicherung ist, dass Sie darüber eventuell auch einfachen Diebstahl versichern können und Schäden, die Sie selbst verursachen. Letztere Leistung erhalten Sie aber allerdings auch über unsere Hausratversicherung mit der Leistung "Beschädigungen aller Art" ab dem Tarif Komfort.
Schadenmeldung: Was tun bei Handyschäden?
Einen Schaden sollten Sie möglichst schnell Ihrer Versicherung melden. Folgende Informationen und Dokumente sind dabei hilfreich:
- Versicherungsscheinnummer (siehe Beitragsrechnung oder unter Meine Allianz)
- Rechnungen/Kaufbelege
- Fotos oder Videos der Handyschäden (bei Display- oder Bruchschäden)
Was tun, wenn mein Handy gestohlen wurde?
Wurde Ihr Mobiltelefon geklaut, sollten Sie wie folgt vorgehen:
- SIM-Karte bei Ihrem Mobilfunkanbieter sperren lassen.
- Bringen Sie den Diebstahl bei der Polizei zur Anzeige.
- Wenn es sich um einen Versicherungsfall handelt, melden Sie den Vorfall möglichst schnell der Versicherung.
- Reichen Sie die benötigten Dokumente wie die polizeiliche Anzeige, den Handyvertrag oder den Kaufbeleg bei der Versicherung ein.
Wenn Ihnen Kosten für Handygespräche in Rechnung gestellt wurden, die nach dem Diebstahl und vor dem Sperren der SIM-Karte erfolgt sind, wenden Sie sich an Ihren Mobildienstanbieter.
Versicherungscheck für junge Leute
Häufige Fragen: Was möchten Sie gerne wissen?
Ist mein Handyzubehör mitversichert?
Bei der Hausratversicherung der Allianz sind alle beweglichen Gegenstände, die sich in Ihrer Wohnung befinden, gegen die versicherten Gefahren wie Feuer und Einbruchdiebstahl mitversichert. Dazu zählt auch Handyzubehör wie Headset, Kopfhörer oder Schutzhülle. Auch unsere Privat-Haftpflichtversicherung leistet, wenn Sie Handyzubehör von anderen Personen aus Versehen beschädigen oder zerstören.
Kann ich mehrere Handys versichern?
Bei unserer Hausratversicherung gilt der Versicherungsschutz uneingeschränkt für alle Handys in Ihrem Besitz und im Besitz der mitversicherten Personen Ihres Haushalts.
Welche Schäden an meinem Handy zahlt die Hausratversicherung nicht?
Grundsätzlich vom Versicherungsschutz unserer Hausratversicherung ausgeschlossen sind Schäden, die z. B. durch Vorsatz oder Verschleiß entstanden sind. Es hängt zudem von Ihrem gewählten Tarif und den Zusatzbausteinen ab, welche Absicherung Ihr Mobiltelefon hat. Vergleichen Sie die Leistungen und entscheiden Sie, ob eventuell eine separate Handyversicherung für Sie sinnvoll sein kann.
Ist der Handyschaden durch ein Haustier mitversichert?
Schäden durch zahme Haustiere wie Katzen oder Hasen sowie exotische Kleintiere, z. B. Spinnen oder Skorpione, sind in der privaten Haftpflichtversicherung mitversichert. Das gilt auch für Schäden an Ihrem Handy.
Beschädigungen durch Hunde und Pferde sind hingegen nicht versichert – mit Ausnahme von Blindenführhunden. Abgesichert sind Sie nur mit einer separaten Hundehaftpflichtversicherung oder Pferdehaftpflichtversicherung. Kommt das Smartphone eines oder einer Dritten durch Ihren Hund zu Schaden, zahlt nicht die private Haftpflichtversicherung, sondern die Hundehaftpflichtversicherung.
Was ist, wenn ich einen Handyschaden selbst verursache und als Fremdschaden melde?
Leider häufen sich Betrugsfälle rund um Mobiltelefone oder auch Tablets bei Versicherungen. Viele Versicherer bestehen deshalb darauf, dass Sie Ihr kaputtes Handy einschicken. Sie prüfen dann, ob der Schaden zum geschilderten Unfallhergang passt.
Schummeln lohnt sich also nicht. Denn wer Versicherungsbetrug begeht, riskiert nicht nur die Kündigung der Versicherung, sondern auch eine Strafe nach § 263 StGB. Das kann eine Freiheitsstrafe von bis zu fünf Jahren oder eine Geldstrafe sein.
Warum muss ich den Handyschaden trotz Privat-Haftpflicht selbst bezahlen?
Haben Sie eine Selbstbeteiligung bei der privaten Haftpflichtversicherung vereinbart, zahlen Sie je nach Höhe des Selbstbehalts niedrigere Beiträge. Vereinbaren Sie zum Beispiel eine Selbstbeteiligung von 500 Euro, übernehmen Sie im Schadenfall 500 Euro selbst. Ist der Schaden teurer als 500 Euro, übernimmt den Rest die Versicherung. Ist bei Ihrem beschädigten Handy nur ein neues Display für 100 Euro nötig, liegen die Reparaturkosten im Rahmen Ihrer Selbstbeteiligung – die private Haftpflichtversicherung leistet hier nicht.
Das könnte Sie auch noch interessieren

Haben Sie noch Fragen zum Thema Handyversicherung?


Melden Sie sich bei dem Allianz Service
Schicken Sie uns Ihre Beratungsanfrage – wir melden uns bei Ihnen.

Finden Sie den passenden Tarif
Berechnen Sie Ihren individuellen Tarif zur Handyversicherung.
Weitere Service-Angebote