Ab 10,76 € monatlich Der Beitrag bezieht sich auf den Tarif MeinKrankenhausschutz Smart ohne Alterungsrückstellungen in der Altersgruppe 21-30 Jahre. Die Beiträge richten sich nach Alter, Gesundheitszustand und gewähltem Tarif.

Kranken­haus­zusatz­versicherung

Als Privat­patient:in mit mehr Komfort im Kranken­haus behandelt werden
Ab 10,76 € monatlich Der Beitrag bezieht sich auf den Tarif MeinKrankenhausschutz Smart ohne Alterungsrückstellungen in der Altersgruppe 21-30 Jahre. Die Beiträge richten sich nach Alter, Gesundheitszustand und gewähltem Tarif.
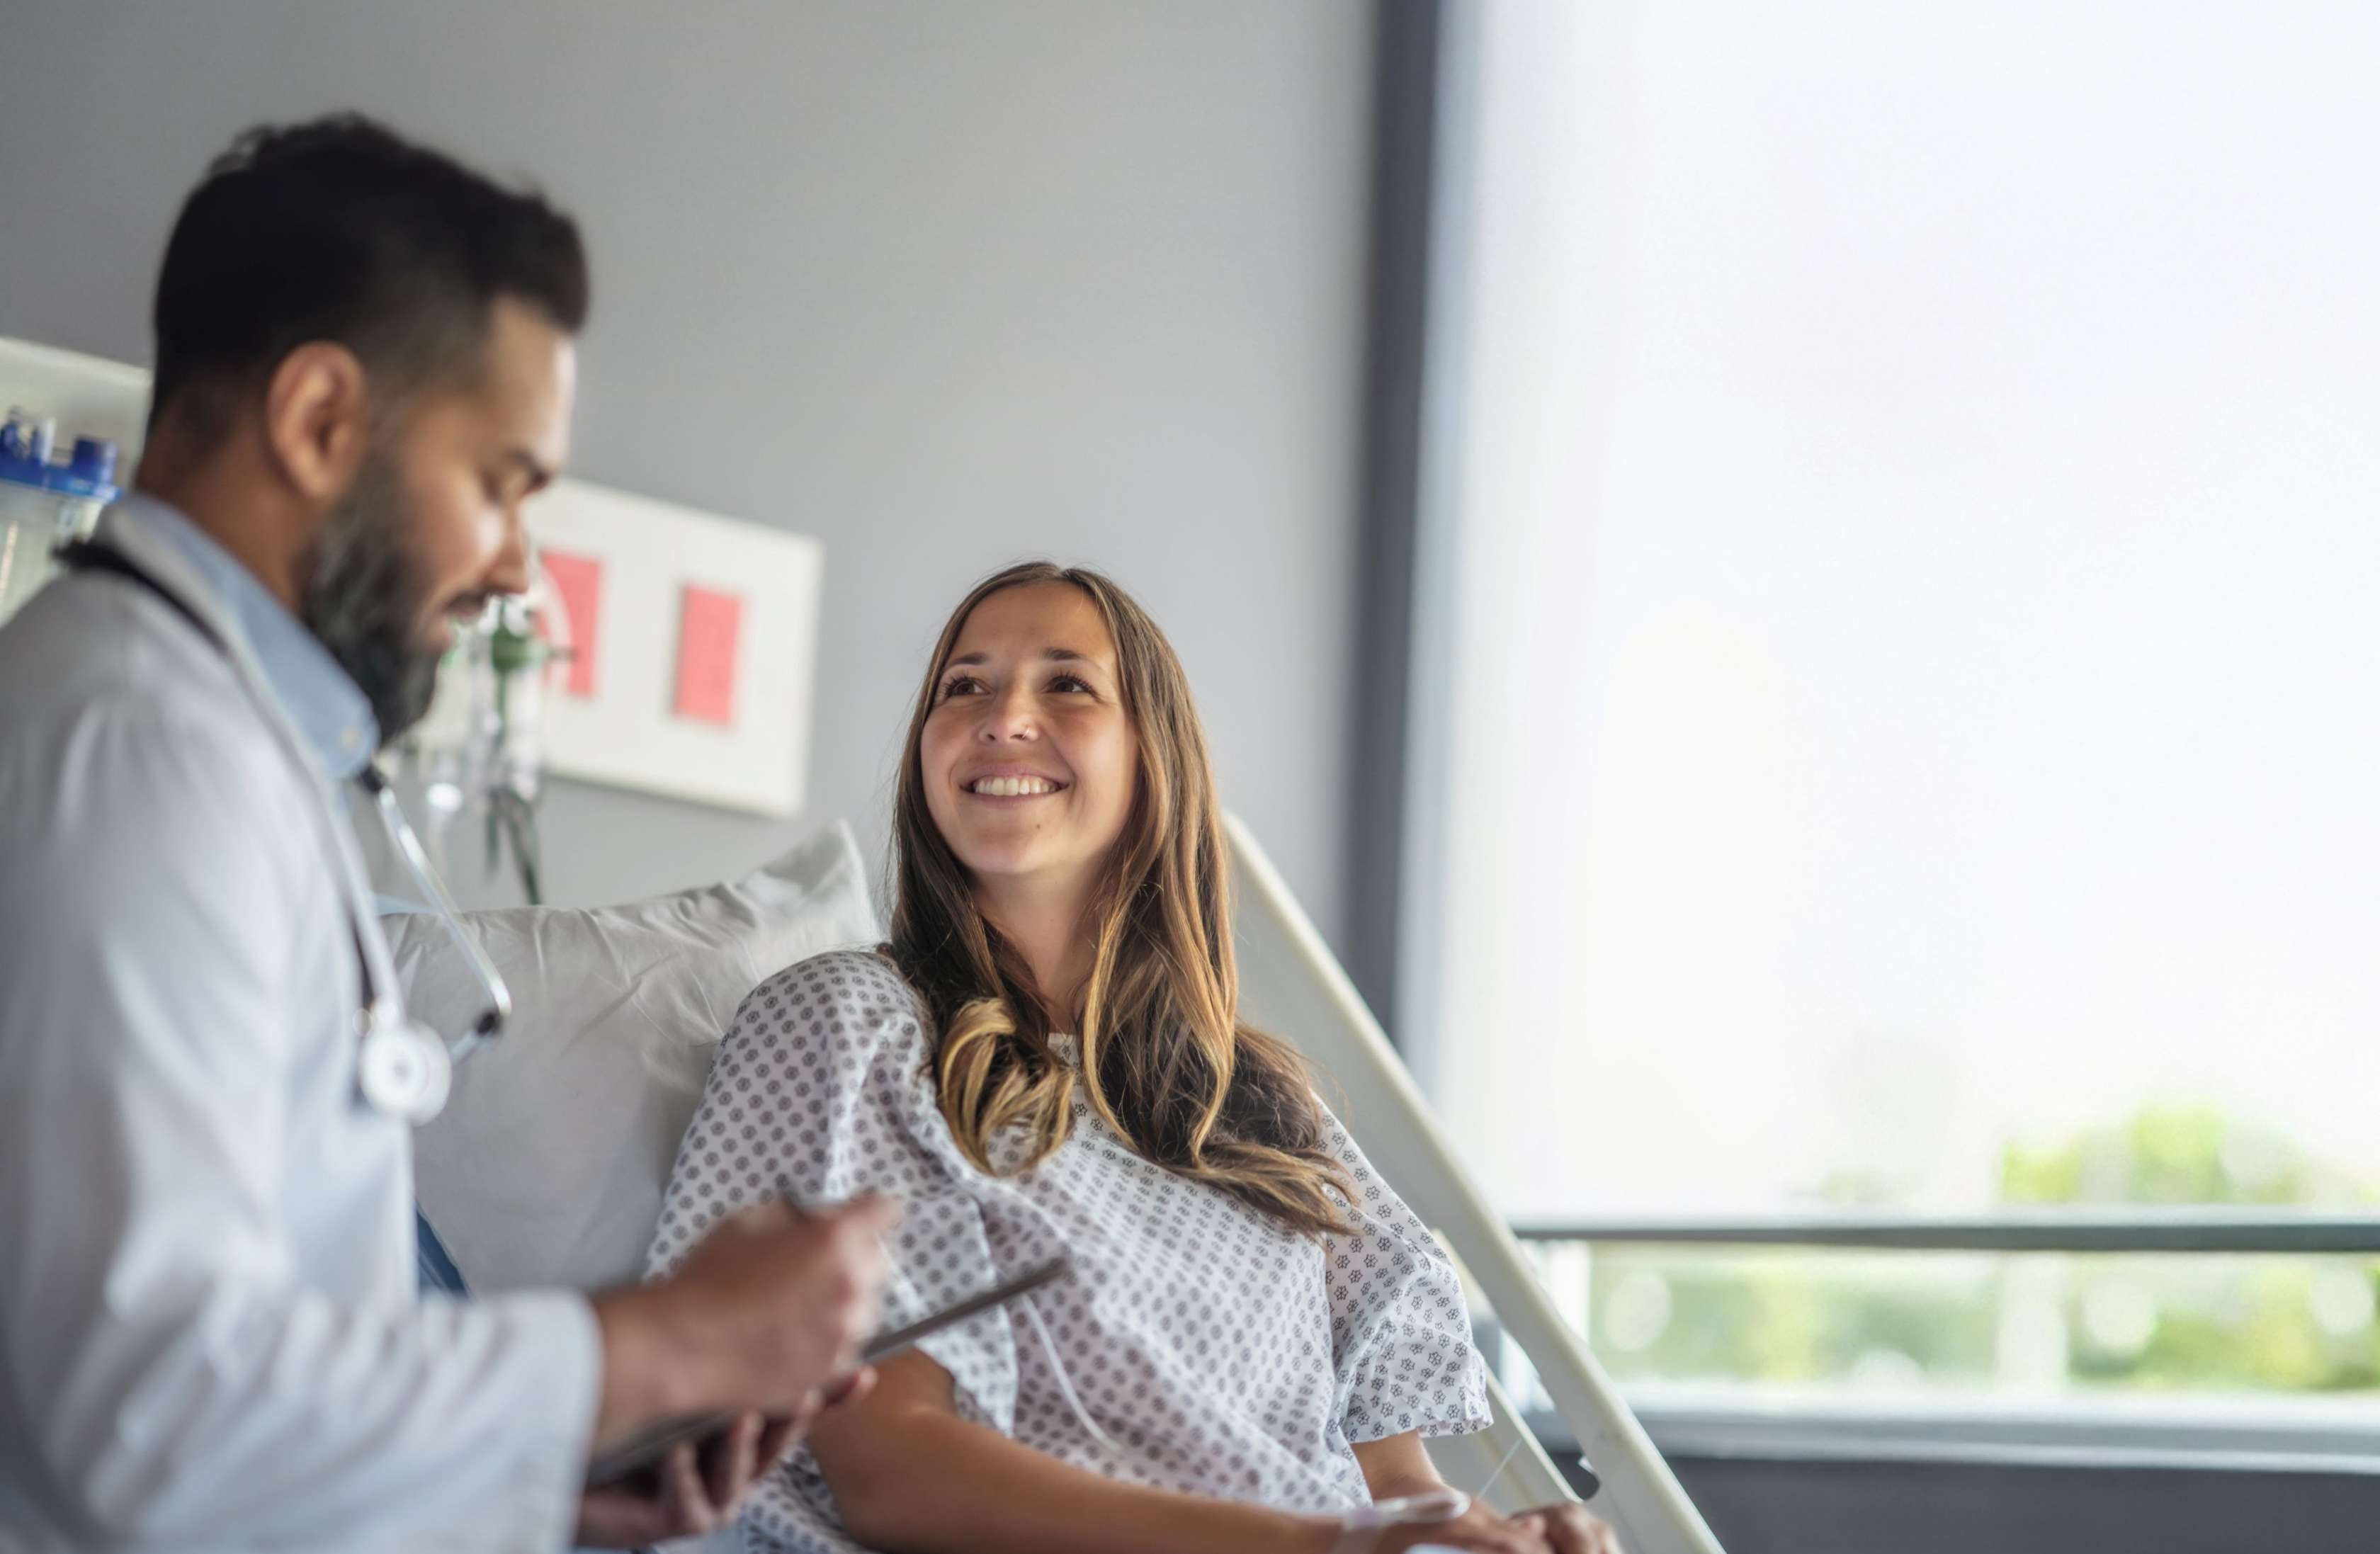
Eine Patientin im Krankenhausbett schaut zu ihrem Arzt.

Eine Krankenhauszusatzversicherung ist eine private Absicherung für gesetzlich Versicherte, die im Krankenhaus als Privatpatient:in behandelt werden möchten. Damit sichern Sie sich als Kassen­patient:in, je nach Tarif, ein ruhiges Ein- oder Zweibettzimmer und die Behandlung durch den Chefarzt bzw. die Chefärztin.

  • Denn die gesetzliche Kranken­versicherung (GKV) bietet lediglich eine Grundversorgung im Krankenhaus. Das bedeutet: Unterbringung im Mehrbettzimmer und Behandlung durch den diensthabenden Arzt bzw. die Ärztin.
  • Für mehr Komfort und bessere Leistungen müssen Sie kein großes Budget einplanen. Die Beiträge der Allianz Kranken­haus­zusatz­versicherung richten sich nach dem Alter und Gesundheitszustand sowie dem gewählten Tarif. Erwachsene können ab einem preiswerten, monatlichen Beitrag von 10,76 Euro versichert werden. Der Beitrag für Kinder beträgt je nach Alter zwischen 3,83 Euro und 6,98 Euro pro Monat.
  • Je nach Tarif profitieren Sie von Leistungen für Ein- bzw. Zweibettzimmer, speziellen Familienleistungen wie Haushaltshilfe oder Rooming-In oder der Kostenübernahme für die Privatklinik. Hier finden Sie die drei verschiedenen Tarifvarianten der Allianz, was die Tarife genau leisten und wann die Allianz Kranken­haus­zusatz­versicherung im Leistungsfall zahlt und wann nicht.
Beiträge im Tarif MeinKrankenhausschutz Smart ohne Altersrückstellung. Die Beiträge richten sich nach Alter, Gesundheitszustand und gewähltem Tarif.

Wie hoch die Kosten sind, hängt vom gewählten Tarif, dem Gesundheitszustand sowie dem Alter bei Vertragsabschluss ab. Eine erwachsene Person mit 29 Jahren zahlt monatlich 17,52 Euro im Tarif MeinKrankenhausschutz Plus. Eine 33-jährige Person zahlt 24,44 Euro im gleichen Tarif. Hier finden Sie weitere Beispiele, wie viel die Allianz-Tarife MeinKrankenhausschutz kosten. In unserer Online-Antragsstrecke können Sie in wenigen Minuten die Tarife vergleichen, auswählen und direkt online abschließen – sicher und transparent.

Die Beiträge beziehen sich auf die MeinKrankenhausschutz-Tarife ohne Alterungs­rückstellungen.

* Die Preise beziehen sich auf die Tarife ohne Alterungsrückstellungen in der Altersgruppe 21-30 Jahre.

Die Wahl zwischen Ein- oder Zweibettzimmer ist bei einer privaten Krankenhauszusatzversicherung inzwischen Standard. Bei der Allianz profitieren gesetzlich Versicherte je nach Tarif besonders von den Familienleistungen oder der Kostenübernahme in einer Privatklinik.

  • In wenigen Minuten Tarife vergleichen und direkt online abschließen. Sicher und transparent.

  • Beratung gewünscht? Jetzt Termin bei Allianz Ansprechpartner:in in Ihrer Nähe vereinbaren.

Max, ein 40-jähriger sportlicher Patient, wird aufgrund eines Leistenbruchs ambulant im Krankenhaus operiert. Er wählt eine Behandlung durch den Privatarzt, der auch die Vor- und Nachuntersuchungen durchführt. Um die Bezahlung der Krankenhauskosten muss sich Max keine Gedanken machen, denn mit den MeinKrankenhausschutz Tarifen liegt der Eigenanteil bei 0 Euro. Ohne eine Krankenhauszusatzversicherung müsste er einen Eigenanteil von 1.120 Euro bezahlen.

Die Infografik zeigt eine Aufstellung möglicher Zusatzkosten bei einem Leistenbruch. Das sind im Beispiel eine ambulante Operation für 830 Euro sowie das privatärztliche Zusatzhonorar (inkl. ambulanter Vor- und Nachuntersuchung) für 1.120 Euro. Die Gesamtkosten belaufen sich somit auf 1.950 Euro, wovon die gesetzliche Krankenkasse 830 Euro übernimmt. Der Rest der Kosten, nämlich 1.120 Euro, wird im Rahmen eines Allianz MeinKrankenhausschutz-Tarifs erstattet. Es bleiben 0 Euro Eigenbeteiligung.

1) Unverbindliches Rechenbeispiel. Die tatsächliche Erstattung hängt vom individuellen Behandlungsfall, dem gewählten Tarif und etwaigen Vorleistungen anderer Kostenträger ab.

Sie haben Fragen zur Kranken­haus­zusatz­versicherung? Wir freuen uns auf ein Gespräch!

Egal in welcher Lebenssituation: Wir finden die richtige Lösung für Sie. %agencyName%

Testen Sie jetzt ganz bequem und mit nur einem Klick unsere Videoberatung.
In weniger als 20  Sekunden zum persönlichen Gespräch – das loben unsere Kunden und Kundinnen mit 4,7 von 5 Sternen.★★★★⭑
Jetzt Videoberatung für ein persönliches Gespräch starten
Ihr Anliegen ist uns wichtig. Unsere Ansprechpartner:innen stehen Ihnen zur Verfügung – vor Ort, telefonisch oder digital. Wir sind für Sie da – persönlich oder digital!

Eine Krankenhauszusatzversicherung ist eine sinnvolle Ergänzung für diese Personengruppen:

  • Gesetzlich Versicherte, die ihre Krankenhausleistungen erweitern möchten. Wenn Sie Wert legen auf ein komfortables Ein- oder Zweibettzimmer statt eines Mehrbettzimmers und im Krankenhaus den Status eines bzw. einer Privatpatient:in wollen.
  • Heilfürsorgeberechtigte, die sich mehr Schutz und Komfort im Krankenhaus wünschen.
  • Schwangere. Der Abschluss während der Schwangerschaft ist grundsätzlich möglich. Für die Entbindung gilt jedoch eine besondere Wartezeit von acht Monaten.
  • Familien. Eltern können bei ihrem Baby oder Kind bleiben, wenn es stationär im Krankenhaus aufgenommen werden muss (Rooming-In).
  • Für Kinder bietet die Allianz eine umfangreiche Absicherung, auch zum Beispiel für zahnärztliche Behandlungen und Kieferorthopädie. Entdecken Sie die Allianz Krankenzusatzversicherungspakete für Kinder.

Mehr erfahren, wie viel ein Krankenhausaufenthalt kosten kann

Die Allianz übernimmt die Unterbringungskosten für eine Begleitperson im Krankenhaus, wenn das Allianz versicherte Kind (bis zum 16. Geburtstag) stationär behandelt wird.

Gesundheitsfragen: Beim Abschluss einer Krankenhauszusatzversicherung werden Ihnen Gesundheitsfragen zu Vorerkrankungen, aktuellen Erkrankungen und laufenden oder geplanten Behandlungen gestellt. Die Fragen müssen ehrlich beantwortet werden. Eine Krankenhauszusatzversicherung ohne Gesundheitsfragen ist nicht möglich.
Bei der Allianz sind fünf Fragen im Rahmen der Gesundheitsprüfung zu beantworten.

Wartezeiten: Die meisten Versicherungen haben eine sogenannte allgemeine Wartezeit von drei Monaten. Das heißt, erst nach Ablauf dieser Frist können Sie die Leistungen der Krankenhauszusatzversicherung nutzen.
In den Allianz Tarifen MeinKrankenhausschutz gibt es keine Wartezeiten. Somit sind Sie ab dem gewünschten Versicherungsbeginn versichert und können die gewählten Leistungen wie die Unterbringung im Ein- oder Zweibettzimmer sofort in Anspruch nehmen. Ausnahmen gibt es für Entbindung bzw. Psychotherapie. Hier gilt eine besondere Wartezeit von acht Monaten.

Alterungsrückstellungen: Viele Versicherer bieten Tarifvarianten mit oder ohne Alterungsrückstellungen parallel an. Auch bei der Allianz gibt es die Tarife MeinKrankenhausschutz mit und ohne Alterungsrückstellungen. Die Beiträge für Tarife mit Alterungsrückstellungen steigen nicht aufgrund des Alters, sind anfangs aber teurer. Bei den Tarifen ohne Alterungsrückstellung ist der Einstiegsbeitrag günstiger, steigt im Laufe der Jahre jedoch an.

Unabhängig vom Tarif können die Beiträge auch aufgrund der Änderung von Rechnungs­grundlagen steigen.
  • In wenigen Minuten Tarife vergleichen und direkt online abschließen. Sicher und transparent.

  • Beratung gewünscht? Jetzt Termin bei Allianz Ansprechpartner:in in Ihrer Nähe vereinbaren.

Welche Leistungen im Detail über­nommen werden, hängt von dem gewählten Tarif ab. Hier finden Sie einen Über­blick, was die Allianz MeinKrankenhausschutztarife zahlen und was nicht.

  • die Unterbringung je nach Tarif im Ein- oder Zweibettzimmer inkl. Komfortleistungen.

  • privatärztliche Leistungen im Krankenhaus (Chefarzt-Behandlung).

  • die Unterbringung in Privatkliniken (je nach Tarif).

  • die Aufnahme einer Begleitperson (Rooming-in), wenn Eltern ihr Kind (bis 16. Geburtstag) begleiten möchten.

  • Familienleistungen wie Haushaltshilfe und Entbindungspauschale (je nach Tarif).

  • ambulante OPs im Krankenhaus.

  • ein Ersatztagegeld in Höhe von je 50 Euro bei Verzicht auf die Behandlung durch den Privatarzt bzw. die Privatärztin oder die komfortable Unterbringung (je nach Tarif).

  • die Arztrechnungen auch über die Begrenzung (Höchstsätze der Gebührenordnung für Ärzte (GOÄ)) hinaus.

  • für zahnärztliche Behandlungen und Kieferorthopädie im Krankenhaus.
  • für laufende oder unmittelbar bevorstehende Behandlungen.

  • für Zuzahlungen im Krankenhaus. Diese werden nur im Tarif MeinKrankenhausschutz Best übernommen.

    Gesetzlich Ver­sicherte müssen bei einem Krankenhaus­aufenthalt eine Zu­zahlung von 10 Euro pro Tag leisten, für maximal 28 Tage im Kalender­jahr. Diese Zu­zahlung wird von den Tarifen MeinKrankenhausschutz Smart und Plus nicht über­nommen.
Was möchten Sie gerne wissen?

Ist eine Krankenzusatzversicherung während der Schwangerschaft möglich?

Ja, der Abschluss einer Allianz Krankenhauszusatzversicherung während der Schwangerschaft ist möglich. Damit Sie den vollen Leistungsumfang nutzen können, sollte die Krankenhauszusatzversicherung aber vor Eintritt der Schwangerschaft abgeschlossen werden. Dann profitieren Sie von Vorteilen wie zum Beispiel der Unterbringung im Einbettzimmer, Chefarztbehandlung im Krankenhaus oder von Familienleistungen wie Haushaltshilfe oder einer Pauschale bei häuslicher Entbindung.

Was ist bei einem Klinikwechsel zu beachten?

Gesetzlich Versicherte werden vom Arzt oder von der Ärztin in eine bestimmte Klinik eingewiesen. Wenn Sie nach Behandlungsbeginn die Klinik wechseln, müssen Sie eventuelle Mehrkosten teilweise oder ganz selbst bezahlen. Im Allianz Tarif MeinKrankenhausschutz Best können Sie sich in ein anderes deutsches Krankenhaus verlegen lassen.

Ein Beispiel: Es stellt sich bei der Erstversorgung im Krankenhaus heraus, dass es sich um einen komplizierten Bruch handelt. Dann können Sie in eine andere Klinik wechseln und sich auf Wunsch von einem Spezialisten oder einer Spezialistin behandeln lassen.

Zusätzlich werden in allen Tarifen die Kosten für allgemeine Krankenhausleistungen erstattet, wenn ein anderes Krankenhaus gewählt wird, als in der Einweisung genannt ist.

Was ist bei der Rechnung für einen Krankenhaus­aufenthalt zu beachten?

Die GKV übernimmt im Krankenhaus nur die Grundversorgung wie Mehrbettzimmer und die Behandlung durch den diensthabenden Arzt oder die diensthabende Ärztin. Wenn Sie Zusatzleistungen wie Chefarztbehandlung oder Einzelzimmer wählen, erhalten Sie dafür eine separate Rechnung vom Krankenhaus. Diese bezahlen Sie zunächst selbst und reichen sie anschließend beim Versicherer zur Erstattung ein.

Ist eine Krankenhauszusatzversicherung steuerlich absetzbar?

Die Beiträge zur Krankenhauszusatzversicherung können Sie in der Steuererklärung als sogenannte Vorsorgeaufwendung eintragen.

Zu den Vorsorgeaufwendungen zählen auch die Beiträge zur gesetzlichen Kranken- und Pflegeversicherung:

  • Der steuerlich absetzbare Höchstbetrag für Vorsorgeaufwendungen liegt für sozialversicherungs­pflichtige Arbeitnehmer:innen bei 1.900 Euro pro Jahr.
  • Wird diese Grenze von 1.900 Euro durch Ihre Beiträge zur gesetzlichen Kranken- und Pflegeversicherung unterschritten, können Sie mit Ihren übrigen Vorsorgeaufwendungen, wie der Krankenhauszusatzversicherung, den fehlenden Betrag bis 1.900 Euro auffüllen. Die Beiträge sind dann so weit steuerlich abzugsfähig. Wird dagegen der Betrag von 1.900 Euro überschritten, ist ein Abzug der Beiträge der Krankenhauszusatzversicherung nicht möglich.
  • Wo werden die Beiträge eingetragen? Diese können Sie im Formular "Vorsorgeaufwand" in die entsprechende Zeile eintragen.

Gibt es Alterungsrückstellungen?

Ja, alle Tarife der Serie MeinKrankenhausschutz (Smart, Plus und Best) werden ab einem Alter von 21 Jahren mit Alterungsrückstellungen (umgangssprachlich auch oft als Altersrückstellungen bezeichnet) angeboten. Sie können jeden Tarif auch ohne Alterungsrückstellung abschließen.

Einfach erklärt, bedeuten Alterungsrückstellungen, dass jüngere Versicherte zu Beginn etwas mehr Beitrag bezahlen, als es (rein rechnerisch) die tatsächlichen Krankheitskosten erfordern. Die Allianz Private Krankenversicherung legt diesen Überschuss zurück und verwendet ihn später, um die im Alter deutlich steigenden Gesundheitskosten auszugleichen. So bleiben die Beiträge langfristig bezahlbar.

Wichtig: Der Abschluss der Allianz Krankenhauszusatztarife ohne Alterungsrückstellungen ist bis zum Alter von 41 Jahren möglich. Ab einem Alter von 45 Jahren werden alle Tarife ohne Alterungsrückstellungen in die leistungsgleichen Tarife mit Alterungsrückstellungen umgestellt.

Warum gibt es neue Tarife in der Krankenhauszusatzversicherung?

Versicherungsunternehmen wie die Allianz Private Krankenversicherungs-AG reagieren auf medizinischen Fortschritt und veränderte Kundenbedürfnisse. Deshalb gibt es ab 01.10.2026 neue Tarife in der Krankenhauszusatzversicherung. Die Produktlinie MeinKrankenhausschutz mit den Varianten Smart, Plus und Best löst die bisherigen Tarife Krankenhaus bei Unfall, KrankenhausPlus und KrankenhausBest ab. Sollten Sie in den alten Tarifen versichert sein, bleiben diese unverändert bestehen. Wenn Sie Interesse an den Leistungen der neuen Tarife haben, wenden Sie sich bitte direkt an Ihre Allianz Ansprechpartner:innen vor Ort.

Haben Sie noch Fragen zur Krankenhaus­zusatz­versicherung?
Melden Sie sich bei dem Allianz Service
Schicken Sie uns Ihre Beratungs­anfrage – wir melden uns bei Ihnen.
Finden Sie den passenden Tarif

Berechnen Sie Ihren Beitrag zur Zusatz­versicherung MeinKrankenhausschutz.